Курсор 1 октября 2026: Закупки леводопы в России выросли на 32% и меняют структуру рынка
Закупки леводопы выросли на 32%, но главный сдвиг происходит внутри рынка: импорт усиливает позиции, а рост всё сильнее концентрируется в двух комбинациях
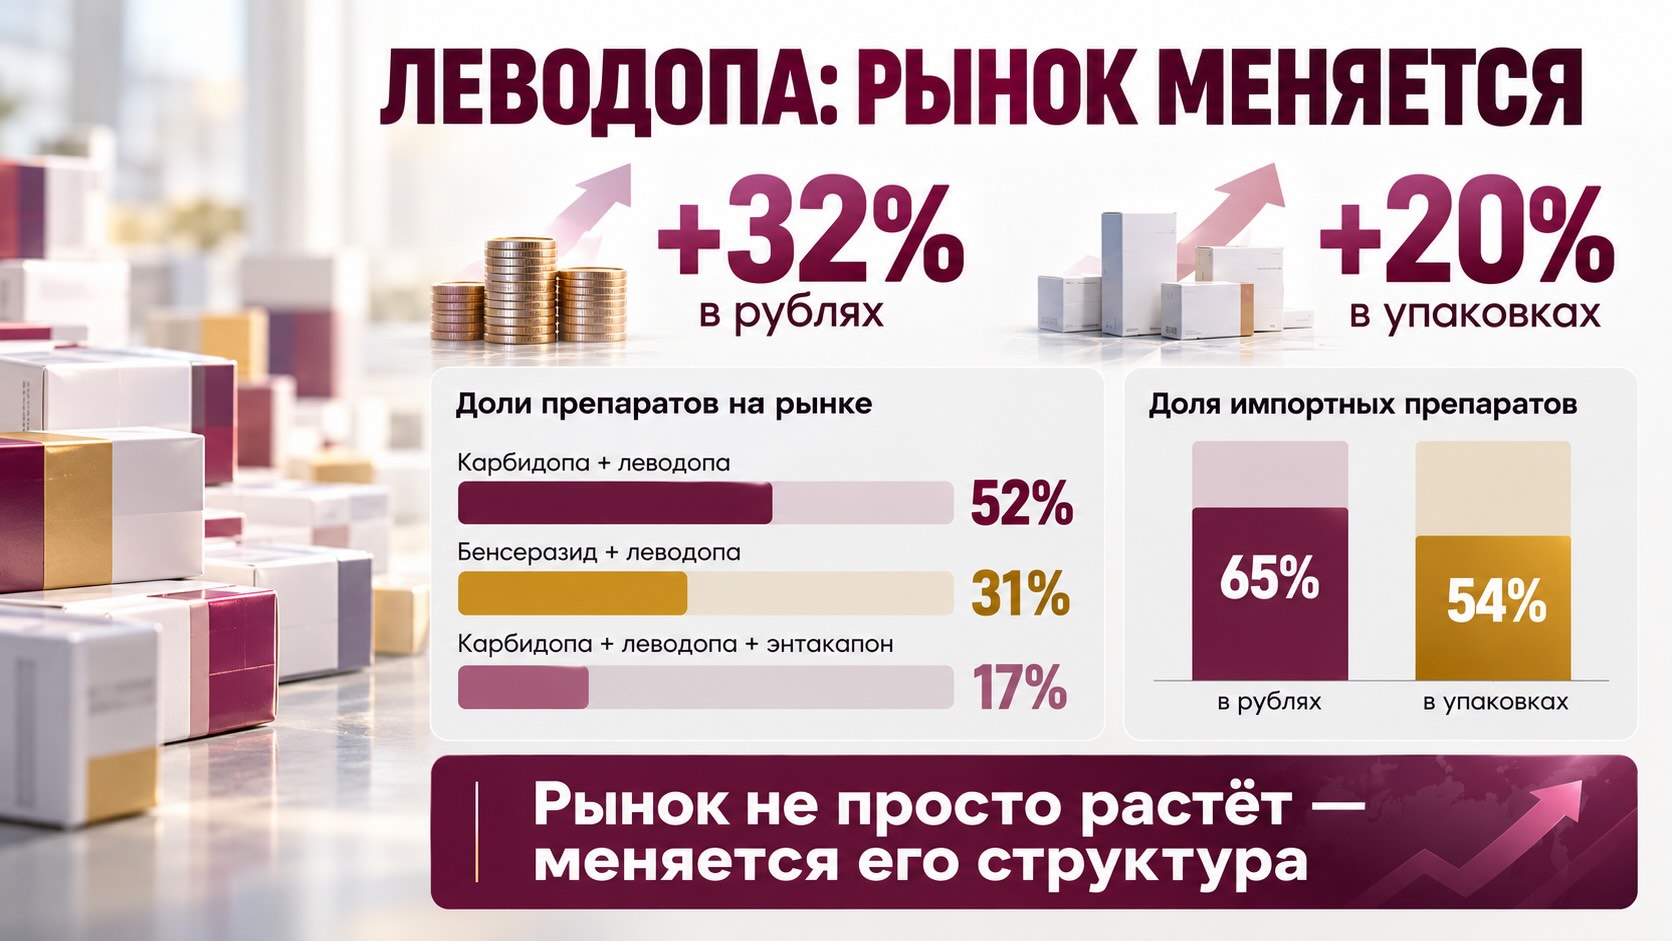
За январь–август 2026 года российские закупки препаратов леводопы достигли 649,6 млн рублей и 504,2 тыс. упаковок: по сравнению с аналогичным периодом 2025 года рынок вырос на 32% в деньгах и на 20% в упаковках. Разрыв между денежной и натуральной динамикой показывает, что дело не только в увеличении физического объёма закупок: расчётная стоимость одной закупленной упаковки выросла примерно на 9%. Но важнее другое. Рынок перераспределяется в пользу карбидопы+леводопы и трёхкомпонентной комбинации с энтакапоном, тогда как бенсеразид+леводопа практически не растёт. Одновременно доля импортных препаратов поднялась до 65% в рублях и 52% в упаковках. Получается нетипичная для дискуссии об импортозамещении картина: сегмент препаратов для лечения болезни Паркинсона не просто расширяется — внутри него импортная составляющая становится весомее.
Рынок прибавил 156 млн рублей — и это не только рост числа упаковок
Леводопа остаётся одним из центральных препаратов симптоматической терапии болезни Паркинсона. Сам дофамин плохо проникает через гематоэнцефалический барьер, отделяющий кровь от ткани мозга, поэтому пациенту назначают его метаболический предшественник — леводопу. В современных препаратах её обычно сочетают с веществами, уменьшающими превращение леводопы в дофамин за пределами центральной нервной системы.
По данным «Курсора», за первые восемь месяцев 2026 года закупки таких препаратов составили 649,6 млн рублей против 493,7 млн рублей годом ранее. Прирост — почти 156 млн рублей, или 32%.
В натуральном выражении динамика заметно спокойнее: 504,2 тыс. упаковок против 419,5 тыс. годом ранее, то есть +20%.
Это различие принципиально. Денежный рынок растёт примерно в 1,6 раза быстрее натурального.
Если разделить общий объём закупок на количество упаковок, получится полезный индикатор структуры рынка. В январе–августе 2025 года на одну закупленную упаковку приходилось в среднем около 1 177 рублей, в 2026-м — около 1 288 рублей. Рост составляет примерно 9%.
Это не следует автоматически интерпретировать как инфляцию или повышение цены конкретного лекарства. Средняя величина меняется и тогда, когда закупщики приобретают больше дорогих препаратов или меняется соотношение лекарственных форм и брендов. Представленные данные как раз указывают на существенный структурный эффект.
Карбидопа+леводопа забирает уже больше половины денежных закупок
Крупнейший сегмент — комбинация карбидопы с леводопой. За восемь месяцев на неё пришлось 338,8 млн рублей и 264,8 тыс. упаковок.
В деньгах этот сегмент вырос на 43%, в упаковках — на 33%.
Его доля в рублях поднялась с 48% до 52%. Иными словами, более половины всех денег, направленных на закупки препаратов леводопы в рассматриваемой выборке, теперь приходится на одну комбинацию действующих веществ.
Внутри неё находятся препараты совершенно разных ценовых уровней и способов применения.
Дуодопа — интестинальный гель — стала крупнейшей торговой маркой по денежному объёму: 166,1 млн рублей, или около 26% всего анализируемого рынка. При этом было закуплено лишь 2,4 тыс. упаковок. Указанная в исходных данных средневзвешенная закупочная цена составляет 69 026 рублей за упаковку.
На другом полюсе находится Тидомет Форте. Он занимает первое место по натуральному объёму — 240,8 тыс. упаковок, то есть почти 48% всех закупленных упаковок леводопы. Средневзвешенная цена — около 588 рублей.
Таким образом, денежный и натуральный лидеры рынка — разные препараты. Одна торговая марка формирует значительную часть стоимости при небольшом числе упаковок, другая — почти половину физического объёма.
Именно поэтому анализировать этот сегмент только в рублях или только в упаковках было бы особенно рискованно.
Самый быстрый рост — у комбинации с энтакапоном
Ещё заметнее меняется положение трёхкомпонентной комбинации карбидопа+леводопа+энтакапон.
Её закупки достигли 111,3 млн рублей и 26,9 тыс. упаковок. По сравнению с январём–августом 2025 года это соответственно +72% и +77%.
Доля сегмента в денежном выражении выросла с 13% до 17%.
Здесь примечательно соотношение денег и упаковок: натуральный объём увеличивается даже немного быстрее денежного. Следовательно, быстрый рост сегмента нельзя объяснить исключительно более высокой стоимостью закупаемых препаратов — государственные заказчики действительно приобрели существенно больше упаковок.
По представленным данным этот сегмент фактически соответствует препарату леводопа/карбидопа/энтакапон компании Teva.
Получается, что почти половину абсолютного прироста всего денежного рынка обеспечили два направления: расширение закупок карбидопы+леводопы и особенно быстро растущей трёхкомпонентной комбинации.
Бенсеразид+леводопа почти перестал расти вместе с рынком
На этом фоне совершенно иначе выглядит комбинация бенсеразида с леводопой.
В 2026 году её закупки составили 199,5 млн рублей и 212,5 тыс. упаковок. Годовая динамика — всего +4% в деньгах и +3% в упаковках.
Сам по себе сегмент не сокращается. Но при общем росте рынка на 32% в рублях практически неизменный объём означает быстрое снижение относительного веса.
Доля бенсеразида+леводопы в денежном выражении уменьшилась с 39% до 31%, а в упаковках — с 49% до 42%.
Это один из наиболее важных выводов всей статистики. Заголовок «рынок леводопы вырос на 32%» скрывает очень разную судьбу его отдельных частей.
- Карбидопа+леводопа растёт быстрее рынка.
- Комбинация с энтакапоном — ещё быстрее.
- Бенсеразид+леводопа — практически стоит на месте.
По представленным данным последний сегмент сформирован российскими препаратами «Изварино Фарма» и «Канонфарма продакшн». В денежном выражении Бенсеразид+Леводопа «Изварино» обеспечил 106,8 млн рублей закупок, Бензизэль «Канонфарма» — 92,7 млн рублей.
Причём динамика двух марок различается: у препарата «Изварино» денежные закупки выросли на 10%, тогда как у Бензизэля снизились на 2%. В упаковках Бензизэль показывает гораздо более сильное снижение — на 11%.
Импорт увеличивает долю одновременно в рублях и упаковках
В результате структурных изменений усилилась импортная часть рынка.
В январе–августе 2025 года на импортные лекарственные препараты приходилось 58% денежных закупок. В 2026 году — уже 65%.
В упаковках изменение не менее показательно: с 48% до 54% по данным диаграммы «Курсора».
Это важно именно потому, что увеличение наблюдается сразу в двух измерениях. Если бы росла только денежная доля, эффект можно было бы в значительной степени связать со структурой цен. Но увеличение доли импортных препаратов в упаковках означает и изменение физической структуры закупок.
Локальная составляющая, соответственно, сократилась с 42% до 35% в рублях и с 52% до 46% в упаковках.
При этом само разделение на «импортные» и «локальные» требует аккуратной интерпретации. В исходном материале к локальной части отнесены препараты «Изварино», «Канонфарма» и Наком с производством готовой лекарственной формы в Санкт-Петербурге. Для отдельных международных брендов локализация отдельных производственных операций также не означает автоматически полного российского производственного цикла.
Поэтому правильнее говорить не о простом противопоставлении российских и иностранных брендов, а о структуре закупок с учётом фактической локализации производства.
География показывает, насколько неоднороден этот рынок
Федеральные округа движутся настолько по-разному, что общероссийские +32% сами по себе дают неполное представление о происходящем.
Самый крупный денежный объём среди округов приходится на Северо-Западный федеральный округ — 183,6 млн рублей. За год закупки там выросли на 82% в деньгах и сразу на 135% в упаковках.
Центральный федеральный округ закупил препаратов на 173,6 млн рублей, но динамика значительно спокойнее: +7% в деньгах и +4% в упаковках.
Приволжский федеральный округ с 159,6 млн рублей показывает рост на 50% в деньгах и 45% в упаковках.
Особенно быстро относительно собственной базы вырос Южный федеральный округ: +99% в рублях и +78% в упаковках при объёме 44,1 млн рублей.
Но рост наблюдается далеко не везде.
В Уральском федеральном округе закупки снизились на 39% в деньгах и на 45% в упаковках. В Дальневосточном — на 22% и 41% соответственно. В Сибирском федеральном округе изменения сравнительно небольшие: −2% в деньгах и −3% в упаковках.
Любопытная аномалия — Северо-Кавказский федеральный округ. Денежный объём уменьшился на 1%, тогда как количество упаковок выросло на 42%. Это означает заметное изменение структуры закупаемых препаратов в сторону более дешёвого набора упаковок.
Региональные различия могут быть связаны не только с числом пациентов. На показатели закупок за восемь месяцев способны влиять календарь тендеров, размер отдельных контрактов, лекарственные формы, запасы, организация регионального лекарственного обеспечения и момент заключения контрактов. Поэтому такие данные нельзя напрямую превращать в показатели распространённости болезни Паркинсона или потребления терапии пациентами.
Почему +32% нельзя читать как +32% пациентов
Это важное ограничение представленных данных.
«Курсор» анализирует тендерные закупки и контракты. Это не то же самое, что фактическое потребление лекарств пациентами.
Рост закупок может отражать увеличение потребности, но также изменение графика контрактования, создание запасов, переход между препаратами, закупку более дорогих лекарственных форм или крупный контракт, попавший в один период и отсутствовавший в другом.
Кроме того, упаковка — не универсальная единица лечения. У разных препаратов отличаются дозировки, количество таблеток, лекарственные формы и схемы применения. Одна упаковка Дуодопы и одна упаковка таблетированного препарата не являются сопоставимыми единицами терапии.
Поэтому из этих данных нельзя сделать вывод, что число пациентов, получающих леводопу, выросло на 20%, а расходы на одного пациента — на 10%.
Можно утверждать другое: государственный закупочный сегмент леводопы заметно расширился, причём одновременно изменился его продуктовый состав.
Для закупщиков и производителей главный вопрос теперь не размер рынка, а перераспределение внутри него
Для производителей наиболее значимый сигнал — расхождение траекторий трёх основных комбинаций.
Сегмент бенсеразид+леводопа, представленный в рассматриваемых данных российскими марками, увеличивается значительно медленнее рынка и теряет долю. Карбидопа+леводопа, напротив, расширяется быстрее среднего. Трёхкомпонентная комбинация с энтакапоном показывает наиболее высокие темпы.
Для коммерческих подразделений поэтому недостаточно закладывать в прогноз общерыночные +32%. Такой ориентир способен серьёзно исказить оценку конкретного продукта: +4% для одного МНН одновременно является абсолютным ростом и существенным отставанием от категории.
Для закупщиков особенно важна концентрация физического объёма. Один Тидомет Форте обеспечивает почти половину всех упаковок в представленной статистике. Такая концентрация делает доступность конкретной марки и устойчивость её поставок значимыми для всего сегмента.
Одновременно Дуодопа демонстрирует противоположный тип концентрации: небольшое количество упаковок способно формировать очень заметный денежный объём. Поэтому даже относительно небольшое изменение закупок дорогостоящей лекарственной формы может существенно сдвигать рублёвую динамику всего рынка.
Для российских производителей главный стратегический сигнал ещё жёстче: рынок растёт, но этот рост сам по себе не гарантирует увеличения локального сегмента. За год его доля снизилась и в деньгах, и в упаковках.
- Смерть нефтехимии: как биосинтез леводопы из пластиковых отходов обнуляет стоимость фармацевтического сырья
- Новые производные «Проттремина» показали активность выше леводопы — Россия усиливает позиции в разработке терапии болезни Паркинсона
Контекст рынка и отрасли:
Что может изменить картину дальше
Восемь месяцев — ещё не полный календарный год. Для закупочного рынка это особенно существенно: несколько крупных контрактов в оставшиеся месяцы способны заметно изменить динамику отдельных торговых марок и регионов.
Поэтому к концу 2026 года важны будут не столько итоговые темпы роста всего сегмента, сколько три структурных показателя.
- Сохранится ли рост доли карбидопы+леводопы выше 50% денежного рынка.
- Продолжит ли трёхкомпонентная комбинация с энтакапоном отбирать долю у бенсеразида+леводопы.
- Закрепится ли доля импортных препаратов около нынешних 65% в деньгах или динамика второй половины года изменит баланс.
Именно эти показатели позволят понять, наблюдаем ли мы временный эффект календаря государственных контрактов или более устойчивое перераспределение российского закупочного рынка противопаркинсонической терапии.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.