Аптечный рынок России: сентябрь 2026 года
Меньше упаковок, больше расходов: как препараты для диабета и ожирения меняют аптечный рынок
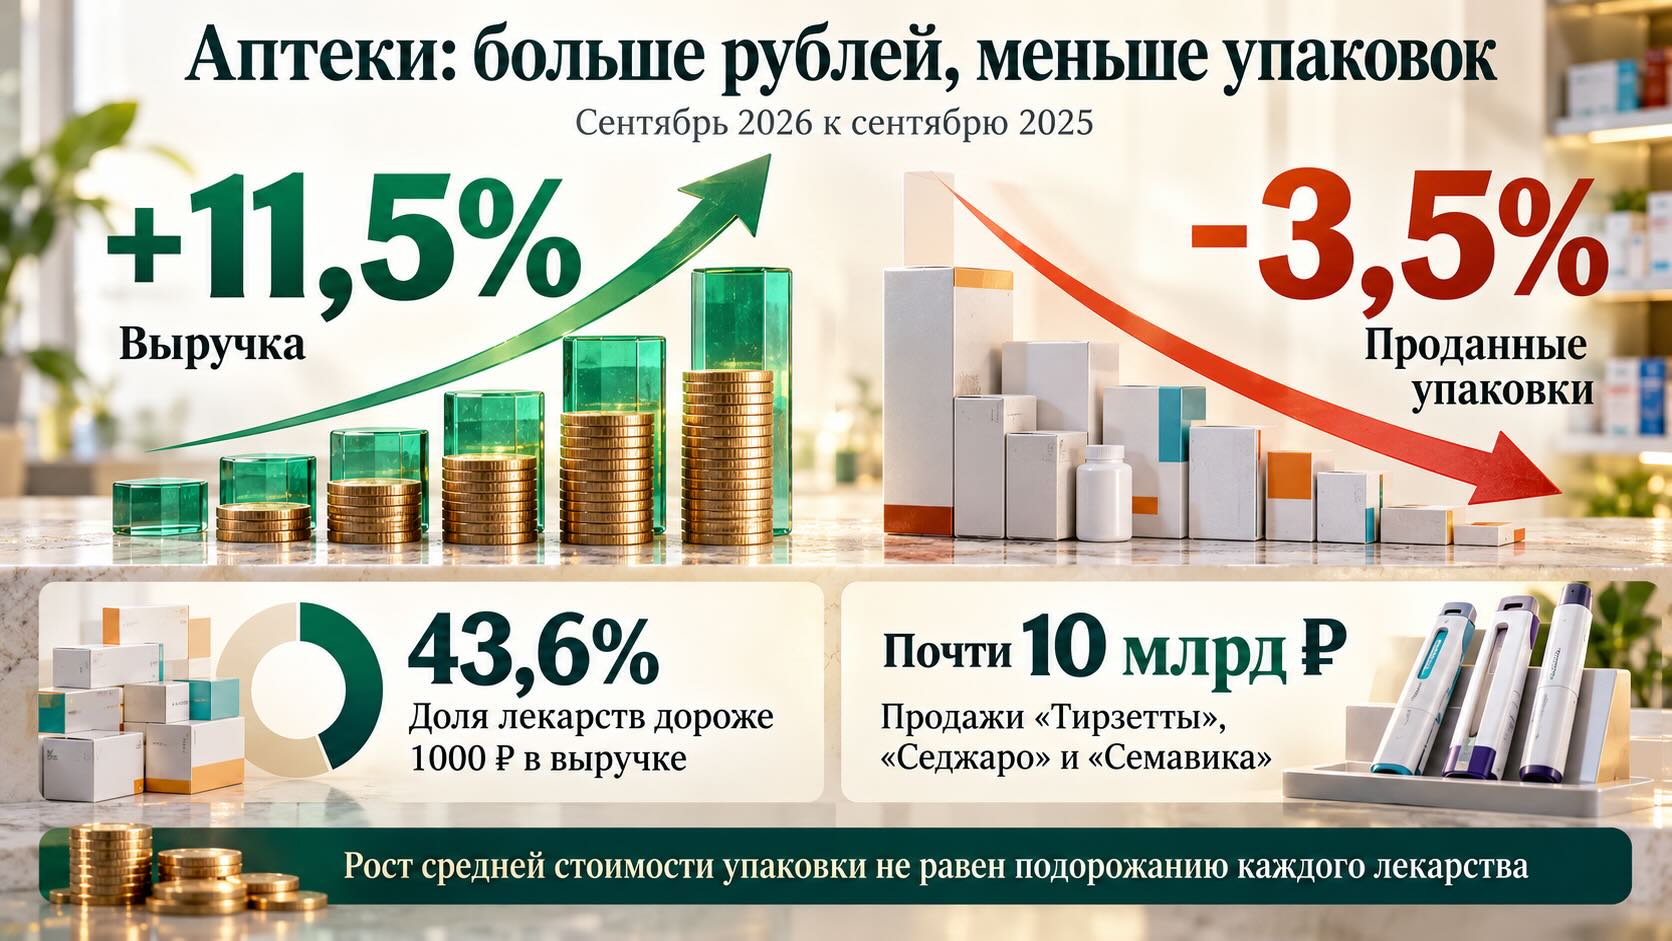
В сентябре 2026 года коммерческие аптечные продажи лекарств в России выросли на 11,5% в деньгах при сокращении числа упаковок на 3,5% год к году. Первые три места по выручке заняли препараты на основе тирзепатида и семаглутида. Отчёт DSM показывает, как изменение состава покупок перестраивает рынок. Международные данные подтверждают более широкую тенденцию: расходы на лекарства увеличиваются быстрее объёма их использования, а коммерческий успех новых видов терапии ставит вопрос об их доступности.
Новые виды терапии увеличивают расходы быстрее объёма лечения
Рост фармрынка всё сильнее зависит от того, какими препаратами лечат людей. IQVIA прогнозирует, что до 2030 года мировое использование лекарств будет увеличиваться в среднем на 2,7% ежегодно, а расходы на них — на 5-8%. Среди основных направлений денежного роста названы онкология, иммунология, диабет и ожирение. Аналитики связывают часть расхождения со сдвигом к более дорогим видам терапии.
В США этот разрыв уже наблюдается: в 2025 году расходы на лекарства после скидок и других ценовых уступок выросли на 10,6%, до 606 млрд долларов, а использование рецептурных препаратов — на 1,5%. В этих расчётах IQVIA измеряет объём через условные суточные дозы, российский аптечный обзор — через упаковки. Различаются также каналы продаж и уровни цен. Эти данные позволяют увидеть сходный экономический механизм, но не сопоставлять проценты напрямую.
Сентябрьский подъём не отменил сокращения упаковок за девять месяцев
По данным DSM, в сентябре 2026 года коммерческие аптечные продажи лекарств достигли 183,6 млрд рублей, или 375,4 млн упаковок. Денежный объём оказался на 11,5% выше, а число упаковок — на 3,5% ниже, чем годом ранее. Речь идёт о розничных продажах лекарственных препаратов вне государственных программ обеспечения и стационаров. БАД в эти показатели не входят.
Расхождение сохраняется и на более длинном отрезке. За январь-сентябрь продажи составили 1,509 трлн рублей, увеличившись на 12,2%, тогда как число упаковок сократилось на 2,9%, до 3,21 млрд. Поэтому сентябрьское оживление относительно августа, которому помог сезонный спрос, нельзя считать восстановлением всего натурального объёма рынка.
Внутри рынка динамика неодинакова. Продажи рецептурных препаратов в сентябре выросли на 18,5% в рублях и на 1% в упаковках. У безрецептурных средств денежный рост составил лишь 3,2%, а число упаковок уменьшилось на 6,6%. Общая отрицательная динамика скрывает растущие и сокращающиеся сегменты.
Доля дорогих препаратов меняет смысл средней цены
Средняя стоимость проданной упаковки достигла 489,1 рубля, увеличившись за год на 15,5%. Этот показатель рассчитывается делением выручки на количество упаковок. На него влияют и цены конкретных препаратов, и соотношение дорогих и дешёвых покупок, и изменения дозировок, лекарственных форм и размеров упаковок.
Если покупатели приобретают больше дорогих инъекционных препаратов и меньше дешёвых таблеток, средняя стоимость упаковки может расти даже при неизменных ценах каждой позиции. Поэтому прибавка на 15,5% не означает, что один и тот же набор лекарств подорожал именно настолько. Опубликованный обзор не позволяет разделить ценовой и структурный вклад.
Сдвиг виден в распределении расходов: лекарства дороже 1000 рублей за упаковку заняли 43,6% денежного рынка. DSM оценивает увеличение их доли в 6,4 процентного пункта за год. Однако и здесь действуют два механизма: покупка более дорогих препаратов и переход прежних товаров через ценовой порог после подорожания.
Тирзепатид и семаглутид заняли первые три места по выручке
Лидером сентября стала «Тирзетта» с продажами 5,463 млрд рублей. Второе место занял «Седжаро» с 2,764 млрд рублей. Оба препарата содержат тирзепатид. На третьем месте — «Семавик» на основе семаглутида, продажи которого составили 1,736 млрд рублей. По расчёту на основе таблицы DSM, вместе три бренда обеспечили почти 10 млрд рублей, или около 5,4% коммерческих аптечных продаж лекарств.
Эти вещества воздействуют на гормональные сигналы, участвующие в регулировании сахара крови и аппетита. Семаглутид активирует рецепторы GLP-1 — гормона, который вырабатывается в кишечнике. Тирзепатид действует одновременно на рецепторы GLP-1 и GIP, другого кишечного гормона. Такое воздействие помогает контролировать глюкозу и уменьшать потребление пищи, что объясняет значение этих веществ для лечения диабета и ожирения.
При этом показания различаются у конкретных препаратов. Аптечный рейтинг не позволяет установить, какая часть продаж связана с диабетом, какая — с ожирением, сколько людей начали лечение и каковы его результаты. Денежная доля также не равна доле пациентов: препараты различаются по стоимости и количеству доз в упаковке.
Международный масштаб этого направления подтверждает статистика США: препараты, действующие на GLP-1 и GIP/GLP-1, обеспечили 14 млрд долларов прироста расходов в 2025 году. В российском обзоре продажи широкой группы «Пищеварительный тракт и обмен веществ» выросли на 32,6% год к году. DSM связывает значительную роль в её росте с препаратами для контроля глюкозы и массы тела, хотя вся группа значительно шире этого направления.
Производство внутри страны усиливает позиции в деньгах
Перестройка спроса сопровождается сменой корпоративных лидеров. «Промомед Рус» поднялся с 22-го места по аптечным продажам в сентябре 2025 года на первое в сентябре 2026-го. «Герофарм» переместился с 21-го на пятое. Позиции производителей препаратов, возглавивших рейтинг брендов, заметно укрепились.
Одновременно лекарства, произведённые в России, заняли 55% денежного рынка и 68,5% проданных упаковок. Их продажи выросли на 16,6% в рублях, но сократились на 4% в упаковках. Следовательно, увеличение денежной доли локального производства само по себе не показывает расширения физического объёма продаж.
DSM определяет локализованные препараты по месту производства. Такая классификация не означает автоматически российское происхождение действующего вещества или принадлежность производителя российским владельцам. Она также не отвечает на вопрос, насколько доступнее стал сопоставимый курс лечения.
Контекст рынка и отрасли:
Длительная терапия требует измерять доступность месяцами лечения
В декабре 2025 года WHO выпустила первое руководство по применению терапии GLP-1 для лечения ожирения у взрослых. Рекомендация длительного применения была условной: наряду с эффективностью организация учитывала ограниченность долгосрочных данных, стоимость, готовность систем здравоохранения и риск неравного доступа. Лекарства рассматриваются как часть комплексной помощи, включающей питание, физическую активность и медицинское сопровождение.
Для оценки такого рынка важно понимать, сколько людей могут не только начать, но и продолжать подходящее им лечение. Для пациента значима стоимость терапии за месяц и более длительный период. Для системы здравоохранения — результаты лечения, его переносимость и доступность для людей с медицинской потребностью.
Для аптек и производителей из этого следует управленческий вывод: рост денежного оборота стоит оценивать вместе с числом покупателей, повторными покупками и устойчивостью спроса. Сам по себе оборот не показывает прибыльность бизнеса. Он также не раскрывает, какая часть пациентов прекращает лечение из-за цены или других причин.
Следующие обзоры позволят проверить, сохраняется ли рост рецептурного сегмента и сокращение безрецептурного. Но для выводов об улучшении медицинской помощи понадобятся дополнительные данные о пациентах, длительности терапии и её результатах. Даже уменьшение числа упаковок не доказывает сокращения объёма лечения: одна упаковка может содержать разное количество доз.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- DSM. «Фармацевтический рынок России. Сентябрь 2026»
- IQVIA. Global Medicine Use Trends 2026, 11 февраля 2026 года
- IQVIA. U.S. Medicine Use Trends 2026, 28 апреля 2026 года
- ВОЗ. WHO issues global guideline on the use of GLP-1 medicines in treating obesity, 1 декабря 2025 года
- Промомед. «Тирзетта»: состав и инструкция