Фармацевтические блокбастеры обеспечили 63% продаж брендовых лекарств
91 препарат и 63% продаж брендов: как блокбастеры меняют экономику фармрынка
В 2024 году 91 препарат обеспечил 63% мировых продаж брендовых лекарств по прейскурантным ценам. Согласно отчету IQVIA Institute, за четверть века число препаратов-блокбастеров выросло почти впятеро, одновременно усилилась концентрация продаж среди наиболее успешных продуктов. Такая структура создает большие возможности для финансирования разработок, но повышает зависимость производителей от отдельных лекарств. Для здравоохранения следующая важная развилка связана с окончанием их эксклюзивности и появлением конкурентов.
Исторический миллиард пересчитали с учетом инфляции
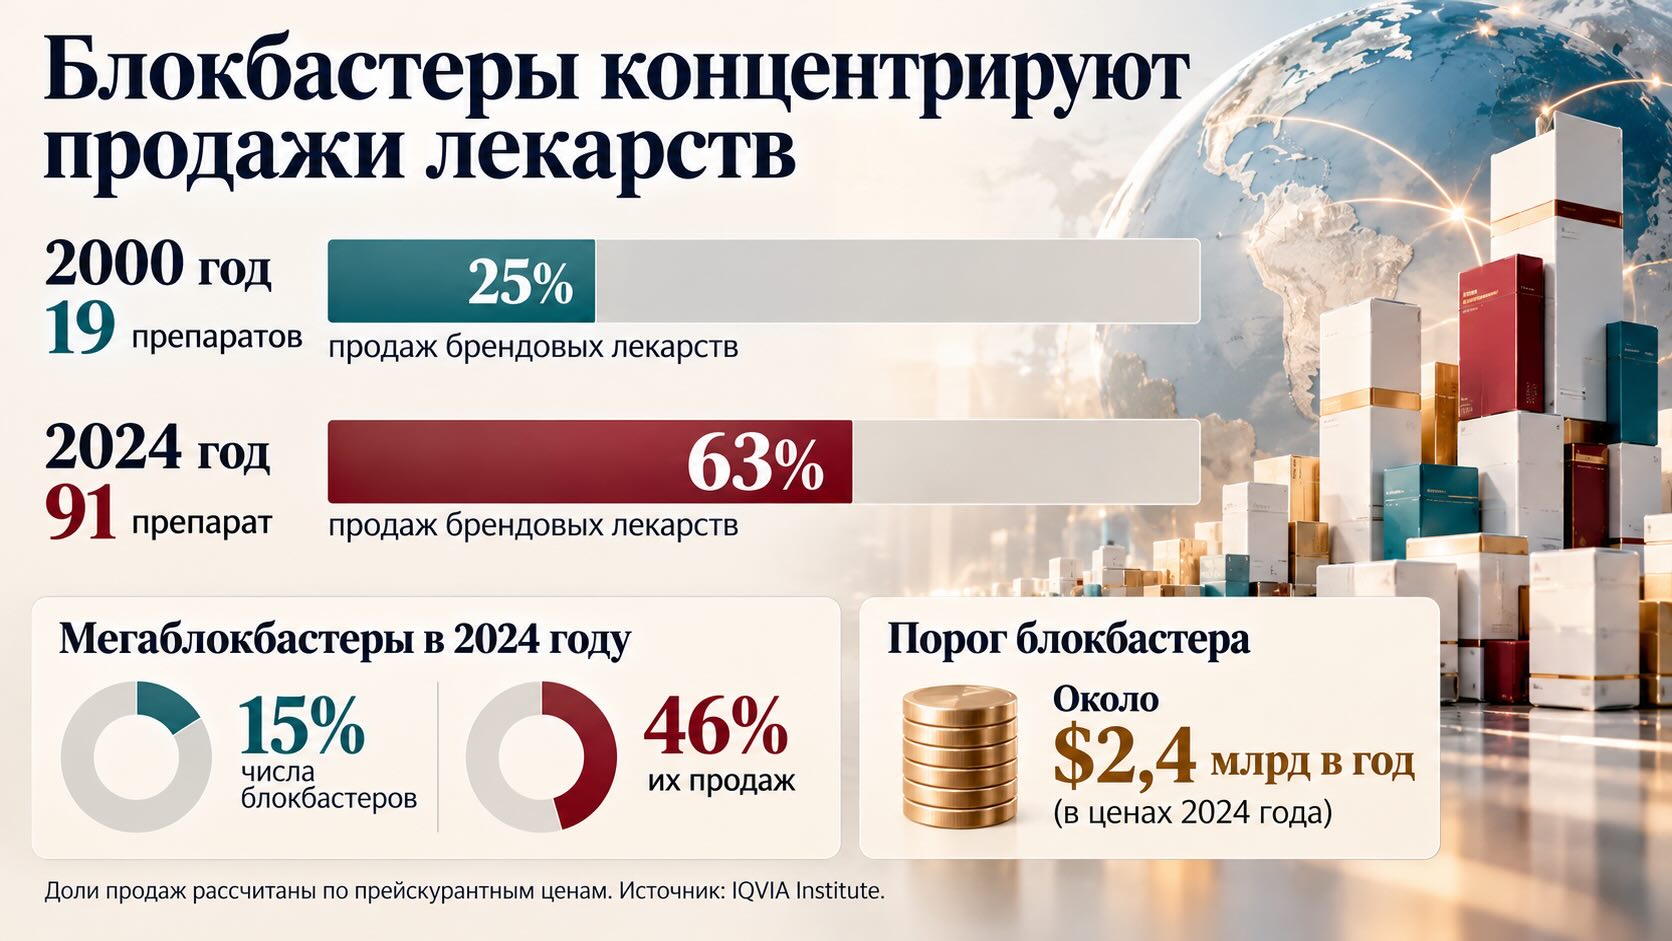
Для сравнения разных десятилетий IQVIA использовала порог, привязанный к $1 млрд годовых мировых продаж в 1986 году. После поправки на инфляцию он составляет около $2,4 млрд в ценах 2024 года. Именно это определение применяется в исследовании: неизменный номинальный миллиард со временем позволял бы относить к блокбастерам препараты с меньшим экономическим масштабом.
По такой методологии число блокбастеров увеличилось с 19 в 2000 году до 91 в 2024-м. Их доля в продажах брендовых лекарств выросла с 25% до 63%, хотя по количеству они составляли лишь 2-4% брендовых препаратов в каждом году анализируемого периода.
Совокупные продажи блокбастеров достигли примерно $700 млрд. IQVIA оценивает эту величину как почти половину мировых расходов на рецептурные лекарства. Здесь важно различать основания сравнения: 63% относятся к сегменту брендовых препаратов, а почти половина — к более широкому рецептурному рынку.
Расчеты по прейскурантным ценам характеризуют распределение стоимости лекарств до учета всех скидок и договорных компенсаций. Поэтому эти показатели нельзя напрямую приравнивать к фактической выручке производителей, платежам страховщиков или расходам пациентов. Отчет, опубликованный 22 октября 2026 года, описывает продажи до 2024 года включительно.
Онкология, иммунология и диабет изменили состав лидеров
IQVIA выделяет четыре периода развития блокбастерной модели:
- 2000-2006 годы: основу составляли препараты для распространенных заболеваний, включая средства для снижения липидов крови, лечения язвенной болезни, боли и психических расстройств. Большие продажи обеспечивались прежде всего массовым применением.
- 2007-2013 годы: утрата эксклюзивности прежних лидеров совпала с ростом специализированной терапии.
- 2014-2020 годы: специализированные препараты стали большинством среди блокбастеров.
- 2021-2024 годы: их доминирование сохранилось, а продажи все сильнее концентрировались у продуктов с особенно высокими коммерческими результатами.
К 2024 году специализированные препараты составляли 63% блокбастеров по количеству. На онкологию, иммунологию и лечение диабета вместе приходилось 60% против 5% в 2000 году.
Специализированная терапия связана с особенностями заболеваний, наблюдения и организации лечения. Эта категория не совпадает с биологическими лекарствами, которые выделяют по природе действующего вещества и способу производства. В классификации IQVIA специализированными могут быть и препараты на основе небольших химических молекул.
Экономическая логика также стала разнообразнее. Большие продажи могут складываться из числа пациентов, стоимости и продолжительности лечения, а также расширения применения одного препарата при разных заболеваниях. Поэтому одинаковая коммерческая выручка может соответствовать очень разному количеству людей, получающих терапию.
Один препарат объединяет несколько рынков лечения
Особую роль приобрели мегаблокбастеры. IQVIA относит к ним препараты с продажами не менее пяти годовых блокбастерных порогов — примерно $12 млрд в ценах 2024 года. Они составляли 15% блокбастеров по количеству, но обеспечивали 46% продаж этой группы.
Один из механизмов такого роста — расширение показаний, то есть перечня заболеваний и клинических ситуаций, при которых препарат разрешено применять. Если исследования подтверждают пользу лекарства для новых групп пациентов, один продукт последовательно получает доступ к нескольким рынкам лечения.
Показательный пример — пембролизумаб, выпускаемый под торговым названием Keytruda. Merck & Co., известная за пределами США и Канады как MSD, сообщила о продажах препарата на $29,5 млрд за 2024 год, на 18% больше предыдущего года. В сообщении о финансовых результатах компания связывала рост спроса с применением при разных метастатических опухолях и на более ранних стадиях отдельных онкологических заболеваний.
Это показатель отчетности производителя, который нельзя напрямую смешивать с оценками IQVIA по прейскурантным ценам. Однако пример объясняет сам механизм концентрации: разные группы пациентов и несколько направлений лечения формируют продажи одного продукта.
Для производителя расширение показаний увеличивает коммерческий потенциал уже разработанного лекарства. Для пациента значение имеет доказанная польза именно при его заболевании и стадии: успех препарата в одной клинической ситуации сам по себе не подтверждает эффективность в другой.
Быстрый рост продаж не устраняет зависимость от срока защиты
Среди препаратов, достигших блокбастерного уровня, среднее время от выхода на рынок до первого преодоления порога составляет 4,8 года. У 67% это происходит в первые пять лет.
Эта статистика описывает коммерчески успешные продукты. Она не показывает вероятность того, что любое новое лекарство станет блокбастером, и не включает предшествующие годы исследований и разработки.
После первого достижения порога до утраты эксклюзивности в США проходит в среднем 12,1 года. При этом IQVIA отдельно уточняет: продажи некоторых препаратов опускаются ниже блокбастерного уровня еще до окончания этого периода. Запас времени до появления конкурирующих версий и устойчивость высокого спроса — разные характеристики.
Для компаний отсюда следует стратегический риск. Расширение показаний может поддерживать рост одного продукта, но не обязательно уменьшает зависимость от него. Более устойчивый портфель требует нескольких самостоятельных источников дохода с разными сроками защиты и научными рисками. Это редакционный вывод из наблюдаемой концентрации продаж, а не отдельный прогноз IQVIA.
- Патентный обрыв 2026: деградация эксклюзивности десяти блокбастеров и новая карта прибыли Большой Фармы
- Биосимиляры в США и патентный барьер
Контекст рынка и отрасли:
Экономия после окончания защиты зависит от реальной конкуренции
По оценке IQVIA, девять современных мегаблокбастеров могут утратить эксклюзивность в США в 2028-2036 годах. Этот прогноз относится к американскому рынку: сроки защиты и выхода конкурентов в других странах могут отличаться.
Для производителей это создает необходимость заранее готовить замену будущим выпадающим доходам. Для систем здравоохранения открывается возможность закупать более доступные версии лекарств и расширять охват лечением.
Для химических препаратов такими версиями становятся дженерики с тем же действующим веществом. Для биологических лекарств разрабатывают биоаналоги. Согласно требованиям Европейского агентства по лекарственным средствам (EMA), их одобрение предполагает подтверждение высокого сходства с исходным препаратом и отсутствия клинически значимых различий по качеству, эффективности и безопасности.
Масштаб экономии зависит от того, сколько конкурентов действительно выйдет на рынок. FDA изучило американские препараты, у которых первые дженерики появились в 2015-2017 годах, и обнаружило связь между увеличением числа производителей и снижением цен. По показателю цен производителей медианное снижение относительно оригинального препарата до конкуренции составляло 39% при одном производителе дженерика и 79% при четырех.
Эти результаты относятся к конкретной исторической выборке препаратов розничного сегмента. Они не измеряют напрямую расходы пациентов и не дают основания обещать такое же снижение цен каждому будущему биоаналогу.
Практическая задача здравоохранения поэтому начинается до окончания защиты: оценить готовность конкурентов, условия закупок, надежность поставок и правила оплаты терапии. Более низкая цена сможет расширить доступ к лечению, если препарат действительно появится в системе оказания помощи и высвободившиеся средства будут использованы для пациентов.
При этом блокбастерный статус остается коммерческой характеристикой. Выбор лечения определяется соотношением пользы и риска для конкретного человека, а объем мировых продаж не заменяет клинических доказательств.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- IQVIA Institute. A New Look at Biopharmaceutical Blockbusters
- Merck. Merck Announces Fourth-Quarter and Full-Year 2024 Financial Results
- FDA. Generic Competition and Drug Prices: New Evidence Linking Greater Generic Competition and Lower Generic Drug Prices
- European Medicines Agency. Biosimilar medicines: Overview
- IQVIA. MIDAS Early Bird: Sales trends of 2023 and implications for the future