Рынок местных противовирусных препаратов вырос на 8,3% при снижении спроса
Местные противовирусные препараты: выручка растёт, хотя россияне покупают всё меньше упаковок
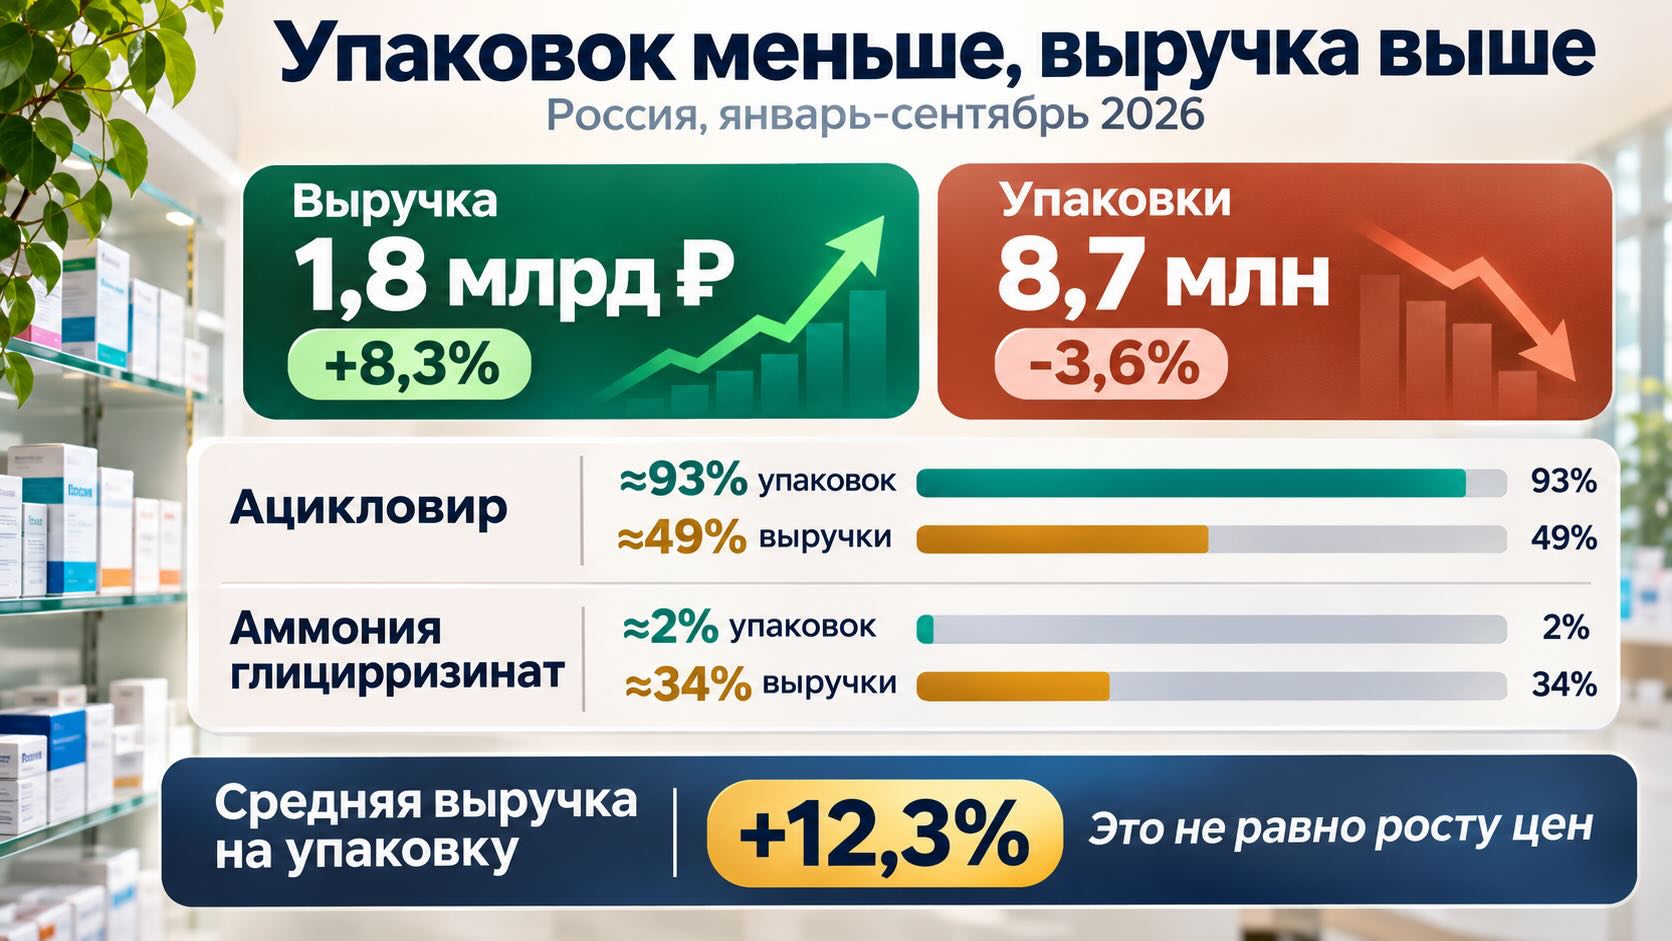
Российский розничный рынок препаратов для местного применения при вирусных инфекциях за девять месяцев 2026 года достиг 1,8 млрд рублей, увеличившись на 8,3%. Однако количество проданных упаковок сократилось на 3,6%, до 8,7 млн. Снижение натуральных продаж продолжается третий год подряд. Данные RNC Pharma показывают, что финансовый рост сегмента всё больше зависит от стоимости и структуры приобретаемых препаратов, а не от увеличения количества покупок. При этом в одной статистической категории объединены лекарства с принципиально разными механизмами действия и клиническими показаниями.
Выручка увеличилась на 8,3%, но количество проданных упаковок продолжает сокращаться
По данным аналитической компании RNC Pharma, за январь-сентябрь 2026 года российские аптеки реализовали 8,7 млн упаковок препаратов группы D06D по классификации EphMRA. По сравнению с аналогичным периодом 2025 года натуральные продажи сократились на 3,6%, тогда как выручка выросла на 8,3% и достигла 1,8 млрд рублей в розничных ценах с учётом НДС.
Подобное расхождение наблюдалось и ранее. По итогам полного 2025 года объём продаж группы сократился на 2%, до 12,4 млн упаковок, но денежная ёмкость рынка увеличилась на 4,9%, превысив 2,3 млрд рублей.
Из этих показателей следует важный экономический вывод: средняя розничная выручка на одну проданную упаковку за девять месяцев 2026 года выросла приблизительно на 12,3%.
Однако этот показатель нельзя напрямую считать темпом подорожания лекарств. Он зависит не только от изменения цен на конкретные препараты, но и от структуры продаж: соотношения дорогих и дешёвых марок, лекарственных форм, размеров упаковок и предпочтений покупателей.
Особенно показателен результат препаратов, продаваемых под названием «Ацикловир». Их денежные продажи увеличились на 17%, хотя количество реализованных упаковок сократилось на 5%. Следовательно, средняя выручка на упаковку внутри этой торговой позиции выросла примерно на 23%.
Такая динамика может быть связана с изменением цен, перераспределением спроса между производителями и ассортиментными сдвигами. Опубликованных агрегированных данных недостаточно, чтобы определить вклад каждого фактора.
Ацикловир формирует почти весь натуральный спрос, но менее половины денежного рынка
Основу российского сегмента составляют препараты на основе ацикловира. На них приходится почти 93% реализованных упаковок и около 49% совокупной розничной выручки, согласно оценке RNC Pharma.
Ацикловир — противовирусное вещество, применяемое для лечения инфекций, вызываемых вирусами простого герпеса. Он препятствует синтезу вирусной ДНК, подавляя размножение вируса в инфицированных клетках. При этом препарат не устраняет вирус, сохраняющийся в организме в латентном состоянии, поэтому не исключает последующих рецидивов.
Высокая распространённость ацикловира на аптечном рынке сопровождается интенсивной конкуренцией. Препараты с этим действующим веществом предлагают около 20 производителей. Под торговой позицией «Ацикловир» объединена продукция 16 компаний, среди которых ключевую роль играет «Акрихин».
Эта позиция занимает первое место в денежном рейтинге с долей 38,2%.
Совершенно другую экономическую структуру демонстрируют препараты на основе аммония глицирризината, представленные преимущественно спреями для наружного применения.
Их доля составляет лишь около 2% проданных упаковок, но достигает 34% розничной выручки категории.
Если сопоставить опубликованные доли, средняя выручка на упаковку средств с аммония глицирризинатом оказывается приблизительно в 32 раза выше, чем на упаковку препаратов на основе ацикловира.
Это расчёт по округлённым рыночным долям, а не прямое сравнение аптечных цен или стоимости курсов лечения. Лекарства различаются по форме выпуска, объёму упаковки, назначению и режиму применения.
Тем не менее столь значительная разница объясняет, почему небольшая часть натурального спроса способна формировать существенную долю денежного рынка.
Три лидирующие торговые позиции контролируют почти 87% выручки
Денежная структура российского сегмента отличается высокой концентрацией.
Первое место занимает «Ацикловир» с долей 38,2%. Второе удерживает «Эпиген» компании «Инвар» — 30,3%. На третьей позиции находится «Зовиракс» корпорации «Хелеон» — 18,4%.
Совокупная доля этих трёх позиций достигает 86,9% розничной выручки.
При этом динамика лидеров существенно различается.
Продажи «Эпигена», содержащего аммония глицирризинат, сократились на 5% в денежном выражении и на 14% в упаковках. «Зовиракс», напротив, увеличил денежные продажи на 3%.
Под маркой «Зовиракс» представлены как препараты ацикловира, так и комбинация ацикловира с гидрокортизоном. Поэтому денежные доли отдельных торговых марок нельзя без дополнительной детализации напрямую сопоставлять с долей одного действующего вещества.
Концентрация выручки показывает коммерческое значение ведущих марок, но сама по себе ничего не говорит об их сравнительной клинической эффективности.
Именно здесь рыночная статистика требует дополнительного медицинского объяснения.
В одной категории оказались препараты против герпеса и средства для лечения кондилом
Классификация EphMRA объединяет в группе D06D препараты для местного применения при вирусных инфекциях.
Однако внутри неё присутствуют разные терапевтические подходы.
Подгруппа D06D1 включает местные противовирусные средства, а D06D9 — другие препараты, используемые при вирусных инфекциях, включая средства для лечения наружных аногенитальных кондилом.
Таким образом, принадлежность к одной рыночной группе не означает одинакового механизма действия.
Ацикловир непосредственно подавляет размножение вирусов простого герпеса.
Имихимод, напротив, не обладает прямым противовирусным действием. Он изменяет местный иммунный ответ, стимулируя образование интерферонов и других сигнальных молекул иммунной системы. Такой механизм используется, в частности, при лечении наружных аногенитальных кондилом, вызываемых вирусом папилломы человека (ВПЧ).
В российском рейтинге имихимод представлен, среди прочего, препаратами «Кераворт» компании «Гленмарк» и «Вартоцид» компании «Цитомед».
«Кераворт» занимает четвёртое место с долей 3,9% денежного рынка, а «Вартоцид» — восьмое с долей 1,3%.
Объединение таких препаратов в одной категории полезно для коммерческой аналитики, но способно создавать ошибочное впечатление, будто все они используются при одинаковых заболеваниях и являются взаимозаменяемыми.
На практике герпетическая инфекция и ВПЧ-ассоциированные кондиломы требуют различных подходов к лечению.
Международные исследования показывают, насколько различается клиническая ценность местной терапии
В сентябре 2026 года Кокрейновское сотрудничество опубликовало систематический обзор методов лечения лабиального герпеса — периодически возникающих герпетических высыпаний на губах.
Авторы проанализировали 87 исследований с участием 22 631 человека.
Согласно результатам семи исследований, включавших 3475 участников, крем с ацикловиром, вероятно, сокращает продолжительность заживления высыпаний приблизительно на один день по сравнению с плацебо.
Это клинически измеримый, но относительно умеренный эффект. Он не означает устранения вируса из организма или предотвращения будущих эпизодов заболевания.
Результаты нельзя автоматически переносить на все формы герпетической инфекции.
Например, европейские рекомендации по лечению генитального герпеса 2024 года отдают предпочтение системным противовирусным препаратам — ацикловиру, валацикловиру и фамцикловиру, принимаемым внутрь.
Местная противовирусная терапия при генитальном герпесе не рекомендуется как менее эффективная по сравнению с системным лечением.
Совершенно иная ситуация наблюдается при наружных аногенитальных кондиломах.
В рекомендациях Всемирной организации здравоохранения (ВОЗ) 2024 года среди вариантов самостоятельного местного лечения под медицинским наблюдением рассматриваются имихимод и подофиллотоксин. Американские рекомендации CDC также включают синекатехины — препараты на основе компонентов экстракта зелёного чая.
Последняя группа представлена, в частности, препаратом «Вереген».
При этом лечение кондилом направлено прежде всего на устранение видимых образований. Исчезновение кондилом не означает гарантированного устранения ВПЧ-инфекции или отсутствия риска рецидива.
Отдельного внимания заслуживают средства на основе аммония глицирризината, занимающие значительную долю российского рынка. Они не входят в перечисленные рекомендации ВОЗ и CDC по лечению наружных аногенитальных кондилом.
Это не позволяет автоматически судить об эффективности таких препаратов при всех других заявленных показаниях. Однако подчёркивает необходимость оценивать каждое средство по конкретному заболеванию, результатам клинических исследований и действующим рекомендациям, а не по коммерческой популярности.
Гинокейр и Вартоцид усиливают конкуренцию среди российских производителей
Одним из заметных изменений рыночной структуры стало появление новых отечественных торговых марок.
В 2025 году «Биннофарм Групп» представила препарат «Гинокейр» на основе аммония глицирризината.
По результатам девяти месяцев 2026 года его доля достигла 2% денежного рынка. Новый препарат опередил «Глицивир» компании «Вифитех», занимающий шестое место с долей 1,5%.
Для «Глицивира» аналитики зафиксировали снижение продаж на 9% в рублях и на 14% в упаковках.
Особенно быстро увеличивались продажи «Вартоцида».
Препарат компании «Цитомед» продемонстрировал рост денежной реализации на 819% относительно девяти месяцев 2025 года. Это соответствует увеличению приблизительно в 9,2 раза.
Сопоставимая динамика наблюдалась и в натуральном выражении.
Однако при доле всего 1,3% денежного рынка столь значительный процентный рост следует интерпретировать осторожно. Быстрое расширение продаж с относительно небольшой исходной базы не обязательно означает масштабное перераспределение всего сегмента.
За пределами первой десятки также выделяется «Вереген» компании «Орникс». Его денежные продажи выросли втрое, а натуральные — в четыре раза.
В целом эти изменения свидетельствуют об усилении конкуренции внутри отдельных терапевтических направлений, особенно в сегменте препаратов для лечения кондилом.
RNC Pharma характеризует происходящее как выраженный процесс импортозамещения.
Появление новых российских марок и рост продаж отечественных препаратов согласуются с такой оценкой. Однако в опубликованных данных отсутствует динамика совокупных долей российских и зарубежных производителей, а также подробная информация о фактических странах производства.
Поэтому количественно оценить масштаб импортозамещения на основании представленного рейтинга невозможно.
- Прителивир получил одобрение FDA для лечения устойчивого герпеса
- Сезонные лекарства перестали быть драйвером роста для аптек
Контекст рынка и отрасли:
Снижение продаж в упаковках не означает уменьшения числа вирусных инфекций
Для системы здравоохранения принципиально важно различать аптечное потребление лекарств и реальную распространённость заболеваний.
Продажи препаратов группы D06D могут меняться под влиянием множества факторов: стоимости лечения, предпочтений пациентов, выбора лекарственной формы, доступности альтернатив и изменений в медицинских назначениях.
Например, переход части пациентов с местных средств на системную терапию способен уменьшить продажи кремов, даже если число эпизодов герпетической инфекции не изменилось.
Аналогично рост использования процедурных методов лечения кондилом может повлиять на спрос на наружные препараты.
Однако предоставленная статистика не позволяет установить, происходили ли такие изменения на российском рынке в 2026 году.
Снижение числа проданных упаковок нельзя считать доказательством сокращения заболеваемости, улучшения профилактики или уменьшения потребности в терапии.
С другой стороны, рост денежной выручки не обязательно свидетельствует о расширении доступности лечения.
Для аптечных сетей и производителей результаты RNC Pharma показывают необходимость анализировать не только общую выручку категории, но и натуральные продажи конкретных препаратов, изменение средней стоимости упаковки и структуру спроса по действующим веществам.
Для пациентов эти данные имеют другое значение: популярность препарата и его высокая цена не являются самостоятельными критериями правильного выбора терапии.
При герпетических высыпаниях, аногенитальных кондиломах и других вирусных поражениях кожи важны точный диагноз, локализация процесса, клинические рекомендации и ограничения конкретного лекарственного средства.
Дополнительную информацию о развитии российского сегмента дадут результаты полного 2026 года, особенно если они будут сопровождаться детализацией цен, натуральных продаж, происхождения продукции и распределения спроса между терапевтическими группами.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Категория местных противовирусных препаратов на розничном рынке характеризуется выраженным процессом импортозамещения, 3 ноября 2026 года
- EphMRA. Anatomical Classification Guidelines 2026. Классификация препаратов, включая группу D6D
- Cochrane. What are the benefits and risks of treatments for cold sores (herpes labialis)? Систематический обзор, 30 сентября 2026 года
- European guidelines for the management of genital herpes, 2024. Journal of the European Academy of Dermatology and Venereology
- World Health Organization. Recommendations for the treatment of Trichomonas vaginalis, Mycoplasma genitalium, Candida albicans, bacterial vaginosis and human papillomavirus (anogenital warts), 16 July 2024