Поставки лекарств на 839,7 млрд рублей: приоритеты госзакупок в 2026 году
Поставки лекарств в России выросли на 18%: почему увеличение расходов не означает большей доступности лечения
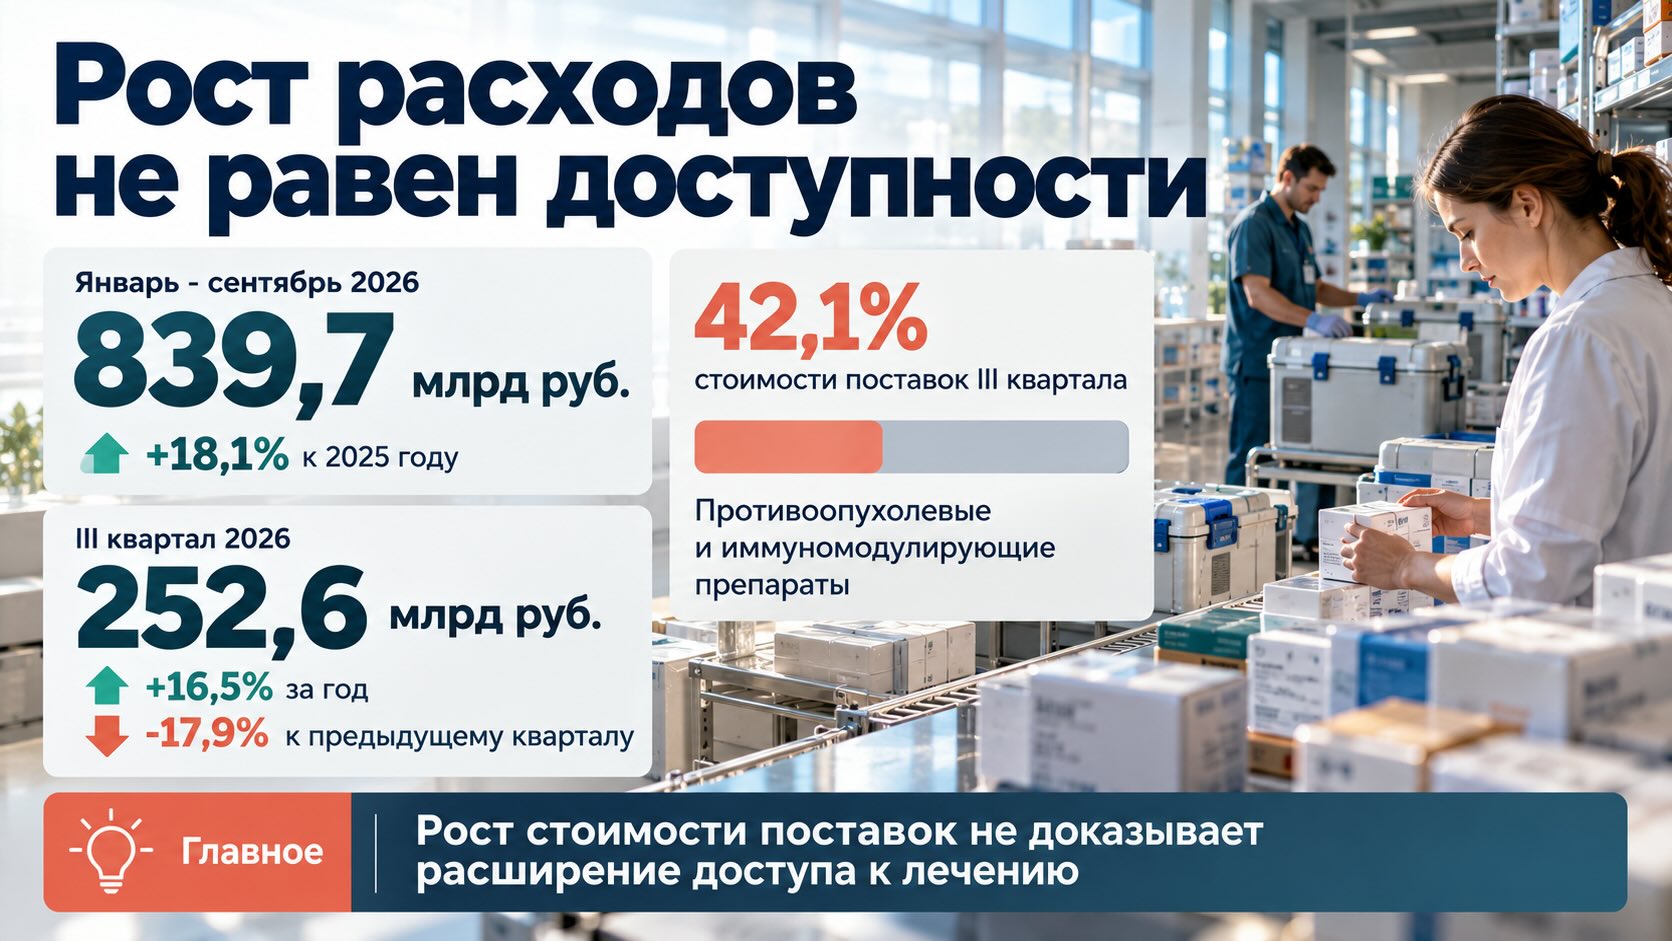
Мировой фармацевтический рынок меняется: всё большую часть расходов формируют инновационные препараты для лечения онкологических, иммунных и редких генетических заболеваний. Российская статистика государственных поставок отражает ту же тенденцию. По данным Headway Company, за январь-сентябрь 2026 года стоимость поставленных лекарств достигла 839,7 млрд рублей, увеличившись на 18,1%. При этом в III квартале более 42% стоимости пришлось на противоопухолевые и иммуномодулирующие препараты. Главный вопрос заключается не только в том, сколько средств направляется на лекарства, но и в том, насколько увеличение расходов превращается в доступность и результативность лечения.
Глобальный фармрынок всё больше зависит от стоимости терапии, а не числа упаковок
Рост расходов на лекарства уже нельзя объяснить исключительно увеличением потребления или повышением цен. Существенную роль играет изменение структуры лечения: традиционные препараты постепенно дополняются дорогостоящими биологическими лекарствами, таргетной терапией и средствами для редких заболеваний.
В опубликованном в феврале 2026 года прогнозе IQVIA Institute главными направлениями роста мировых фармацевтических расходов до 2030 года названы онкология, иммунология, сахарный диабет и ожирение. Аналитики отмечают, что увеличение затрат связано не только с расширением использования лекарств, но и с переходом к более дорогостоящим терапевтическим подходам.
Особенно заметно это в государственном здравоохранении, где новые медицинские возможности приходится сопоставлять с ограниченными бюджетами.
По данным ОЭСР, в 15 странах, для которых доступна сопоставимая статистика, доля лекарств, используемых в больницах и других учреждениях вне обычной аптечной розницы, увеличилась с 21% общих фармацевтических расходов в 2013 году до 25% в 2023 году. Среди причин организация выделяет распространение дорогостоящих методов лечения онкологических, иммунных и редких заболеваний.
Российский рынок государственных поставок демонстрирует сходную структуру расходов, хотя прямое сравнение денежных показателей разных стран невозможно без учета принципов финансирования, цен и организации медицинской помощи.
Поставки в III квартале снизились, но годовая динамика остаётся положительной
Согласно исследованию Headway Company, опубликованному 28 октября 2026 года, объём поставок лекарственных средств в России за III квартал составил 252,6 млрд рублей.
Это на 16,5% больше, чем за аналогичный период 2025 года, когда показатель находился на уровне 216,8 млрд рублей. Для сравнения, в III квартале 2024 года стоимость поставок составляла 173,9 млрд рублей.
Однако последовательная динамика 2026 года выглядит иначе:
- I квартал — 279,4 млрд рублей.
- II квартал — 307,7 млрд рублей.
- III квартал — 252,6 млрд рублей.
После максимального значения во II квартале объём поставок сократился на 17,9%.
Такое снижение не обязательно указывает на ухудшение лекарственного обеспечения. Государственные закупки и исполнение контрактов распределяются по календарю неравномерно: крупные поставки могут приходиться на отдельные месяцы, а препараты, закупленные ранее, поступать в медицинские учреждения позднее.
Для установления причин квартального снижения необходимы дополнительные данные о сроках исполнения контрактов, структуре закупаемых препаратов и натуральных объёмах поставок.
За девять месяцев стоимость поставленных лекарств достигла 839,7 млрд рублей, что на 18,1% превышает результат соответствующего периода 2025 года.
Важно учитывать границы исследования. Headway специализируется на мониторинге государственных фармацевтических закупок. Поэтому опубликованные показатели характеризуют отслеживаемый компанией бюджетный сегмент поставок, а не весь российский фармрынок, включая коммерческие аптечные продажи.
Противоопухолевые и иммуномодулирующие препараты занимают 42% стоимости поставок
Наиболее показательная часть исследования — распределение расходов по терапевтическим группам.
В III квартале 2026 года крупнейшие категории выглядели следующим образом:
- Противоопухолевые и иммуномодулирующие препараты — 106,3 млрд рублей.
- Препараты для лечения заболеваний крови и органов кроветворения — 31,2 млрд рублей.
- Противомикробные препараты для системного применения — 31,0 млрд рублей.
- Средства для лечения заболеваний желудочно-кишечного тракта и нарушений обмена веществ — 25,3 млрд рублей.
- Препараты для костно-мышечной системы — 21,9 млрд рублей.
На эти пять терапевтических групп суммарно приходится около 85% стоимости поставок.
Особенно выделяется категория противоопухолевых и иммуномодулирующих лекарств. Её доля составляет приблизительно 42,1% общего объёма.
При этом данная категория не ограничивается непосредственно лечением рака. В неё также входят некоторые препараты, применяемые при аутоиммунных и других заболеваниях, связанных с нарушениями работы иммунной системы.
Высокая стоимость этой группы во многом объясняется характером современной терапии. Например, моноклональные антитела представляют собой биологические препараты, способные избирательно воздействовать на определённые молекулярные механизмы заболевания.
Пембролизумаб и ниволумаб блокируют сигналы, которые некоторые опухоли используют для подавления иммунного ответа. Благодаря этому иммунная система получает возможность эффективнее распознавать и атаковать опухолевые клетки.
В III квартале стоимость поставок пембролизумаба составила 5,5 млрд рублей, ниволумаба — 4 млрд рублей.
Такие лекарства существенно расширили возможности лечения ряда злокачественных новообразований, но их применение требует значительных финансовых ресурсов. Кроме того, результат зависит от типа опухоли, биологических характеристик заболевания и состояния пациента.
Поэтому увеличение расходов на подобные препараты не следует автоматически приравнивать к пропорциональному росту числа пролеченных пациентов.
Редкие заболевания показывают, насколько различаются стоимость и количество лекарств
Особое место в статистике Headway занимают препараты для лечения редких, или орфанных, заболеваний.
Их экономическая особенность заключается в сочетании относительно небольшого числа потенциальных пациентов с высокой стоимостью некоторых видов терапии.
Один из примеров — онасемноген абепарвовек, препарат генной терапии спинальной мышечной атрофии. Это наследственное заболевание, при котором нарушается работа двигательных нервных клеток, постепенно приводя к выраженной мышечной слабости.
Генная терапия направлена на доставку функциональной копии гена SMN1, необходимого для выживания этих клеток.
По данным Headway, в III квартале стоимость поставок онасемногена абепарвовека составила 3,4 млрд рублей при количестве 0,03 тыс. упаковок, то есть около 30 упаковок.
Количество упаковок нельзя автоматически переводить в число получивших лечение пациентов: необходимо учитывать комплектацию препарата и принципы отражения поставок в отчётности.
Тем не менее пример наглядно демонстрирует, как сравнительно небольшое количество лекарственной продукции способно формировать многомиллиардные расходы.
Другой препарат для лечения спинальной мышечной атрофии — рисдиплам — обеспечивает увеличение образования функционального белка SMN за счёт изменения обработки матричной РНК. В отличие от однократно применяемой генной терапии, рисдиплам используется в рамках длительного лечения.
В III квартале его поставки составили 1,1 млрд рублей, увеличившись на 799% в денежном выражении относительно аналогичного периода предыдущего года.
Значительный рост также зафиксирован для селуметиниба, применяемого при определённых проявлениях нейрофиброматоза первого типа: стоимость поставок увеличилась на 1233%, до 0,5 млрд рублей.
Однако столь высокие проценты могут отражать низкую базу предыдущего периода, изменение сроков крупных закупок или перераспределение финансирования. Без данных о количестве пациентов и продолжительности терапии невозможно определить, насколько вырос реальный охват лечением.
Поставки и заключённые контракты движутся с разной скоростью
Сопоставление двух исследований Headway Company позволяет увидеть важную особенность государственного лекарственного обеспечения.
В III квартале 2026 года стоимость поставок увеличилась на 16,5% по сравнению с аналогичным периодом прошлого года. Одновременно стоимость заключённых контрактов, согласно отдельному анализу тендерного рынка, сократилась на 1,5%, до 237,2 млрд рублей.
На первый взгляд показатели могут выглядеть противоречиво, но они отражают разные этапы закупочного процесса.
Заключение контракта означает возникновение обязательства поставить лекарство на согласованных условиях. Фактическая поставка может произойти значительно позднее и фиксируется в документах исполнения, включая товарные накладные.
Поэтому объём поставок способен увеличиваться даже в период сокращения стоимости новых контрактов — например, за счёт исполнения договоров, заключённых в предыдущие месяцы.
За январь-сентябрь Headway оценивает стоимость контрактов в 858,9 млрд рублей, а поставок — в 839,7 млрд рублей.
Эти величины нельзя механически вычитать друг из друга и считать полученную разницу объёмом недопоставленных препаратов. Контракты и поставки имеют различные временные границы, а один договор может исполняться несколькими партиями.
Для оценки реального лекарственного обеспечения принципиально важно отслеживать не только заключённые договоры, но и их исполнение.
Концентрация поставщиков усиливает значение крупных государственных контрактов
Структура участников рынка также заслуживает внимания.
В III квартале крупнейшими поставщиками стали:
- «Фармстандарт»: 22,4 млрд рублей.
- «ИРВИН»: 19,7 млрд рублей.
- «Р-Фарм»: 17,1 млрд рублей.
На три компании пришлось 59,2 млрд рублей, или 23,4% стоимости поставок.
По представленному рейтингу пятнадцать крупнейших поставщиков обеспечили в совокупности около 133,5 млрд рублей — почти 53% квартального объёма.
Такая концентрация означает, что исполнение сравнительно небольшого числа крупных портфелей контрактов способно заметно влиять на общую динамику государственных поставок.
Однако необходимо различать поставщика и производителя. Поставщиком по государственному контракту может выступать дистрибьютор, который закупает лекарства у нескольких производителей, включая зарубежные компании.
Следовательно, высокое положение организации в рейтинге поставщиков само по себе не свидетельствует о её доле в российском фармацевтическом производстве.
Рост производства и увеличение поставок — не один и тот же показатель
Интересное сопоставление дают опубликованные 29 октября 2026 года результаты RNC Pharma.
По оценке компании, за первые девять месяцев 2026 года стоимость производства готовых лекарственных препаратов в России достигла 839,2 млрд рублей, увеличившись на 17,8%.
В натуральном выражении было выпущено около 2,97 млрд потребительских упаковок, что на 3% больше уровня предыдущего года. В минимальных единицах дозирования рост составил 5%.
Таким образом, денежная динамика производства значительно опережала натуральную.
Это может отражать сочетание изменения цен, структуры выпуска, соотношения дорогих и дешёвых препаратов и других факторов. Для количественного определения вклада каждого из них необходим дополнительный анализ.
При этом почти одинаковые стоимостные показатели RNC Pharma и Headway Company — 839,2 и 839,7 млрд рублей — не означают, что исследования измеряют один и тот же рынок.
RNC Pharma оценивает выпуск лекарств российскими предприятиями и локализованными производствами в ценах отгрузки производителей. Headway анализирует поставки в системе государственных закупок, которые могут включать как отечественные, так и импортные препараты.
У этих исследований различаются охват, этап движения товара и принципы стоимостной оценки. Их результаты нельзя складывать или использовать как взаимозаменяемые характеристики национального фармрынка.
Читайте также на АПТЕКИУМ:
- Госзакупки лекарств в России выросли на 21%, но третий квартал показал замедление
- Госзакупки жизненно важных лекарств выросли на 18,4%: почему снижение цен не остановило рост расходов
Контекст рынка и отрасли:
Для пациентов важнее непрерывность лечения, чем стоимость закупленного препарата
В статистике Headway также приведены показатели, характеризующие структуру государственного обеспечения.
В инфографике обозначены 82% для лекарств из перечня жизненно необходимых и важнейших лекарственных препаратов (ЖНВЛП), 31% для льготных закупок, 43% для Москвы и 32% для федерального бюджета.
Эти показатели относятся к разным аналитическим категориям, которые могут пересекаться. Их нельзя суммировать. Кроме того, открытая публикация не раскрывает всех подробностей расчёта и распределения соответствующих долей.
Особенно осторожно следует трактовать географические данные. Место государственного заказчика или централизованной закупки не обязательно совпадает с территорией, где пациент фактически получает лекарство.
Для системы здравоохранения принципиальны другие вопросы: сколько пациентов нуждаются в конкретной терапии, сколько получают её своевременно, насколько регулярно выполняются назначения и как изменяются клинические результаты.
Например, увеличение поставок дорогостоящего онкологического препарата может свидетельствовать о расширении доступа к современному лечению. Но оно также может быть связано с изменением схем терапии, стоимости курса или графика закупок.
Эти ситуации имеют разное значение для пациентов и требуют разных управленческих решений.
В опубликованном в июле 2026 года глобальном докладе о раке Всемирная организация здравоохранения (WHO) обращает внимание именно на этот разрыв между научными достижениями и доступностью лечения.
ВОЗ подчёркивает, что развитие современной онкологии сопровождается сохраняющимся неравенством доступа к диагностике, лекарствам и качественной медицинской помощи.
Поэтому устойчивость лекарственного обеспечения всё сильнее зависит от способности систем здравоохранения одновременно решать три задачи: финансировать новые методы лечения, обеспечивать непрерывность уже назначенной терапии и оценивать реальные результаты расходования средств.
Для фармацевтических компаний эта ситуация повышает значение доказательств клинической и экономической ценности препаратов. Для государственных заказчиков — качества прогнозирования потребности, организации закупок и контроля исполнения контрактов.
Следующим важным показателем станет не только стоимость поставок за весь 2026 год, но и их натуральная динамика в отдельных терапевтических группах, особенно среди дорогостоящих препаратов для онкологических и редких заболеваний.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway Company. Объём поставок лекарственных средств по итогам III квартала 2026 года
- Headway Company. Аналитический обзор рынка тендерных закупок лекарственных средств по итогам III квартала 2026 года
- IQVIA Institute. Global Medicine Use Trends 2026
- OECD. Health at a Glance 2025: Pharmaceutical Expenditure
- World Health Organization. Global Status Report on Cancer 2026: The Future We Choose Together