Продажи лекарств в России за 44 недели 2026 года: рост в рублях, снижение в упаковках
Аптечный рынок России: упаковок продаётся меньше, но рублёвый оборот продолжает расти
На 44-й неделе 2026 года, со 2 по 8 ноября, российские аптеки сократили продажи лекарств на 3,2% в упаковках и на 2,4% в рублях по сравнению с предыдущей неделей. Однако годовая картина выглядит иначе: относительно аналогичной недели 2025 года рублёвый оборот лекарств вырос на 17,6% при увеличении натуральных продаж всего на 1,1%. За первые 44 недели 2026 года рынок реализовал 3,59 млрд упаковок лекарств на 1,727 трлн рублей. Эти показатели отражают важную особенность фармацевтической розницы: денежный рост всё заметнее расходится с динамикой количества проданных упаковок.
Ноябрь начался со снижения продаж почти во всех аптечных категориях
По данным аналитической компании DSM, на 44-й неделе 2026 года относительно предыдущей недели сократились продажи лекарственных препаратов, биологически активных добавок и прочей парафармацевтики.
Продажи лекарств уменьшились на 3,2% в упаковках и на 2,4% в рублях. У БАД снижение оказалось несколько более выраженным: на 3,9% в натуральном выражении и на 3,3% в денежном.
Прочая парафармацевтика, объединяющая различные неларекарственные товары аптечного ассортимента, потеряла 2,2% продаж в упаковках и 2% в рублях.
Единственной категорией с положительной недельной динамикой стала аптечная косметика. Её реализация увеличилась на 1% в упаковках и на 0,1% в рублях.
Недельное сокращение не обязательно свидетельствует об устойчивом ослаблении спроса. Аптечные продажи подвержены сезонным, календарным и эпидемиологическим колебаниям. Для оценки тенденции необходимо сопоставлять несколько последовательных недель, а также учитывать продажи за аналогичные периоды предыдущих лет.
Представленные DSM графики за последние 20 недель показывают неравномерное изменение оборота различных товарных категорий. Однако сами по себе они не позволяют установить причины снижения продаж в начале ноября.
Сравнение с 2025 годом показывает совершенно другую картину
Относительно 44-й недели предыдущего года лекарственный сегмент продемонстрировал увеличение продаж на 1,1% в упаковках и на 17,6% в рублях.
Разница между этими показателями особенно показательна. Натуральный объём рынка практически не изменился, тогда как денежный оборот вырос почти на пятую часть.
В других категориях расхождение оказалось ещё заметнее.
Продажи БАД сократились на 14,8% в упаковках, но увеличились на 2,2% в рублях. Таким образом, существенное уменьшение количества реализованных упаковок сопровождалось сохранением положительной денежной динамики.
Аптечная косметика показала рост на 6,5% в упаковках и на 17% в рублях. Прочая парафармацевтика, напротив, потеряла 1,1% натуральных продаж, но прибавила 14,5% в денежном выражении.
Во всех четырёх категориях изменение рублёвого оборота оказалось значительно благоприятнее изменения количества упаковок.
Это означает, что средняя выручка в расчёте на одну проданную упаковку выросла. Но для объяснения такого роста необходимо разделять изменение цен конкретных товаров и изменение структуры продаж.
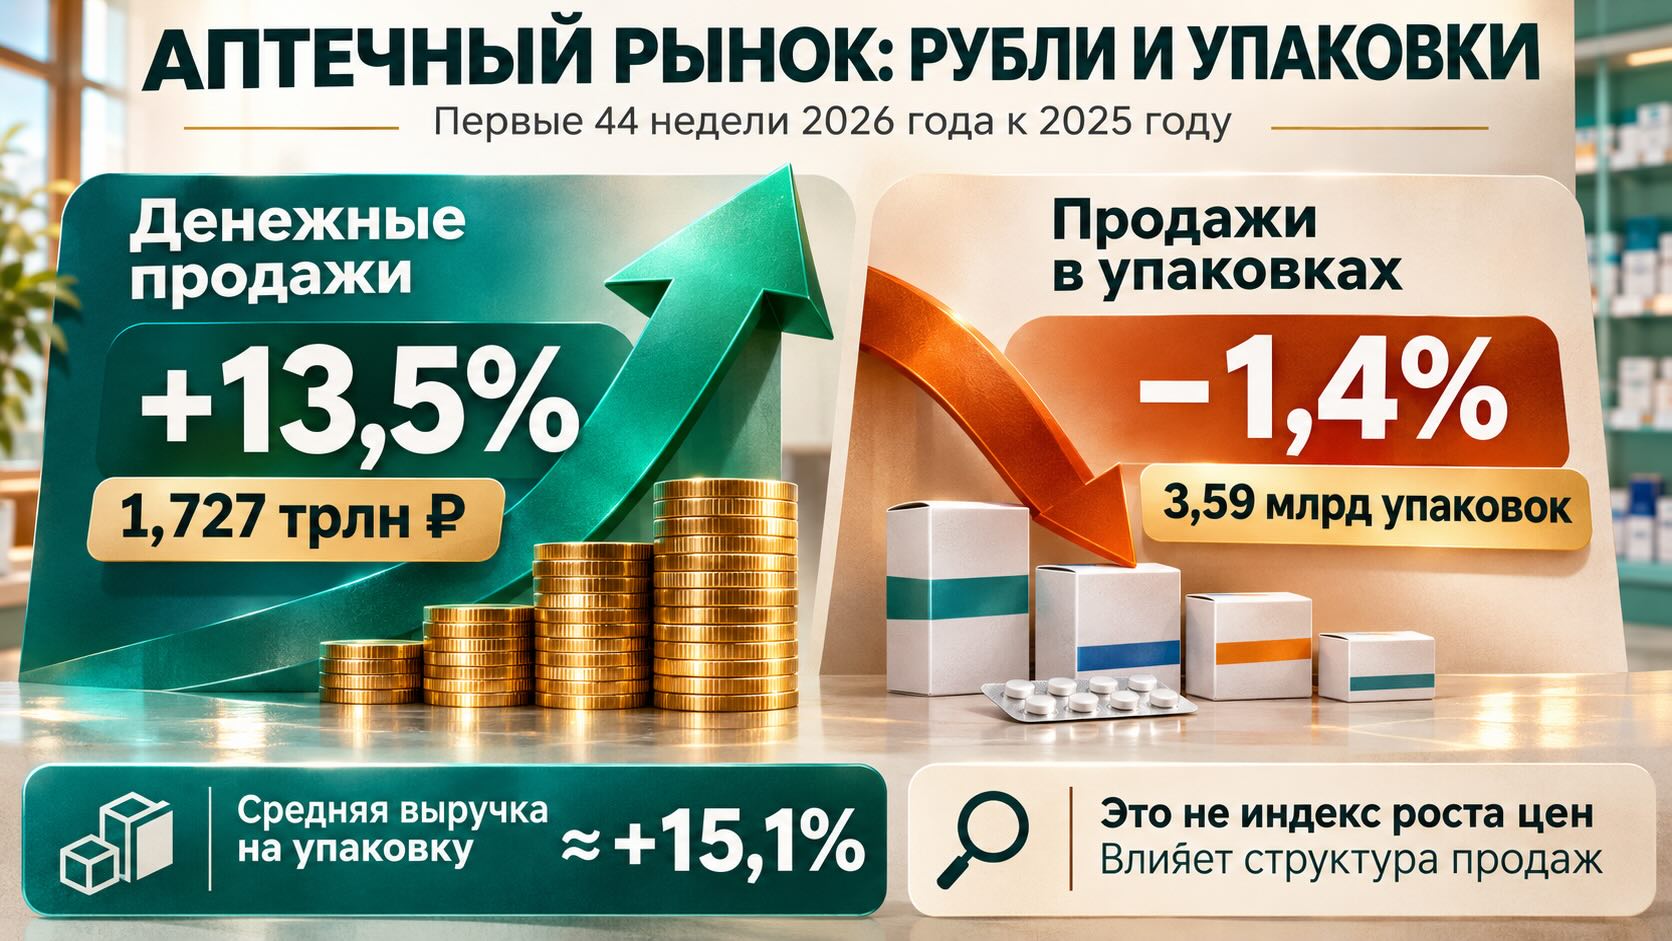
За 44 недели лекарства принесли 1,727 трлн рублей при сокращении числа упаковок
Накопленные результаты с начала 2026 года подтверждают, что расхождение между денежной и натуральной динамикой не ограничивается одной неделей.
За первые 44 недели российские аптеки реализовали 3,59 млрд упаковок лекарственных препаратов на сумму 1,727 трлн рублей.
По сравнению с соответствующим периодом 2025 года количество упаковок сократилось на 1,4%, тогда как рублёвые продажи увеличились на 13,5%.
Из этих данных можно рассчитать среднюю выручку на одну реализованную упаковку. В 2026 году она составила приблизительно 481 рубль. Относительно сопоставимого периода предыдущего года этот показатель увеличился примерно на 15,1%.
Аналогичная тенденция наблюдается в сегменте БАД. За 44 недели было продано 221 млн упаковок на 126 млрд рублей. Натуральные продажи сократились на 4,4%, но денежные выросли на 12,3%. Расчётное увеличение средней выручки на упаковку составило около 17,5%.
Аптечная косметика за тот же период обеспечила оборот 49,9 млрд рублей при реализации 97,7 млн упаковок. Количество проданных упаковок уменьшилось на 6,2%, а денежные продажи выросли на 1,9%.
В сегменте прочей парафармацевтики натуральный объём снизился на 8,2%, тогда как рублёвый оборот увеличился на 4,8%.
Следовательно, во всех основных категориях аптечного ассортимента денежная динамика опережает натуральную. Особенно заметно это в сегментах лекарств и БАД.
Почему рост средней стоимости упаковки на 15% не означает такую же инфляцию
Один из наиболее важных показателей отчёта DSM — индекс цен на лекарственные препараты.
На 44-й неделе 2026 года он составил 3,4% относительно конца 2025 года.
На первый взгляд возникает противоречие. Если индекс цен вырос на 3,4%, почему средняя выручка на упаковку за 44 недели увеличилась примерно на 15,1% относительно прошлого года?
Причина в том, что эти показатели измеряют разные процессы и относятся к разным периодам сравнения.
Индекс цен характеризует изменение стоимости лекарственных препаратов в рамках применяемой аналитической методики. Средняя выручка на упаковку определяется делением всего денежного оборота на количество проданных упаковок.
Второй показатель зависит не только от цен, но и от состава покупок.
Например, если продажи относительно недорогих препаратов сокращаются, а доля дорогостоящих лекарств растёт, средняя стоимость проданной упаковки увеличивается даже без сопоставимого повышения цен на каждый отдельный препарат.
На результат также способны влиять изменение соотношения оригинальных препаратов и дженериков, перераспределение продаж между терапевтическими категориями, различия в размерах упаковок и дозировках.
Кроме того, индекс DSM сравнивается с концом 2025 года, тогда как расчёт роста средней выручки на упаковку основан на сопоставлении первых 44 недель двух лет. Поэтому напрямую вычитать один показатель из другого и объявлять полученную разницу эффектом изменения ассортимента некорректно.
Для точного определения вклада цен и структуры продаж необходима дополнительная детализация по препаратам, ценовым сегментам и количеству реализованных упаковок.
Международный фармрынок тоже меняется под влиянием структуры терапии
Разделение денежного оборота и физического потребления лекарств имеет принципиальное значение для анализа фармацевтических рынков разных стран.
В опубликованном в феврале 2026 года исследовании Global Medicine Use Trends 2026 аналитическая компания IQVIA рассматривает увеличение расходов на лекарственные препараты через два взаимосвязанных процесса: изменение объёмов применения лекарств и переход к более дорогостоящим методам лечения.
По оценке IQVIA, важными факторами будущего роста мировых фармацевтических расходов станут инновационные препараты, прежде всего в онкологии, иммунологии, лечении диабета и ожирения.
Аналитики отмечают, что во многих странах увеличение расходов всё сильнее связано с изменением структуры терапии в пользу более дорогих лекарственных средств.
При этом международные прогнозы IQVIA не являются прямым объяснением российских показателей DSM. Они описывают более широкий механизм, который необходимо учитывать при анализе любого национального рынка.
Организация экономического сотрудничества и развития (ОЭСР) также разделяет расходы на лекарственные препараты и их фактическое потребление.
В отчёте Health at a Glance 2025 отмечается, что в 2023 году на лекарства, реализуемые вне больниц, приходилось около одной шестой расходов на здравоохранение в странах ОЭСР.
Для анализа потребления ОЭСР использует не только денежные показатели, но и стандартизированные суточные дозы. Такой подход позволяет оценивать объём лекарственной терапии с меньшей зависимостью от размера упаковок.
Это важно, поскольку одна упаковка может содержать десять, тридцать или девяносто таблеток. Поэтому число проданных упаковок не равно количеству проведённых курсов лечения и не позволяет напрямую определить число пациентов, получивших терапию.
Для полноценного анализа фармрынка необходимо одновременно учитывать расходы, ассортиментную структуру и фактическое применение лекарственных препаратов.
Снижение продаж БАД и косметики требует отдельной оценки
Особого внимания заслуживает различие между лекарственным сегментом и категориями товаров, приобретаемых преимущественно по решению самих потребителей.
За 44 недели 2026 года натуральные продажи БАД сократились на 4,4%, косметики — на 6,2%, прочей парафармацевтики — на 8,2%. У лекарств снижение было существенно меньше и составило 1,4%.
Такая разница совместима с предположением, что приобретение некоторых дополнительных аптечных товаров может быть более чувствительным к потребительским расходам, чем покупка необходимых лекарств.
Однако представленные данные не позволяют подтвердить именно это объяснение. Для него потребовались бы сведения о динамике реальных доходов населения, изменении цен, продажах отдельных товарных групп и перераспределении покупок между аптеками и другими каналами торговли.
Особенно важно учитывать эту неопределённость при оценке БАД. Сокращение продаж добавок в аптечном канале не обязательно означает соответствующее уменьшение их потребления населением.
- Аптечные продажи лекарств выросли на 13,4% в рублях при сокращении числа упаковок
- Аптечный рынок России за 41 неделю 2026 года: рублей больше, упаковок меньше
Контекст рынка и отрасли:
Рублёвый рост аптечного рынка не гарантирует увеличения прибыльности
Для аптечных организаций различие между натуральной и денежной динамикой имеет прямые экономические последствия.
Увеличение оборота не обязательно сопровождается сопоставимым ростом прибыли. На финансовый результат влияют закупочные цены, торговая наценка, структура реализованного ассортимента, расходы на персонал, логистику и содержание аптек.
Поэтому рост рублёвых продаж на 13,5% при сокращении количества упаковок на 1,4% нельзя автоматически трактовать как улучшение экономического положения аптечных организаций.
Для производителей и дистрибьюторов существенное значение приобретает структура спроса. Если денежный рост обеспечивается преимущественно изменением ассортимента, стратегии расширения продаж должны учитывать не только объём рынка в рублях, но и реальные изменения потребления отдельных лекарств.
Для пациентов ситуация имеет другое измерение.
Увеличение средней выручки на упаковку не означает, что каждый препарат подорожал на соответствующую величину. Но и общий рост оборота не свидетельствует об улучшении доступности лечения.
Для оценки последней необходимы данные о стоимости конкретных терапевтических схем, наличии доступных альтернатив, доле расходов пациентов и изменении обеспеченности лекарственными препаратами.
Следующие недельные отчёты помогут установить, было ли снижение продаж 2-8 ноября кратковременным колебанием или началом более продолжительного изменения аптечного спроса.
Более глубокий ответ потребует анализа по терапевтическим группам, ценовым сегментам и размерам упаковок.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.