RNC Pharma 24 августа 2026: Препараты от акне в России: рынок всё сильнее зависит от изотретиноина
Рынок препаратов от акне растёт быстрее в рублях, чем в упаковках: категорию всё сильнее определяют дорогие системные препараты
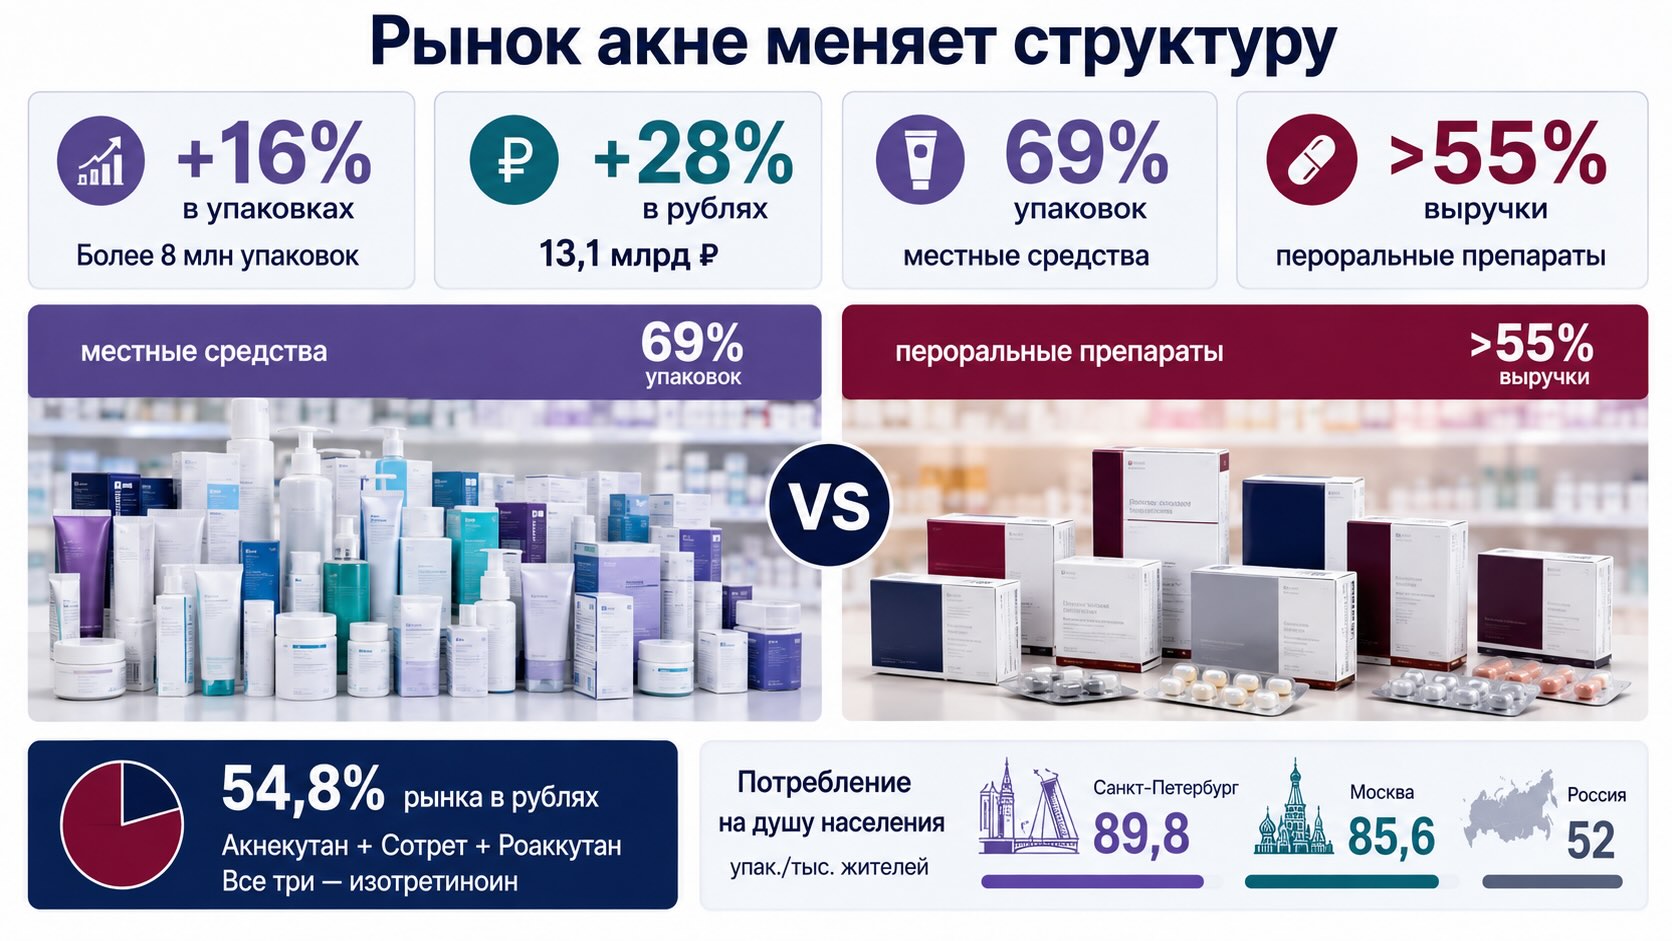
Российский аптечный рынок препаратов для лечения акне продолжает расти двузначными темпами: в январе–июле 2026 года продажи превысили 8 млн упаковок и 13,1 млрд руб., увеличившись соответственно на 16% и 28% год к году. Но главное в этих цифрах — не сам рост. Денежная динамика почти вдвое опережает натуральную, а более 55% выручки уже обеспечивают пероральные препараты, хотя на них приходится лишь около 31% проданных упаковок. Это указывает на структурное смещение рынка в сторону более дорогой системной терапии. Его хорошо видно и по брендам: Акнекутан, Сотрет и Роаккутан — все три на основе изотретиноина — вместе формируют 54,8% денежного рынка. Одновременно категория остаётся крайне неоднородной географически: среднедушевое потребление в Санкт-Петербурге почти в 1,7 раза выше среднероссийского, тогда как в Чеченской Республике — почти в пять раз ниже. Для производителей и аптечных сетей это означает, что рынок акне уже нельзя рассматривать как однородную категорию наружных дерматологических средств: его экономика всё сильнее зависит от системной терапии, региональной структуры спроса и различий в стоимости лечения.
13,1 млрд рублей — это не просто результат увеличения числа проданных упаковок
По данным RNC Pharma, за январь–июль 2026 года российские аптеки реализовали более 8 млн упаковок препаратов для лечения акне. Натуральный рынок вырос на 16%, тогда как расходы покупателей увеличились на 28% и превысили 13,1 млрд руб.
Разрыв между двумя темпами принципиален. Если бы рынок увеличивался только за счёт количества приобретаемых препаратов при неизменной структуре продаж и ценах, рублёвая динамика была бы близка к натуральной. Но деньги растут существенно быстрее упаковок.
Из опубликованных темпов можно приблизительно восстановить масштаб изменения. В январе–июле 2025 года рынок соответствовал примерно 6,9 млн упаковок и 10,2 млрд руб. Это означает, что средние расходы в расчёте на одну реализованную упаковку выросли примерно с 1,48 тыс. до 1,64 тыс. руб., то есть приблизительно на 10%.
Это расчётный показатель, а не опубликованная RNC Pharma средняя цена. Он может отражать одновременно изменение розничных цен, ассортиментного микса и перераспределение спроса в пользу более дорогих препаратов. Однако именно он показывает важную особенность категории: рост рынка происходит не только потому, что препаратов покупают больше.
Причём это уже не новый эффект. В 2025 году натуральные продажи выросли на 25%, до 12,3 млн упаковок, тогда как денежные — на 43%, до 18,5 млрд руб. Таким образом, второй год подряд рублёвый рынок заметно обгоняет натуральный.
Главный структурный сдвиг скрывается между 31% упаковок и более чем 55% денег
Особенно показательна структура продаж.
Около 69% всех реализованных упаковок приходится на местные средства. Следовательно, пероральные препараты формируют приблизительно 31% натурального рынка. Но именно они обеспечивают более 55% денежного объёма.
Иными словами, менее трети упаковок создают более половины выручки категории.
Даже если использовать минимальную указанную RNC Pharma долю в 55%, средняя денежная нагрузка одной упаковки перорального препарата получается более чем в 2,7 раза выше, чем упаковки местного средства. Это не означает, что каждый системный препарат стоит именно в 2,7 раза дороже: показатель зависит от состава ассортимента и количества упаковок. Но он хорошо показывает экономическую асимметрию рынка.
Для аптечного бизнеса поэтому существуют фактически две разные категории внутри одной D10. Местные препараты обеспечивают основную массу покупок, тогда как системные средства оказывают непропорционально большое влияние на выручку.
И именно эта особенность помогает объяснить, почему денежный рынок растёт быстрее натурального.
Изотретиноин уже определяет денежную экономику категории
Наиболее сильная концентрация обнаруживается на уровне брендов.
Акнекутан компании «Ядран» занимает 32,9% денежного рынка, Сотрет компании «Сан Фарма» — 13,2%, оригинальный Роаккутан компании «Рош» — ещё 8,7%.
Вместе три бренда формируют 54,8% розничных продаж категории в рублях.
И все три содержат изотретиноин.
Это один из наиболее важных выводов всего массива данных. Более половины денежного рынка препаратов для лечения акне концентрируется всего в трёх брендах одной действующей молекулы.
Поэтому говорить о росте категории D10 только как о росте «средств от угрей» недостаточно. С коммерческой точки зрения значительная часть рынка фактически представляет собой рынок изотретиноина.
Такая концентрация создаёт одновременно возможность и риск. Для производителей присутствие в сегменте системных ретиноидов даёт доступ к наиболее денежной части категории. Для аптек наличие ключевых брендов становится существенно важнее их сравнительно небольшой доли в общем количестве продаваемых упаковок.
С другой стороны, высокая зависимость денежного рынка от одной молекулы означает, что изменения врачебной практики, конкурентной структуры, цен или доступности препаратов изотретиноина способны непропорционально сильно влиять на динамику всей категории.
Москва крупнейшая по деньгам, но Санкт-Петербург — по интенсивности потребления
Абсолютные продажи и среднедушевое потребление показывают разные стороны рынка.
Москва обеспечивает более 15,5% российского денежного объёма категории. Московская область — 8%, Санкт-Петербург — 7%. Только эти три территории формируют более 30% продаж в рублях, а на пять крупнейших регионов приходится около 38%.
Но после поправки на численность населения лидер меняется.
Среднероссийское потребление в январе–июле составляло 52 упаковки на 1 тыс. жителей. В Санкт-Петербурге показатель достиг 89,8 упаковки, в Москве — 85,6, в Московской области — 74,6.
Таким образом, Санкт-Петербург находится примерно на 73% выше среднероссийского уровня, Москва — примерно на 65%, Московская область — приблизительно на 43%.
Это уже нельзя объяснить исключительно численностью населения.
Данные показывают выраженные территориальные различия в интенсивности использования препаратов. Причины RNC Pharma в опубликованном материале не анализирует, поэтому связывать разрыв с конкретными факторами — например, распространённостью акне, доходами населения, доступностью дерматологов или особенностями назначения терапии — без дополнительных данных было бы спекуляцией.
Но для коммерческого анализа сам факт разрыва важен: потенциальная ёмкость регионального рынка определяется не только количеством жителей.
Между Петербургом и Чечнёй — почти восьмикратный разрыв по местным средствам
Региональные различия становятся ещё заметнее при сравнении лидеров и аутсайдеров.
В Санкт-Петербурге суммарное потребление составляет 89,8 упаковки на 1 тыс. человек: 58,9 упаковки местных и 30,9 пероральных средств.
В Москве — соответственно 57,0 и 28,7 упаковки, в Московской области — 53,0 и 21,6.
На противоположном конце распределения находятся Чукотский АО — 22,0 упаковки на 1 тыс. жителей, Республика Тыва — 21,4, Дагестан — 18,4, Ингушетия — 18,1 и Чеченская Республика — всего 11,2.
Получается, что житель Санкт-Петербурга в пересчёте на население приходится примерно на восьмикратно больший объём аптечных покупок препаратов категории, чем житель Чеченской Республики.
Особенно велик разрыв в местной терапии: 58,9 против 5,9 упаковки на 1 тыс. человек — практически десятикратная разница.
При этом низкая исходная база не означает отсутствия роста. Именно Чеченская Республика продемонстрировала максимальную динамику натуральных продаж среди российских регионов — +44% год к году. Республика Алтай прибавила 35%, Ненецкий АО — 34%.
Это важное различие между размером рынка и скоростью его развития. Регион может оставаться одним из аутсайдеров по текущему потреблению и одновременно быть одним из наиболее быстрорастущих.
География показывает не только объём, но и различия структуры терапии
График RNC Pharma позволяет увидеть ещё одну деталь, которая теряется при анализе только общего среднедушевого потребления.
В большинстве регионов-лидеров явно доминируют местные средства. Например, в Санкт-Петербурге на них приходится 58,9 из 89,8 упаковки на 1 тыс. жителей, в Москве — 57,0 из 85,6.
Но среди регионов с низким общим потреблением структура неодинакова.
Наиболее заметно выделяется Чеченская Республика: из 11,2 упаковки на 1 тыс. жителей 5,3 приходится на пероральные препараты. Это около 47% натурального потребления против примерно 31% в среднем по России.
Сам по себе этот показатель не позволяет объяснить причину различий. Нельзя сделать вывод ни о распространённости тяжёлых форм акне, ни об особенностях назначения препаратов без клинических и медицинских данных.
Для коммерческого анализа, однако, сигнал существенный: регионы различаются не только количеством потребляемых препаратов, но потенциально и ассортиментным миксом. Поэтому единая модель регионального продвижения категории может давать существенно разные результаты.
Рост во всех регионах говорит о национальном тренде, а не только о столичном эффекте
Высокая концентрация продаж в Москве, Московской области и Санкт-Петербурге могла бы создать впечатление, что рост категории является преимущественно феноменом крупнейших городских рынков.
Но данные этому противоречат.
RNC Pharma фиксирует положительную динамику рублёвых продаж во всех регионах России. Натуральные продажи также выросли по всей стране.
Следовательно, столицы обеспечивают непропорционально большую часть существующего рынка, но расширение категории имеет значительно более широкую географию.
Это принципиально важно для оценки дальнейшего потенциала. Если бы рост концентрировался исключительно в уже наиболее развитых регионах, пространство для расширения постепенно сужалось бы. Сейчас же наиболее высокие темпы натурального роста наблюдаются в том числе на территориях с низким среднедушевым потреблением.
Такой профиль создаёт возможность постепенного сокращения регионального разрыва — хотя имеющихся данных пока недостаточно, чтобы утверждать, что конвергенция действительно началась.
Рынок становится дороже быстрее, чем становится больше
Самый важный риск для интерпретации показателя +28% заключается в том, чтобы принять его за чистое расширение спроса.
Натуральная динамика составляет +16%. Значит, значительная часть дополнительного денежного объёма возникает за пределами простого увеличения количества упаковок.
По опубликованным данным невозможно точно разделить эффект повышения цен и изменение продуктового микса. Но сочетание трёх факторов — опережающего роста рублей, высокой денежной доли пероральных препаратов и доминирования изотретиноина среди крупнейших брендов — позволяет говорить о структурном удорожании потребляемой корзины как минимум как о важной рабочей гипотезе.
Причём аналогичный разрыв наблюдался уже в 2025 году: +43% в рублях против +25% в упаковках.
Если эта модель сохранится, денежная привлекательность категории будет увеличиваться быстрее её физического размера. Для производителей это повышает ценность присутствия в высокостоимостных сегментах. Для аптек — делает структуру ассортимента и наличие ключевых SKU всё более значимыми для выручки.
Аптечной сети недостаточно знать, сколько упаковок продаёт регион
Для управления категорией данные RNC Pharma предлагают более сложную модель сегментации, чем привычное ранжирование территорий по продажам.
Москва остаётся очевидным рынком №1 по абсолютному денежному объёму, но Санкт-Петербург опережает её по потреблению на душу населения. Одновременно существуют регионы с очень низкой текущей базой, где продажи растут быстрее национального рынка.
Для закупок это означает необходимость учитывать не только абсолютный оборот, но минимум три параметра: среднедушевое потребление, соотношение местных и пероральных препаратов и темп роста региона.
Для производителей местной терапии высокая доля упаковок — около 69% рынка — сохраняет огромный массовый сегмент. Однако производители системных средств работают с существенно более высокой денежной плотностью продаж.
Для маркетинговых подразделений особенно важна концентрация рынка вокруг изотретиноина. Три его бренда контролируют 54,8% выручки категории, поэтому конкурентная борьба внутри этого сегмента способна перераспределять заметную часть всего денежного рынка D10.
Наконец, быстрый рост регионов с низкой базой создаёт отдельную задачу. Механическое перенесение столичной структуры ассортимента на такие территории может быть ошибочным: опубликованные данные уже показывают значительные различия в соотношении местных и системных средств.
- RNC Pharma: Рынок терапии акне в России: системные препараты закрепили лидерство
- «Скиноклир» закрепляет лидерство на рынке терапии акне
Контекст рынка и отрасли:
Следующий вопрос рынка — продолжит ли системная терапия забирать денежный вес
Первые семь месяцев 2026 года пока не дают оснований автоматически экстраполировать нынешние темпы на весь год. Для этого потребовались бы данные о сезонности категории и сопоставимая помесячная динамика.
Но структурный сигнал выглядит устойчивее краткосрочного темпа роста.
В 2025 году рынок уже рос значительно быстрее в рублях, чем в упаковках. В январе–июле 2026 года эта модель сохранилась. Более половины денег приходится на пероральные средства, а более половины всего денежного рынка контролируют три бренда изотретиноина.
Поэтому одним из ключевых индикаторов дальнейшего развития категории станет не просто количество проданных упаковок, а изменение доли системной терапии.
Если её денежный вес продолжит увеличиваться, рынок препаратов для лечения акне сможет сохранять высокую рублёвую динамику даже при замедлении натурального роста.
Если же разрыв между рублями и упаковками начнёт сокращаться, это будет сигналом изменения ценового или ассортиментного микса.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.