DSM: Аптечный рынок России за 40 недель 2026 года
Аптечный рынок России: выручка растёт, но проданных упаковок становится меньше
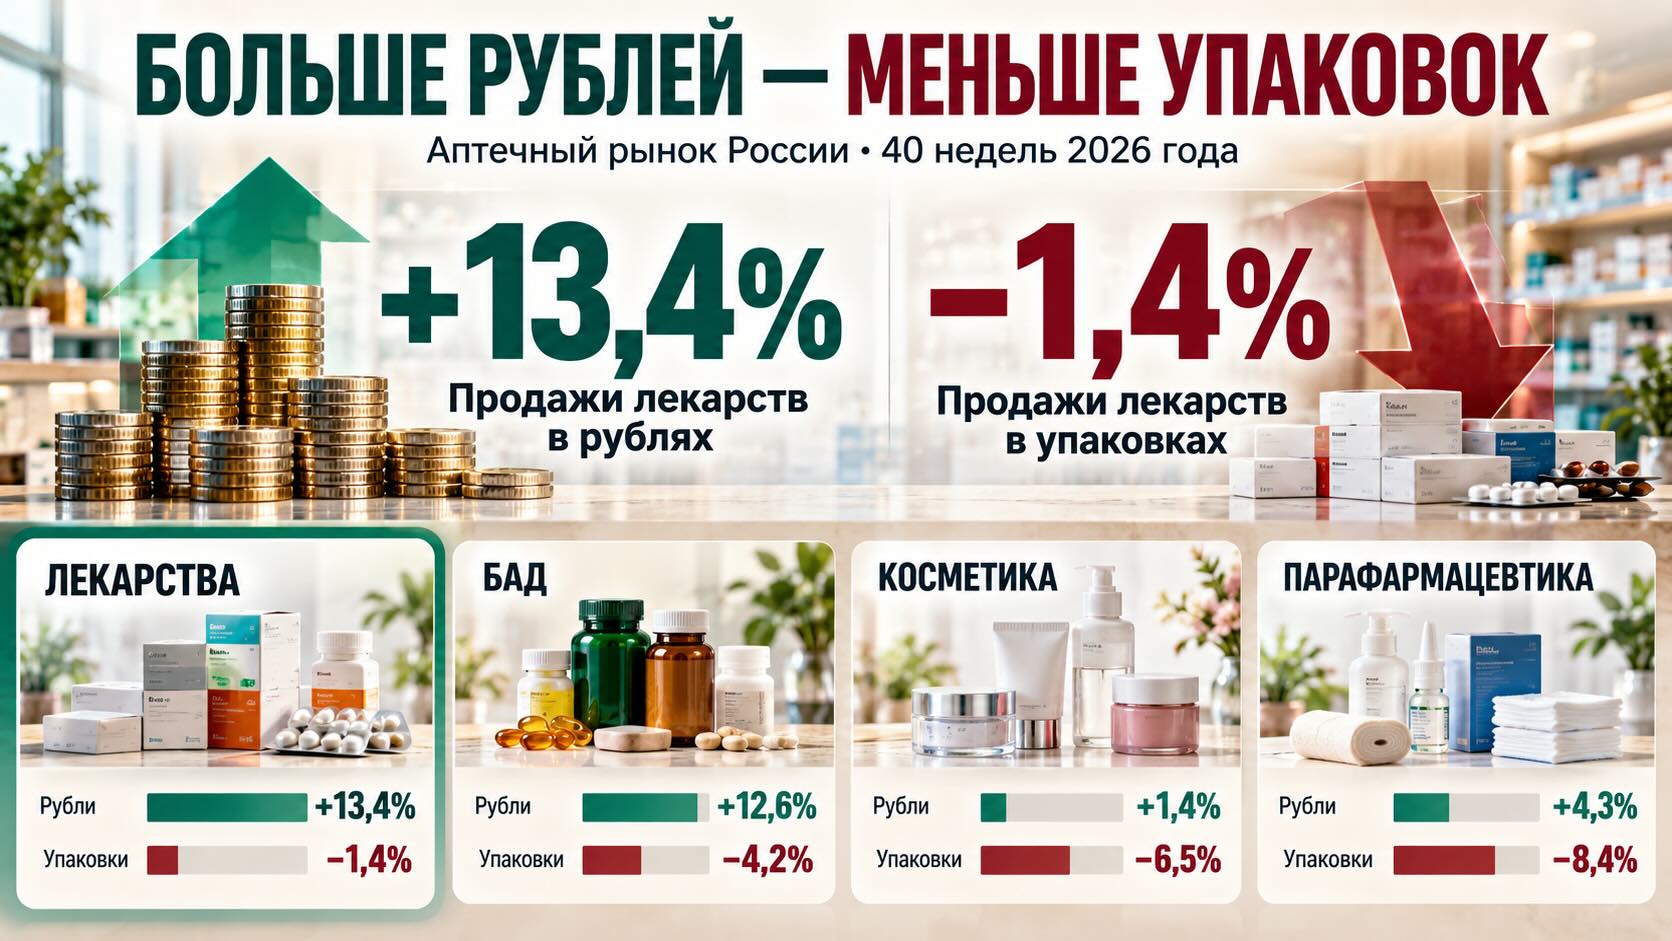
Две первые недели октября 2026 года показали умеренное восстановление аптечных продаж в России. Однако за краткосрочным ростом сохраняется более важная тенденция: покупатели приобретают меньше упаковок лекарств, чем год назад, тогда как денежный оборот продолжает увеличиваться. По данным DSM, за 40 недель продажи лекарственных препаратов достигли 1,553 трлн рублей, увеличившись на 13,4%, хотя количество проданных упаковок сократилось на 1,4%. Аналогичное расхождение наблюдается в сегментах БАД, аптечной косметики и парафармацевтики. Эти результаты позволяют увидеть, почему увеличение аптечной выручки не обязательно означает расширение потребления лекарств.
Две недели октября: продажи лекарств растут, но восстановление остаётся ограниченным
На 39-й неделе 2026 года, с 28 сентября по 4 октября, российский аптечный рынок продемонстрировал положительную динамику сразу в нескольких категориях.
По сравнению с предыдущей неделей продажи лекарственных препаратов увеличились на 1,1% в упаковках и на 2,5% в рублях. Биологически активные добавки прибавили соответственно 3,2% и 3,3%, аптечная косметика — 4,5% и 4,0%.
Единственным сегментом с отрицательной динамикой оказалась прочая парафармацевтика: количество проданных упаковок сократилось на 2,5%, а денежный оборот — на 0,8%.
На следующей, 40-й неделе, с 5 по 11 октября, картина изменилась.
Лекарственные препараты продолжили расти, но значительно медленнее: на 0,8% в упаковках и на 0,4% в рублях. Продажи БАД перешли к снижению — на 1,7% в натуральном и на 2,1% в денежном выражении.
Аптечная косметика сохранила положительную динамику: +2,7% в упаковках и +2,0% в рублях. Прочая парафармацевтика, напротив, восстановилась после предыдущего снижения, прибавив 5,3% и 3,6% соответственно.
Если объединить результаты двух последовательных недель, лекарственный сегмент вырос приблизительно на 1,9% в упаковках и на 2,9% в рублях относительно 38-й недели.
Это указывает на краткосрочное увеличение продаж, но пока не позволяет говорить об устойчивом восстановлении рынка.
Особенно важно сопоставить эти изменения с аналогичными периодами 2025 года.
Главный парадокс аптечного рынка: денег больше, лекарств в упаковках меньше
На 39-й неделе продажи лекарств в России оказались на 7,9% ниже уровня соответствующей недели 2025 года в упаковках, но на 8,0% выше в рублях.
На 40-й неделе натуральный спад сохранился на уровне 7,9%, тогда как денежный прирост замедлился до 6,4%.
Таким образом, две последовательные недели положительной динамики относительно предыдущих недель не устранили значительного отставания от прошлогоднего натурального объёма продаж.
Ещё более показательны накопленные результаты за первые 40 недель 2026 года.
Согласно DSM, за этот период российские аптеки реализовали 3,25 млрд упаковок лекарственных препаратов на сумму 1 553 млрд рублей.
По сравнению с аналогичным периодом 2025 года:
- натуральный объём продаж сократился на 1,4%;
- денежный объём увеличился на 13,4%.
При этом уже на 39-й неделе накопленные показатели составляли −1,2% в упаковках и +13,6% в рублях. Добавление 40-й недели несколько ухудшило оба относительных результата.
Получается, что денежная ёмкость лекарственного рынка продолжает увеличиваться, хотя физический объём реализации остаётся ниже прошлогоднего.
Аналогичная ситуация наблюдается практически во всех остальных аптечных категориях.
За 40 недель продажи БАД составили 199 млн упаковок на сумму 113 млрд рублей. Натуральный объём сократился на 4,2%, а денежный вырос на 12,6%.
В аптечной косметике было реализовано 88,8 млн упаковок на 45,1 млрд рублей. Количество упаковок уменьшилось на 6,5%, но выручка увеличилась на 1,4%.
Прочая парафармацевтика показала сокращение натуральных продаж на 8,4% при увеличении денежного оборота на 4,3%.
Таким образом, все четыре анализируемых сегмента российского аптечного рынка по итогам 40 недель продемонстрировали одинаковое принципиальное расхождение: отрицательную динамику в упаковках и положительную в рублях.
Различается лишь масштаб этого расхождения.
Почему средняя выручка на упаковку растёт быстрее индекса лекарственных цен
Наиболее интересная особенность результатов DSM становится заметной при сопоставлении натуральных и денежных показателей.
Если денежные продажи лекарственных препаратов за 40 недель увеличились на 13,4%, а количество упаковок сократилось на 1,4%, средняя выручка в расчёте на одну проданную упаковку должна была вырасти приблизительно на 15%.
Этот показатель рассчитывается как отношение изменения денежного объёма продаж к изменению количества упаковок.
Исходя из опубликованных округлённых данных, средняя выручка на одну упаковку лекарственного препарата за 40 недель составила около 478 рублей.
Однако рост средней выручки на упаковку нельзя отождествлять с повышением цен на одни и те же лекарства.
Для понимания различия необходимо учитывать несколько механизмов.
Первый — непосредственно изменение цен. Если стоимость определённого лекарственного препарата увеличивается при неизменном количестве проданных упаковок, денежный оборот растёт.
Второй — изменение структуры продаж. Например, если покупатели приобретают меньше дешёвых препаратов и относительно больше дорогостоящих, средняя выручка на упаковку увеличивается даже без изменения цен каждого отдельного лекарства.
Третий — изменение ассортимента и характеристик упаковок. Препараты с разными дозировками, количеством таблеток, лекарственными формами и продолжительностью курса лечения могут существенно различаться по стоимости.
Для количественного разделения этих эффектов необходимы детальные данные о продажах конкретных препаратов и упаковок.
Показательно, что индекс цен на лекарственные препараты, рассчитываемый DSM, на 39-й неделе составлял 2,9%, а на 40-й достиг 3,4% относительно конца 2025 года.
В то же время на самой 40-й неделе количество проданных упаковок увеличилось на 0,8%, а денежный оборот — лишь на 0,4%.
Следовательно, средняя выручка на проданную упаковку за эту неделю даже немного снизилась — приблизительно на 0,4% относительно предыдущей.
Противоречия здесь нет.
Индекс лекарственных цен и средняя выручка на упаковку измеряют разные характеристики рынка. Первый отражает изменение цен в соответствии с методикой расчёта индекса, второй зависит одновременно от цен и от структуры фактически проданных товаров.
Кроме того, индекс DSM сравнивается с концом 2025 года, тогда как изменение средней выручки на упаковку за 40 недель рассчитывается относительно аналогичного периода прошлого года.
Поэтому сопоставлять 3,4% и 15% как две оценки одной и той же инфляции некорректно.
БАД и аптечная косметика: разные категории, сходная экономическая закономерность
Сегмент биологически активных добавок демонстрирует даже более выраженное расхождение между натуральными и денежными продажами, чем лекарственный рынок.
За 40 недель количество реализованных упаковок БАД сократилось на 4,2%, тогда как денежный оборот увеличился на 12,6%.
Расчёт показывает, что средняя выручка на упаковку выросла приблизительно на 17,5%.
При этом на 40-й неделе 2026 года относительно соответствующей недели 2025 года продажи БАД упали сразу на 14,8% в упаковках, хотя денежный оборот сохранил небольшой прирост — 1,0%.
Эти цифры свидетельствуют о существенном сокращении натурального объёма реализации в рассматриваемом недельном периоде.
Однако определить, связано ли оно с изменением покупательских предпочтений, доступности продукции, цен или структуры ассортимента, по агрегированным данным невозможно.
Аптечная косметика демонстрирует другую комбинацию показателей.
За первые 40 недель её денежные продажи увеличились всего на 1,4%, а натуральные сократились на 6,5%. При этом средняя выручка на упаковку выросла приблизительно на 8,4%.
На 40-й неделе ситуация была ещё слабее: относительно аналогичной недели 2025 года продажи косметики уменьшились на 9,7% в упаковках и на 3,8% в рублях.
В отличие от лекарственных препаратов и БАД, в этом сегменте денежный оборот отдельной недели уже не компенсировал сокращение количества продаж.
Прочая парафармацевтика продемонстрировала ещё более глубокое снижение натуральных продаж на 40-й неделе — на 17,3% относительно предыдущего года.
Эти различия показывают, что аптечный рынок нельзя рассматривать как единую товарную категорию. Лекарства, добавки, косметика и другие сопутствующие товары имеют разные модели спроса, чувствительность к ценам и возможности замещения.
Международный опыт: стоимость лекарственного рынка всё меньше зависит только от количества препаратов
Расхождение между денежной стоимостью и физическим объёмом фармацевтического рынка не является исключительно российской особенностью.
В опубликованном в феврале 2026 года исследовании Global Medicine Use Trends 2026 аналитическая компания IQVIA рассматривает два принципиально разных источника роста расходов на лекарства.
Первый связан с увеличением объёма использования препаратов.
Второй — с изменением структуры терапии в пользу более дорогостоящих лекарственных средств.
По оценке IQVIA, во многих странах именно изменение структуры потребления становится важным фактором увеличения фармацевтических расходов.
Особенно заметную роль играют инновационные препараты для лечения онкологических, иммунологических заболеваний, диабета и ожирения.
При этом IQVIA прогнозирует, что глобальный объём использования лекарств будет увеличиваться в среднем на 2,7% ежегодно до 2030 года, тогда как мировые расходы на препараты могут расти на 5–8% в год.
Это разные показатели, рассчитанные на разных основаниях. В частности, глобальная оценка расходов IQVIA отражает стоимость лекарств на уровне производителей до определённых скидок, а российская статистика DSM описывает аптечные продажи.
Поэтому прямое сравнение темпов роста некорректно. Однако сами международные данные подтверждают значимость разделения натурального объёма лекарственного рынка и его денежной стоимости.
Есть и ещё одна методологическая особенность.
В международной статистике потребление лекарственных препаратов часто измеряют не упаковками, а установленными суточными дозами — DDD (Defined Daily Dose).
Этот показатель основан на условной средней поддерживающей дозе препарата в сутки при его основном применении у взрослых. Он позволяет сопоставлять объёмы использования лекарств, продающихся в разных дозировках и упаковках.
Например, одна упаковка может содержать препарат на неделю лечения, а другая — на несколько месяцев.
Поэтому одинаковое количество проданных упаковок не обязательно соответствует одинаковой продолжительности терапии.
Организация экономического сотрудничества и развития (ОЭСР) использует показатели суточных доз при международном анализе потребления лекарств.
Другой важный фактор — распространение воспроизведённых препаратов, или дженериков.
Согласно докладу ОЭСР Health at a Glance 2025, в 2023 году в Германии, Великобритании, Нидерландах, Канаде и ряде других стран дженерики составляли более трёх четвертей натурального объёма фармацевтического рынка.
При этом в среднем по странам ОЭСР их доля в денежной стоимости рынка составляла около 25%.
Это наглядный пример того, насколько сильно соотношение натуральных и денежных показателей зависит от структуры лекарственного ассортимента.
Российская статистика за 2026 год сама по себе не доказывает, что рост средней выручки на упаковку связан именно с переходом на более дорогие препараты. Для такого вывода потребовался бы анализ отдельных терапевтических классов и ценовых сегментов.
Но международная практика показывает, почему подобный анализ необходим.
Сокращение числа упаковок ещё не означает сокращения доступности лечения
Для пациентов главным вопросом остаётся не количество упаковок, проданных аптечным рынком в целом, а возможность получить необходимую терапию.
Снижение натуральных продаж потенциально может отражать сокращение покупательского спроса или ограничения доступности лекарств.
Однако оно также может быть связано с переходом на упаковки большего размера, изменением продолжительности курсов, перераспределением продаж между препаратами или каналами лекарственного обеспечения.
Поэтому данные об упаковках недостаточны, чтобы сделать вывод, стали ли пациенты принимать меньше лекарств или чаще отказываться от необходимого лечения.
Существует и различие между аптечными продажами и совокупным лекарственным обеспечением системы здравоохранения.
В международном докладе ОЭСР Health at a Glance 2025 подчёркивается, что расходы на лекарства, используемые в больницах и других медицинских учреждениях, представляют собой существенную часть фармацевтического рынка, которая не отражается в обычной розничной статистике.
В 2023 году в 15 странах ОЭСР такие расходы составляли в среднем около четверти совокупных затрат на лекарственные препараты.
Следовательно, анализ аптечной розницы не описывает автоматически всё лекарственное потребление страны.
Для оценки доступности терапии необходимо дополнительно изучать цены конкретных лекарств, расходы пациентов, структуру государственного и страхового возмещения, наличие препаратов и обеспеченность лечением отдельных заболеваний.
Без такой информации снижение числа проданных упаковок следует рассматривать как рыночный сигнал, а не как непосредственное доказательство ухудшения медицинской помощи.
Читайте также на АПТЕКИУМ:
- Аптечный рынок растёт в рублях, но не в упаковках: главный драйвер 2026 года — удорожание покупательской корзины
- Аптечный рынок растёт в рублях, но не в упаковках: к 37-й неделе 2026 года разрыв стал системным
Контекст рынка и отрасли:
Растущая выручка при сокращении упаковок меняет экономику аптек
Для аптечных организаций сочетание увеличения денежного оборота и сокращения натуральных продаж создаёт неоднозначную ситуацию.
С одной стороны, рост выручки способен поддерживать финансовые показатели бизнеса.
С другой — он не гарантирует увеличения прибыли.
Рентабельность зависит от закупочных цен, торговых наценок, расходов на персонал, аренду, логистику, финансирование запасов и других затрат.
Если увеличение выручки обеспечивается главным образом ростом стоимости товаров, а операционные расходы повышаются сопоставимыми темпами, экономическое положение аптек может практически не улучшаться.
Изменение структуры продаж также влияет на управление ассортиментом.
Аптечным сетям необходимо учитывать не только денежную стоимость товарных запасов, но и скорость их реализации, доступность наиболее востребованных лекарств и объём средств, связанных в запасах.
Для производителей и дистрибьюторов расхождение между натуральной и денежной динамикой означает необходимость более внимательно анализировать источники роста.
Увеличение продаж в рублях может быть результатом повышения цен, перераспределения спроса между препаратами или реального увеличения использования определённых лекарств.
Это разные процессы, требующие разных управленческих решений.
При этом двух недель статистики недостаточно для определения долгосрочного направления рынка.
Более убедительные выводы появятся после анализа следующих осенних недель, когда станет понятнее, сопровождается ли краткосрочное увеличение продаж устойчивым сокращением годового отставания в упаковках.
Особенно важными будут данные по отдельным терапевтическим группам, средним ценам сопоставимых препаратов, структуре упаковок и изменениям натурального объёма относительно прошлого года.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- DSM — Динамика аптечного рынка на 39-й неделе 2026 г. (28 сентября – 4 октября 2026 г.), 9 октября 2026 года
- DSM — Динамика аптечного рынка на 40-й неделе 2026 г. (5–11 октября 2026 г.), 19 октября 2026 года
- IQVIA Institute for Human Data Science — Global Medicine Use Trends 2026: Therapy Drivers, Spending Levels, and Policy Evolution, 11 февраля 2026 года
- OECD — Health at a Glance 2025: Pharmaceutical Expenditure, 13 ноября 2025 года
- OECD — Health at a Glance 2025: Pharmaceutical Consumption, 13 ноября 2025 года