Медицинские пластыри в России: как крупная фасовка меняет статистику продаж
Рынок медицинских пластырей: упаковок продаётся меньше, но количество изделий растёт
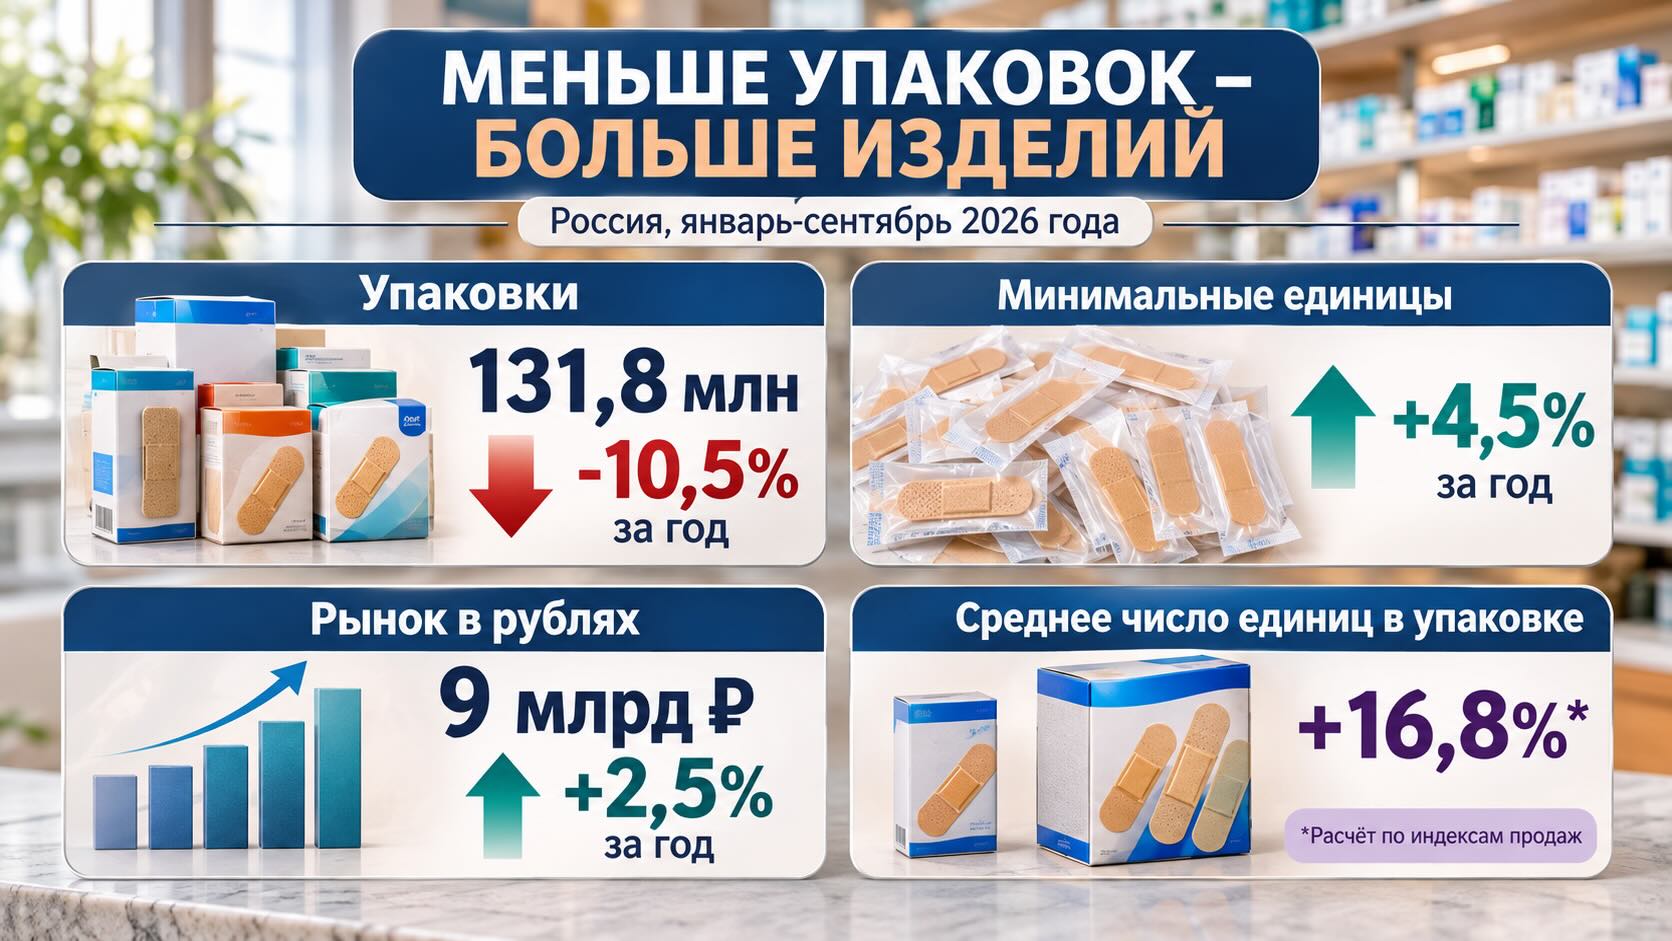
Российский рынок медицинских пластырей демонстрирует необычную динамику: за девять месяцев 2026 года продажи в упаковках сократились на 10,5%, тогда как в пересчёте на минимальные единицы продукции выросли на 4,5%. Денежный объём рынка достиг 9 млрд рублей. Данные RNC Pharma указывают на существенное изменение структуры покупок в пользу более крупных упаковок. Этот пример показывает, почему традиционный подсчёт проданных коробок и пачек уже не всегда позволяет правильно оценивать потребление медицинских изделий.
Меньше упаковок не обязательно означает снижение спроса
По данным аналитической компании RNC Pharma, с января по сентябрь 2026 года в России было реализовано 131,8 млн упаковок медицинских пластырей. Это на 10,5% меньше, чем за аналогичный период 2025 года.
При этом выручка увеличилась на 2,5%, достигнув 9 млрд рублей в розничных ценах с учётом НДС. Исследование охватывает не только аптечные продажи, но и маркетплейсы, а также розничные каналы товаров повседневного спроса.
Наиболее интересный результат обнаруживается при переходе от подсчёта упаковок к минимальным единицам дозирования (МЕД). В данном случае это учётный показатель, позволяющий оценивать объём реализованной продукции с учётом содержимого потребительских упаковок.
В пересчёте на МЕД продажи выросли на 4,5%.
Таким образом, снижение количества проданных упаковок сопровождается увеличением объёма реализованной продукции в более мелких учётных единицах.
Если сопоставить индексы продаж в упаковках и МЕД, получается, что среднее количество минимальных единиц продукции на одну проданную упаковку увеличилось примерно на 16,8%.
Это расчётный показатель, полученный из опубликованных темпов роста, а не отдельный результат исследования RNC Pharma. Он характеризует среднюю структуру продаж и не означает, что каждый производитель увеличил количество пластырей внутри своей упаковки.
Ещё одно следствие этой динамики — изменение средней стоимости проданной упаковки.
При росте совокупной выручки на 2,5% и сокращении количества упаковок на 10,5% средняя выручка на одну упаковку увеличилась примерно на 14,5%.
Однако в пересчёте на МЕД средняя выручка, напротив, сократилась примерно на 1,9%.
Это важное различие. Увеличение средней стоимости упаковки нельзя автоматически интерпретировать как повышение цен на сами пластыри. Значительную роль может играть изменение количества изделий внутри упаковок, а также перераспределение продаж между товарными категориями и ценовыми сегментами.
Европейский рынок подтверждает значение медицинских изделий для самостоятельного ухода
Медицинские пластыри входят в международную категорию изделий для самостоятельного ухода за здоровьем. Это товары, которые человек может использовать без непосредственного участия медицинского специалиста.
В отличие от лекарственных препаратов, основной эффект обычных защитных и фиксирующих пластырей обеспечивается физическими свойствами изделия. Они закрывают повреждённую кожу, обеспечивают механическую защиту или удерживают перевязочный материал.
Поэтому такие изделия рассматриваются не только как товары повседневного спроса, но и как самостоятельный сегмент медицинской продукции.
В мае 2026 года Европейская ассоциация производителей средств для самостоятельного ухода за здоровьем (AESGP) представила результаты исследования, подготовленного совместно с IQVIA Consumer Health.
Анализ охватывал 26 европейских стран.
Согласно опубликованным данным, в 2025 году европейский рынок товаров для самостоятельного ухода за здоровьем достиг 250 млрд евро. Из этой суммы около 20,7 млрд евро приходилось на медицинские изделия.
В количественном выражении медицинские изделия обеспечивали примерно 31% всех реализованных упаковок продукции для самостоятельного ухода.
Это показатели всей категории медицинских изделий, а не только пластырей.
При этом аналитики зафиксировали небольшое сокращение продаж медицинских изделий в упаковках на фоне роста общего количества упаковок товаров для самостоятельного ухода менее чем на 2%.
Европейские данные указывают на важную особенность такого рынка: денежные и натуральные показатели могут изменяться в разных направлениях, а структура спроса существенно различается между странами.
Однако исследование IQVIA не позволяет утверждать, что европейские потребители также массово переходят на более крупные упаковки пластырей. Для такого вывода необходима статистика по количеству отдельных изделий внутри упаковок.
Российские данные пока дают более определённое свидетельство именно этого структурного изменения.
Десять брендов обеспечивают более 60% российского рынка пластырей
Несмотря на относительно небольшую стоимость отдельного изделия, рынок пластырей отличается заметной концентрацией продаж.
В январе-сентябре 2026 года в российской рознице было представлено более 90 торговых марок примерно от 50 компаний. Ассортимент включал свыше 960 отдельных товарных позиций.
Однако десять крупнейших брендов обеспечивали 60,2% рынка в денежном выражении.
Лидирующие позиции занимали:
- Верофарм («Эбботт»): 12,3% рынка, рост продаж на 2%.
- Мастер Юни («Фармлайн Лимитед»): 9,5%, рост на 14%.
- Унипласт («Эбботт»): 9,2%, снижение на 4%.
- Тенерис («Фармлайн Лимитед»): 7,1%, рост на 19%.
- Мультипласт («Валента»): 4,5%, рост на 4%.
Особенно заметно положение двух корпораций.
Три марки из портфеля «Эбботт» — Верофарм, Унипласт и Салипод — совокупно обеспечивали 25% денежного объёма российского рынка.
Ещё 20,7% приходилось на три марки «Фармлайн Лимитед»: Мастер Юни, Тенерис и Фут Эксперт.
Таким образом, только шесть брендов двух корпораций формировали 45,7% розничной выручки категории.
При этом динамика внутри ведущих портфелей существенно различалась.
Например, продажи Тенерис выросли на 19% в рублях и на 10% в упаковках. Бренд Космос компании «Пауль Хартманн» увеличил денежные продажи на 13%, а количество реализованных упаковок — на 15%.
У Мультипласт ситуация противоположная: продажи в упаковках сократились на 17%, но выручка выросла на 4%.
Из этого следует, что средняя выручка на проданную упаковку Мультипласт увеличилась примерно на 25%. Но без сведений о конкретных товарных позициях невозможно установить, какая часть изменения связана с ценами, а какая — с ассортиментом и размером упаковок.
За пределами первой десятки также наблюдались значительные изменения.
Продажи бактерицидных пластырей Бона Менте компании «Эверс Груп» увеличились более чем в четыре раза как в деньгах, так и в упаковках.
У бренда Ренепласт, продукция которого производится китайской компанией «Банли Медикал Продакт», денежные продажи выросли в четыре раза, а натуральные — в три раза.
Такая динамика может отражать расширение дистрибуции, изменение ассортимента или рост потребительского спроса. Однако исходные данные не позволяют определить вклад каждого фактора.
Кроме того, многократный процентный рост небольшой марки не обязательно означает значительное увеличение её доли в масштабах всего рынка.
Сезонность и ассортимент усложняют оценку спроса
Медицинские пластыри относятся к категории с выраженными сезонными колебаниями продаж.
RNC Pharma отмечает, что наиболее высокая активность обычно приходится на тёплые месяцы, особенно июнь и июль.
В 2025 году на период с мая по август пришлось более 43% всех проданных за год упаковок.
Поэтому результаты первых девяти месяцев нельзя механически переносить на весь 2026 год. Для корректной оценки годовой динамики потребуется учитывать сезонную структуру спроса.
Не менее важна неоднородность самого рынка.
В исследовании одновременно рассматриваются бактерицидные, фиксирующие и мозольные пластыри. Эти изделия отличаются назначением, способом применения, конструкцией и количеством продукции в потребительской упаковке.
Изменение соотношения между такими категориями способно влиять на среднюю стоимость покупки и показатели реализации в МЕД даже без изменения цен отдельных изделий.
Дополнительную сложность создаёт присутствие различных каналов продаж.
Аптеки, супермаркеты и маркетплейсы могут предлагать разные варианты фасовки, ассортимент и ценовые предложения. Однако опубликованные данные не раскрывают вклад каждого канала в укрупнение среднего размера упаковки.
Крупная упаковка не всегда означает более выгодную покупку
Изменение структуры фасовки имеет непосредственное значение для потребителей.
Для сравнения продукции становится недостаточно знать только цену коробки. Важно понимать, сколько изделий она содержит и какова стоимость одной сопоставимой единицы.
Этот принцип широко используется в международной потребительской практике.
Европейское законодательство о ценовой информации предусматривает указание цены за единицу измерения для облегчения сравнения товаров разного размера и фасовки, хотя для отдельных категорий допускаются исключения.
Британское правительство также обращает внимание потребителей на то, что крупная упаковка не обязательно обеспечивает минимальную цену за единицу товара.
Для медицинских пластырей сравнение дополнительно осложняется различиями в свойствах изделий.
Обычный защитный пластырь, специализированная повязка и фиксирующая лента не являются взаимозаменяемыми товарами. Их выбор определяется назначением, характером повреждения кожи и свойствами материала.
В сентябре 2024 года международная группа специалистов из США, Великобритании, Канады и Бразилии опубликовала обновлённый клинический консенсус по повреждениям кожи, связанным с медицинскими клеевыми изделиями.
В документе рассматриваются оценка, профилактика и лечение повреждений кожи, возникающих при использовании медицинских адгезивных материалов.
Это самостоятельная клиническая проблема, особенно значимая для людей с чувствительной или уязвимой кожей и пациентов, которым требуется регулярное применение фиксирующих материалов.
Поэтому экономическое сравнение пластырей должно учитывать не только цену за изделие, но и его назначение, свойства клеевого слоя, переносимость и требования к применению.
Большая упаковка может быть рациональным приобретением при регулярном использовании подходящих изделий. Но сама по себе она не гарантирует экономии или лучших потребительских свойств.
- Рынок средств от «сухого глаза»: медицинские изделия доминируют, а маркетплейсы меняют конкуренцию
- Аптечный рынок России меняет модель конкуренции: медицинские изделия уходят в цифровые каналы
Контекст рынка и отрасли:
Российский рынок входит в период структурной перестройки
Наблюдаемое изменение продаж началось не в 2026 году.
По итогам 2025 года RNC Pharma уже фиксировала сокращение реализации медицинских пластырей на 4,5% в упаковках по сравнению с 2024 годом.
При этом годовой денежный объём увеличился на 5,7%, достигнув 11,1 млрд рублей, а количество проданных упаковок составило 184,1 млн.
Таким образом, в течение двух последовательных периодов рынок демонстрирует сочетание сокращения количества проданных упаковок и увеличения денежной выручки.
Однако только данные за первые девять месяцев 2026 года позволяют дополнительно установить положительную динамику в МЕД и количественно подтвердить укрупнение средней реализованной упаковки.
Из имеющейся статистики пока невозможно достоверно определить, что именно стало основным фактором структурного сдвига.
Среди возможных объяснений — увеличение доли крупных фасовок внутри существующих брендов, изменение потребительских предпочтений, перераспределение спроса между каналами продаж и изменение ассортимента.
Эти гипотезы требуют проверки на уровне отдельных товарных позиций.
Кроме того, рост объёма розничных продаж в МЕД не обязательно означает такое же увеличение фактического использования пластырей. Часть продукции может приобретаться для домашнего запаса или последующего использования.
Для дальнейшего анализа особенно важны три показателя:
- Динамика количества МЕД на одну проданную упаковку по отдельным торговым маркам и категориям.
- Изменение средней цены одной сопоставимой единицы продукции, а не только целой упаковки.
- Распределение продаж между аптеками, маркетплейсами и другими розничными каналами.
Именно эти данные позволят установить, насколько устойчивым окажется укрупнение упаковок и связано ли оно с реальной экономией для потребителей.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- RNC Pharma. Процесс укрупнения потребительских упаковок проходит не только в отношении ЛП, но и медицинских пластырей. 28 октября 2026 года
- AESGP. The Value of Self-Care Medical Devices in Europe. Исследование европейского рынка медицинских изделий на основе данных IQVIA Consumer Health, 2026
- European Commission. Price Indication Directive. Европейские правила представления цены товара и цены за единицу измерения
- UK Government. Unit Pricing: Information for Consumers. Разъяснение принципов сравнения стоимости товаров различной фасовки
- Barton A. et al. Medical Adhesive-Related Skin Injury at 10 Years: An Updated Consensus. Journal of Wound, Ostomy and Continence Nursing, 2024