Headway 15 сентября 2026: Каждый третий лекарственный тендер отменён: где госзакупки теряют конкуренцию
140 тысяч отменённых тендеров: почему проблема госзакупок лекарств всё чаще возникает ещё до появления поставщика
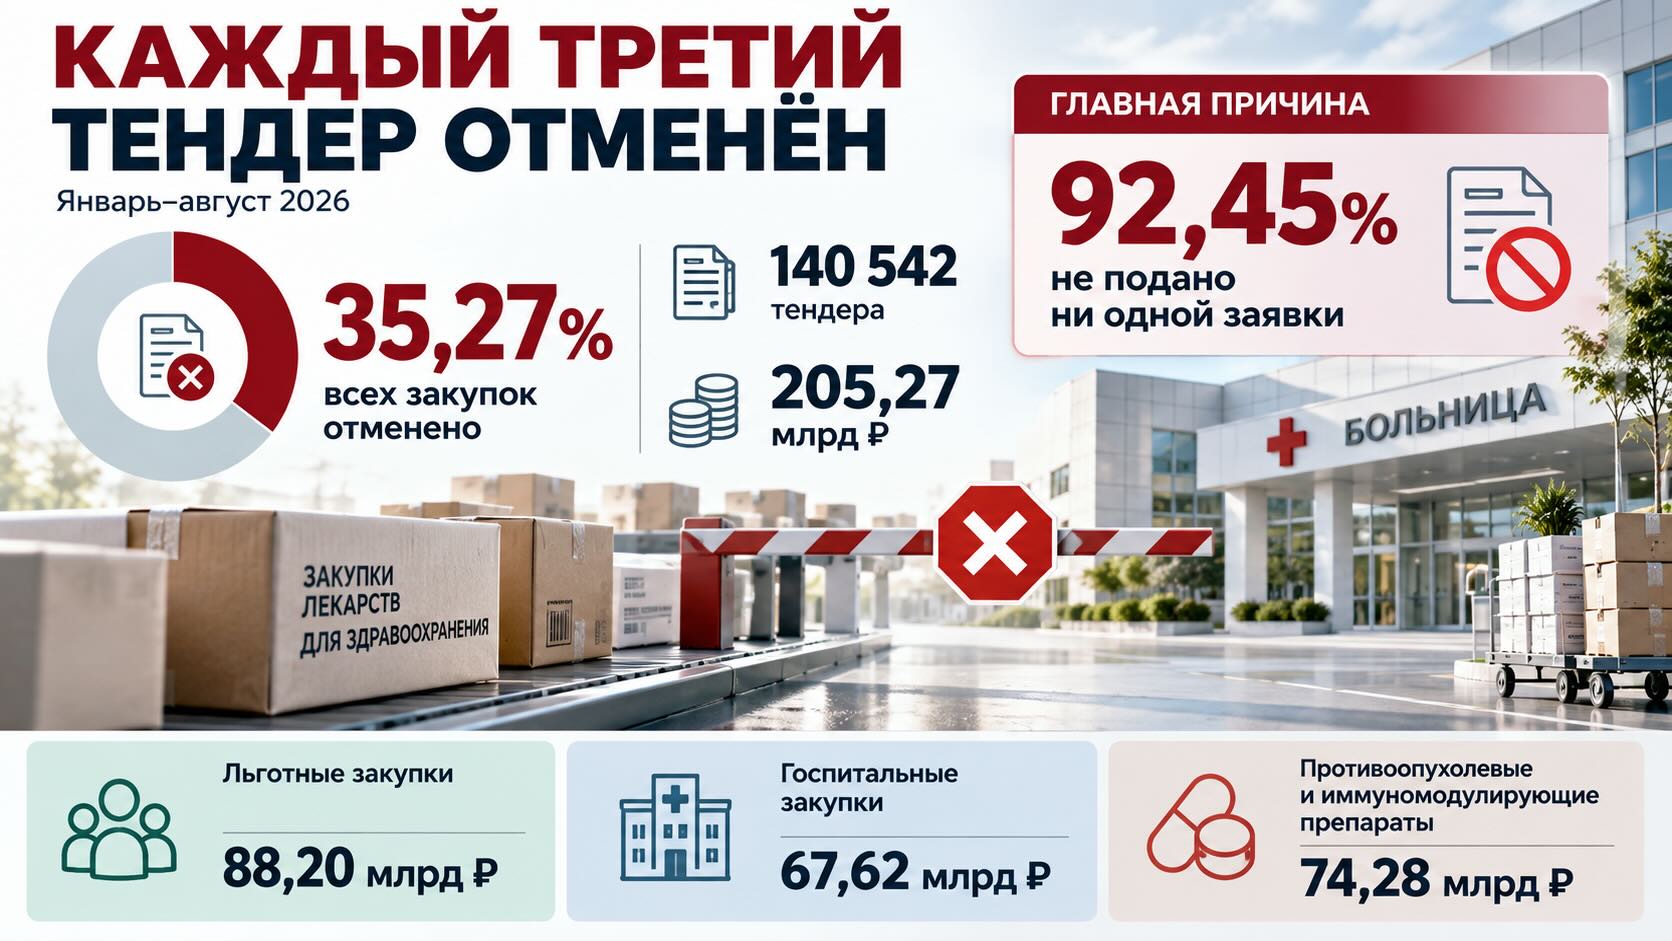
За январь–август 2026 года в закупках лекарственных средств было отменено 140 542 тендера на 205,27 млрд руб. Это 35,27% всех процедур и 21,63% их совокупной стоимости. Но главный вывод находится не в масштабе отмен, а в их причине: в 129 931 случае — 92,45% всех отменённых тендеров — на процедуру не было подано ни одной заявки. На такие закупки приходилось 181,04 млрд руб., или около 88% всей отменённой суммы. Таким образом, основной сбой возникает не на стадии конкурентной борьбы и даже не при отклонении участников, а раньше: заказчик выходит на рынок, но поставщик не приходит. Особенно велики суммы отмен в льготном и госпитальном сегментах, а крупнейшая терапевтическая зона — противоопухолевые и иммуномодулирующие препараты. Для фармрынка это важный сигнал: проблема несостоявшихся закупок всё больше выглядит не как техническая особенность тендерной системы, а как индикатор разрыва между условиями государственного спроса и экономикой предложения.
Каждая третья процедура отменяется, но деньги дают другую картину
Данные Headway Company за первые восемь месяцев 2026 года выглядят жёстко уже на верхнем уровне: отменено 140 542 тендера — 35,27% общего числа закупок лекарственных средств.
Иными словами, примерно каждая третья процедура не дошла до предполагаемого результата.
Однако в денежном выражении доля заметно меньше. Стоимость отменённых закупок составила 205,27 млрд руб., или 21,63% общей суммы закупок.
Это расхождение принципиально.
Если исходить из опубликованных долей, за январь–август было объявлено около 398,5 тыс. процедур примерно на 949 млрд руб. Средняя начальная стоимость отменённого тендера при этом составляла около 1,46 млн руб., тогда как средняя стоимость процедуры по рынку в целом — около 2,38 млн руб.
Следовательно, отмены непропорционально часто затрагивают относительно небольшие тендеры. Но делать из этого вывод, что проблема в основном состоит из мелких и экономически незначительных закупок, было бы ошибкой: 205 млрд руб. за восемь месяцев — уже самостоятельный крупный сегмент бюджетного фармрынка.
И ещё важнее другое: эти 205 млрд руб. не означают автоматически потерянные закупки на ту же сумму. Отменённая процедура может быть объявлена повторно, изменена, объединена или проведена на других условиях. Поэтому данные Headway характеризуют масштаб несостоявшихся процедур, а не непосредственно объём лекарств, который система здравоохранения в итоге не получила.
Главная цифра отчёта — не 35,27%, а 92,45%
Из 140 542 отменённых тендеров в 129 931 случае причиной стало отсутствие заявок.
Это 92,45% всех отмен.
В денежном выражении такие процедуры соответствовали 181,04 млрд руб. — примерно 88% всей суммы отменённых закупок.
Именно здесь находится главный аналитический вывод исследования.
Если бы основная масса процедур срывалась из-за отклонения участников, жалоб или последующего отказа заказчика, речь могла бы идти прежде всего о сложности тендерной документации, квалификационных требованиях или административных механизмах.
Но почти девять из десяти рублей отменённых закупок относятся к тендерам, на которые рынок вообще не подал заявку.
Почти девять из десяти рублей отменённых закупок относятся к тендерам, на которые рынок вообще не подал заявку: основной сбой возникает не на стадии конкурентной борьбы, а раньше — заказчик выходит на рынок, но поставщик не приходит.
Это принципиально другой диагноз.
Он указывает на необходимость анализировать экономическую привлекательность конкретных закупок для поставщика: начальную максимальную цену, закупаемый объём, сроки и условия поставки, логистику, стоимость финансирования контракта, наличие препарата и достаточность потенциальной маржи с учётом всех этих факторов.
Сами данные Headway не позволяют установить, какой именно фактор стал причиной отсутствия заявок в каждом конкретном случае. Поэтому утверждать, например, что 181 млрд руб. тендеров сорваны исключительно из-за низких цен, нельзя.
Но статистика позволяет сформулировать более осторожный и одновременно более важный вывод: проблема в подавляющем большинстве случаев возникает на границе между сформированным государственным спросом и готовностью бизнеса этот спрос обслуживать.
Отказы заказчика заметны в деньгах, но это уже проблема второго порядка
Второй причиной отмены стал отказ от размещения заявки: 6 629 процедур на 20,39 млрд руб.
Это существенно по стоимости, но несопоставимо с тендерами без единого участника.
Третья указанная в исходных материалах причина — отказ в допуске всех участников: 3 620 процедур. В предоставленных пользователем данных для этой категории указана сумма 3,11 млн руб.; столь большое расхождение между количеством процедур и суммой требует осторожности и проверки первичного массива перед использованием этой цифры для дополнительных расчётов.
Общая структура всё равно остаётся однозначной: конкурентный процесс чаще всего не успевает даже начаться.
Это важное различие для управленческого решения. Увеличение контроля за участниками или изменение процедуры оценки заявок мало поможет тендеру, на который никто не вышел.
Февраль и август показывают: проблема не исчезает по мере прохождения года
Помимо общей суммы, полезна помесячная динамика отменённых закупок.
Январь дал 19,45 млрд руб. отмен, февраль — уже 31,49 млрд. Затем показатель снизился до 28,96 млрд в марте и 23,61 млрд в апреле. В мае он составил 24,45 млрд, в июне — 26,52 млрд, в июле опустился до 21,70 млрд.
Но август снова принёс 29,07 млрд руб. отменённых закупок — почти столько же, сколько март, и второй по величине месячный результат за рассматриваемый период.
Это не похоже на простой разовый всплеск начала года.
Среднемесячный объём отмен за январь–август составляет около 25,7 млрд руб. Февраль превышает этот уровень примерно на 23%, август — примерно на 13%.
При этом восьмимесячного ряда недостаточно, чтобы доказательно говорить о сезонности. Для этого потребовалось бы сравнение нескольких лет на одинаковых временных интервалах.
Но уже можно сделать более ограниченный вывод: после февральского пика рынок не перешёл к последовательному снижению отмен. Высокий августовский показатель показывает, что проблема сохраняется во второй половине года.
Две категории формируют три четверти стоимости отмен
Самая большая сумма отменённых процедур приходится на льготные закупки — 88,20 млрд руб.
Госпитальный сегмент добавляет ещё 67,62 млрд руб.
Вместе это 155,82 млрд руб., или около 76% всех отменённых закупок в денежном выражении.
Высокозатратные нозологии дают ещё 17,03 млрд руб., ритейл — 6,80 млрд, фонд «Круг добра» — 4,40 млрд, ФЦП по гепатитам B и C и ВИЧ — 1,62 млрд руб.
Такая концентрация имеет значение для интерпретации данных.
Льготное лекарственное обеспечение и госпитальный сегмент непосредственно связаны с обеспечением пациентов терапией. Поэтому несостоявшийся тендер здесь — не просто строка закупочной статистики. Если повторная процедура также затягивается или не привлекает поставщика, возникает потенциальный риск для сроков обеспечения медицинских организаций и льготополучателей.
Но между «тендер отменён» и «пациент остался без препарата» нельзя ставить знак равенства. Для такого вывода необходимо проследить дальнейшую судьбу каждой закупки.
Именно повторные торги становятся здесь одним из наиболее важных массивов данных, которых не хватает для полной оценки проблемы.
Онкология и иммунология дают больше трети отменённой суммы
По анатомо-терапевтическо-химической классификации крупнейшая группа — противоопухолевые и иммуномодулирующие препараты.
На неё приходится 74,28 млрд руб. отменённых закупок и 17 777 тендеров.
Это около 36% всей стоимости отменённых процедур за восемь месяцев.
На втором месте препараты для желудочно-кишечного тракта и обмена веществ — 30,09 млрд руб. и 27 020 тендеров.
На третьем — противомикробные препараты для системного применения: 27,68 млрд руб. и 25 661 тендер.
Три группы вместе дают около 132 млрд руб., то есть приблизительно 64% всей суммы отменённых закупок.
Причём количество процедур и их стоимость распределяются очень неодинаково.
Для нервной системы, например, Headway фиксирует 33 226 отменённых тендеров — больше, чем в любой другой группе TOP-5, — но их сумма составляет только 10,48 млрд руб.
В противоопухолевой и иммуномодулирующей группе ситуация обратная: процедур почти вдвое меньше, но отменённая сумма более чем в семь раз выше.
Для рынка это означает, что один показатель количества отмен недостаточен. Для операционного анализа важна частота несостоявшихся процедур, а для оценки финансового и потенциального медицинского риска — их стоимость и структура препаратов.
Несколько МНН создают миллиардные точки напряжения
На уровне международных непатентованных наименований концентрация становится ещё нагляднее.
Крупнейшая позиция по сумме отмен — иммуноглобулин человека нормальный: 7,71 млрд руб. и 1 308 тендеров.
Далее следуют пембролизумаб — 5,43 млрд руб. при 114 тендерах, энзалутамид — 4,80 млрд при 110, инсулин аспарт — 4,09 млрд при 787 и ромиплостим — 3,81 млрд руб. при 240 отменённых процедурах.
Показательно сравнение стоимости и количества.
Хлорид натрия лидирует по числу отменённых тендеров — 4 775, но сумма составляет около 2,21 млрд руб. Декстроза — 3 589 процедур примерно на 1,61 млрд.
Пембролизумаб, напротив, имеет только 114 отменённых тендеров, но их стоимость превышает 5,4 млрд руб.
Таким образом, на рынке одновременно существуют как минимум два типа закупочного риска: массовые отмены относительно небольших процедур и гораздо более редкие, но очень дорогие несостоявшиеся закупки.
Управлять ими одинаковыми инструментами вряд ли возможно.
Москва концентрирует почти четверть всей отменённой стоимости
Региональная статистика также крайне неоднородна.
На Москву приходится 50,03 млрд руб. и 15 828 отменённых тендеров. Это около 24% всей стоимости отмен по стране в представленном массиве.
Московская область добавляет 20,03 млрд руб., Челябинская область — 7,93 млрд, Татарстан — 5,80 млрд, Санкт-Петербург — 5,71 млрд руб.
Но рейтинг по стоимости снова нельзя смешивать с рейтингом по количеству.
Например, Краснодарский край имеет 4 514 отменённых торгов на 4,34 млрд руб., Новосибирская область — 4 128 на 3,56 млрд, тогда как Москва при 15 828 процедурах концентрирует несопоставимо большую сумму.
Отдельного внимания заслуживает Челябинская область: 7,93 млрд руб. отмен при 2 639 процедурах. В TOP-25 регионов она занимает третье место по стоимости после Москвы и Московской области.
Региональная концентрация, однако, ещё не означает худшее качество закупочной работы. Для корректного сравнения необходимо знать общий объём тендеров каждого субъекта и рассчитывать долю отмен внутри регионального рынка. Абсолютная сумма закономерно выше там, где больше сам рынок.
Рынок вошёл в 2026 год уже с высокой базой несостоявшихся закупок
Контекст предыдущего года помогает понять, почему текущие 35,27% нельзя рассматривать как полностью новый феномен.
По данным Headway, в 2025 году доля отменённых тендеров по количеству достигала 36%, а в денежном выражении — до 25%. Исследование компании указывало на устойчивое повышение доли отмен в 2024–2025 годах: примерно с 30–32% по количеству в 2024 году до 33–36% в 2025-м.
В I полугодии 2025 года показатель во II квартале доходил до 37%. К III кварталу он снизился до 31%, но по итогам года проблема оставалась значимой.
Поэтому 35,27% за январь–август 2026 года — это скорее продолжение уже сформировавшегося высокого уровня отмен, чем внезапный новый сбой.
Есть и некоторое улучшение в денежной доле: текущие 21,63% находятся ниже максимальных значений, которые Headway фиксировала в 2025 году.
Но именно структура причин не позволяет считать ситуацию благополучной. Когда почти весь массив отмен по количеству формируется процедурами без заявок, вопрос смещается с самого факта отмены к тому, почему предложение не встречает опубликованный спрос.
Государственный спрос есть — поставщику всё чаще приходится решать, стоит ли за него бороться
Для производителей и дистрибьюторов статистика отменённых торгов создаёт отдельный слой рыночной информации.
Тендер без заявки не означает отсутствие потребности в препарате. Наоборот, заказчик уже формализовал потребность и вывел её в закупочную систему. Но на предложенных условиях она не превратилась в контракт.
Для коммерческих подразделений фармкомпаний такие процедуры поэтому стоит анализировать не как «несостоявшиеся продажи», а как потенциальный массив неудовлетворённого институционального спроса.
Особенно интересны повторяющиеся отмены по одному МНН, региону или заказчику. Если процедура после корректировки цены или условий начинает привлекать участников, это позволяет определить реальный порог экономической приемлемости поставки значительно точнее, чем просто анализ опубликованных начальных цен.
Для закупочных подразделений заказчиков вывод зеркальный. При доле процедур без заявок свыше 92% среди отмен ключевой вопрос — не только корректность документации, но и соответствие параметров закупки реальным условиям предложения.
Для производителей высокая концентрация отмен в онкологии, иммунологии и льготном сегменте означает необходимость особенно внимательно отслеживать повторные процедуры. Для дистрибьюторов — сопоставлять потенциальную валовую маржу с логистикой, стоимостью оборотного капитала и контрактными рисками. Для аналитиков — разделять «объявленный бюджет», «отменённый бюджет» и реально заключённые контракты: это три разных состояния спроса.
И наконец, для прогнозирования продаж сама сумма объявленных тендеров становится менее надёжным ориентиром, если значительная часть процедур систематически не достигает контрактации.
- Headway 20 августа 2026: Госзакупки лекарств в июле 2026 года выросли до 82 млрд рублей при снижении числа контрактов
- КУРСОР: Госзакупки лекарств в январе–апреле 2026: рынок вырос, но структура закупок меняется не в пользу конкуренции
Контекст рынка и отрасли:
Следующий показатель важнее самой статистики отмен
Главный вопрос теперь заключается не в том, сколько тендеров отменено, а что происходит с ними дальше.
Если большая часть 181,04 млрд руб. процедур без заявок успешно проводится повторно после изменения условий, система испытывает преимущественно транзакционные задержки.
Если одни и те же закупки отменяются неоднократно, речь уже идёт о структурном несоответствии параметров закупки рынку.
Если же значимая часть потребности в итоге не превращается в контракт, проблема становится непосредственно связанной с доступностью лекарственной терапии.
Поэтому для следующего уровня анализа нужны четыре показателя:
- доля повторно объявленных закупок;
- срок между отменой и новой процедурой;
- изменение начальной максимальной цены и других условий при повторном размещении;
- доля повторных процедур, завершившихся заключением контракта.
Именно эти данные позволят отделить обычный закупочный оборот от реальной зоны риска лекарственного обеспечения.
Пока же статистика января–августа показывает важный промежуточный результат: российский бюджетный фармрынок имеет большой объём формально существующего спроса, который с первой попытки не находит предложения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.