Курсор 17 сентября 2026: Ингибиторы CDK4/6 в России: рынок ускорился, а лидер сменился
Рынок CDK4/6 ускорился не за счёт цены: в 2026 году государство закупает заметно больше терапии, а лидерство перешло к палбоциклибу
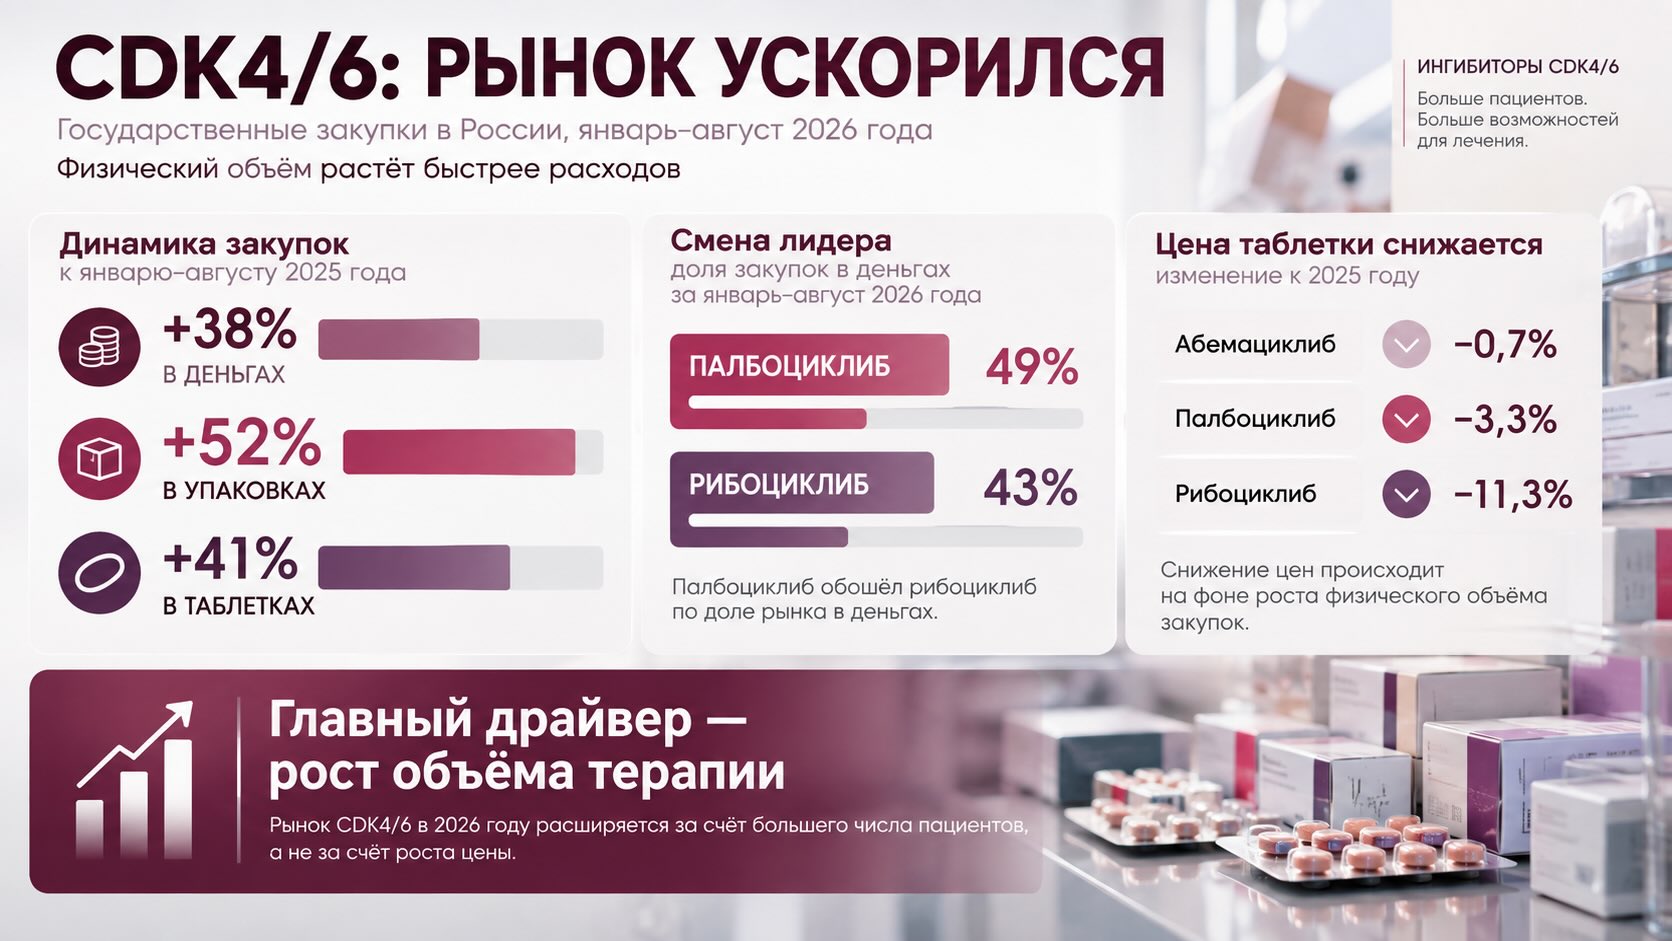
За январь–август 2026 года российские закупки ингибиторов CDK4/6 достигли 13,4 млрд рублей: расходы выросли на 38%, но количество упаковок — на 52%, а таблеток — на 41%. Это принципиальное соотношение: рынок расширяется прежде всего физически, за счёт большего объёма закупаемой терапии, а не инфляции цены. Одновременно внутри класса произошла смена лидера: палбоциклиб обошёл рибоциклиб и теперь формирует почти половину закупок в деньгах и более половины — в упаковках.
Российский рынок ингибиторов CDK4/6 после практически нулевого роста в 2025 году резко ускорился. За восемь месяцев 2026 года закупки абемациклиба, палбоциклиба и рибоциклиба составили около 13,4 млрд рублей против примерно 9,7 млрд годом ранее. Но главный сигнал находится не в +38% рублей: упаковки выросли на 52%, таблетки — на 41%, тогда как средневзвешенная цена таблетки снизилась. Особенно быстро растёт палбоциклиб: +71% в деньгах и +76% в упаковках, благодаря чему он отобрал лидерство у рибоциклиба. Таким образом, рынок одновременно переживает три процесса — расширение доступности терапии, перераспределение спроса внутри класса и снижение ценового компонента роста. Следующий потенциально гораздо более сильный перелом связан с дженериками: они уже зарегистрированы, но, по представленным данным, пока не вышли в гражданский оборот.
После слабого 2025 года рынок резко изменил траекторию
Полный 2025 год выглядел для класса достаточно спокойно: закупки составили 17,96 млрд рублей и 205,5 тыс. упаковок, увеличившись лишь на 3,9% и 2,3% соответственно.
Причём первые восемь месяцев 2025 года были ещё слабее: по представленным данным, рынок снижался на 9% в деньгах и на 12% в упаковках относительно аналогичного периода 2024 года. Следовательно, итоговый небольшой плюс 2025 года был обеспечен более сильными закупками в последней трети года.
На этом фоне 2026 год выглядит не продолжением прежней тенденции, а сменой темпа.
За январь–август закуплено препаратов на 13,4 млрд рублей — на 38% больше год к году. В упаковках рост ещё сильнее: +52%, до 164,3 тыс. упаковок. Количество таблеток увеличилось на 41% — с 4,5 до 6,4 млн.
Именно натуральная динамика здесь важнее денежной. Если бы рост рынка был преимущественно ценовым, расходы увеличивались бы быстрее физических объёмов. Происходит обратное.
Это указывает на реальное расширение закупаемой терапии.
38% в рублях скрывают более сильный рост доступности препаратов
Из опубликованных величин можно оценить ещё один показатель.
Если за восемь месяцев 2026 года рынок составил около 13,4 млрд рублей при 164,3 тыс. упаковок, средние расходы на одну закупленную упаковку составляют примерно 81,6 тыс. рублей.
Годом ранее из представленной динамики следует объём около 9,7 млрд рублей и примерно 108 тыс. упаковок — порядка 90 тыс. рублей на упаковку.
То есть средняя стоимость закупленной упаковки по рынку снизилась примерно на 9%.
Это не означает, что каждый конкретный препарат подешевел на 9%. На показатель влияют дозировки, размер упаковки и изменение структуры закупок. Поэтому для оценки цен правильнее смотреть на стоимость таблетки.
И здесь направление сохраняется.
Средневзвешенная цена таблетки за год снизилась:
- абемациклиб: на 0,7%, до 1 321,45 рубля
- палбоциклиб: на 3,3%, до 3 381,64 рубля
- рибоциклиб: на 11,3%, до 1 574,80 рубля
Таким образом, +38% в деньгах нельзя объяснить повышением цен. Напротив, увеличение физического потребления оказалось достаточно сильным, чтобы обеспечить двузначный денежный рост на фоне снижающейся стоимости таблетки.
Палбоциклиб стал главным двигателем рынка
Самая заметная перестановка происходит между двумя крупнейшими молекулами.
За восемь месяцев 2026 года закупки палбоциклиба достигли 6,58 млрд рублей против 3,86 млрд годом ранее — рост на 71%. В упаковках увеличение ещё больше: с 52,5 тыс. до 92,6 тыс., или на 76%.
Для сравнения, рибоциклиб вырос значительно медленнее: на 14% в деньгах, до 5,77 млрд рублей, и на 29% в упаковках, до 58,2 тыс.
Абемациклиб остаётся существенно меньшим сегментом: 998,5 млн рублей, +33% год к году, и 13,5 тыс. упаковок, +34%.
В результате изменилась сама структура класса.
В 2025 году рибоциклиб занимал около 50% рынка в деньгах против 42% у палбоциклиба. За восемь месяцев 2026 года соотношение развернулось: около 49% рынка приходится уже на палбоциклиб и 43% — на рибоциклиб.
В упаковках разрыв ещё заметнее: палбоциклиб — около 56%, рибоциклиб — 35%.
Это уже не просто общий рост категории. Происходит перераспределение закупочных бюджетов между молекулами.
Почему палбоциклиб растёт значительно быстрее остальных
Предоставленные материалы связывают ускорение палбоциклиба с расширением возможностей его применения у пациентов с HR-положительным и HER2-положительным раком молочной железы.
В июне 2026 года FDA действительно одобрило палбоциклиб в комбинационной схеме для HR+/HER2+ метастатического рака молочной железы на основании исследования PATINA. По данным, приведённым «Курсором», добавление палбоциклиба было связано со снижением риска прогрессирования заболевания или смерти на 24%, а медиана выживаемости без прогрессирования составила 44,4 против 29,1 месяца.
Однако для анализа российского рынка важно разделять американское регуляторное решение и зарегистрированные в России показания конкретного препарата. Поэтому причинную связь между расширением показаний и российским ростом закупок следует рассматривать как объяснение, указанное в исходном материале, а не как доказанный единственный фактор роста.
Сам масштаб изменения всё же заслуживает внимания: палбоциклиб прибавил около 2,72 млрд рублей год к году. Это примерно три четверти всего абсолютного прироста рассматриваемых трёх молекул.
Иными словами, значительная часть ускорения класса в 2026 году фактически является историей одной молекулы.
Рибоциклиб растёт в объёме значительно быстрее, чем в деньгах
У рибоциклиба обнаруживается другой важный эффект.
Денежные закупки увеличились лишь на 14%, тогда как упаковки — на 29%. Одновременно средневзвешенная цена таблетки снизилась на 11,3% — сильнее, чем у двух конкурентов.
Получается характерная картина: рибоциклиб не сокращается физически. Напротив, его закупают больше, но каждый дополнительный объём приносит значительно меньший денежный прирост.
Поэтому потерю доли рибоциклиба нельзя интерпретировать как обвал спроса на препарат. Это относительная потеря лидерства на быстро растущем рынке, где палбоциклиб увеличивается значительно быстрее.
Для производителя это существенное различие. Проблема пока заключается скорее в доле рынка и ценовой динамике, чем в сокращении абсолютного объёма терапии.
География показывает высокую концентрацию закупок
Закупки CDK4/6 распределены по России крайне неравномерно.
Для палбоциклиба только Московская область закупила препаратов на 1,42 млрд рублей, Москва — на 1,07 млрд, Санкт-Петербург — почти на 777 млн. Далее следуют Калужская и Свердловская области.
У рибоциклиба Московская область также находится на первом месте — 1,43 млрд рублей. Далее идут Санкт-Петербург с 751 млн и Калужская область с 276 млн рублей.
Особенно показательна Московская область: только палбоциклиба и рибоциклиба там закуплено примерно на 2,85 млрд рублей. Это больше пятой части всего российского рынка трёх CDK4/6 за рассматриваемый период.
Москва при этом присутствует среди лидеров по абемациклибу и палбоциклибу, но отсутствует в представленном ТОП-5 регионов по рибоциклибу.
Такая неоднородность означает, что национальная динамика класса складывается из весьма разных региональных моделей финансирования и выбора терапии. Для коммерческого анализа средняя цифра по России поэтому недостаточна: региональная структура способна быть не менее важной, чем общая доля молекулы.
Самый большой структурный риск пока находится за пределами текущих цифр
Сегодня рынок всё ещё фактически остаётся рынком оригинальных брендов.
По представленным данным, для всех трёх молекул в России зарегистрированы отечественные дженерики, однако в гражданский оборот пока вводились только оригинальные препараты — Зенлистик, Итулси и Рисарг.
Именно поэтому нынешнее снижение средневзвешенных цен особенно интересно: оно происходит ещё до полноценной дженериковой конкуренции.
При этом в исходных материалах и доступной публикации «Курсора» есть расхождение по срокам патентной защиты. В предоставленном тексте указано, что патенты действуют минимум до 2028 года, тогда как публикация «Курсора» от 26 июня 2026 года указывает 2027 год для палбоциклиба и 2031 год для рибоциклиба и абемациклиба.
Для прогнозирования момента дженерикового входа эти сроки требуют отдельной патентной проверки: регистрация дженерика сама по себе ещё не означает возможность его немедленного коммерческого запуска.
Но стратегическое направление очевидно. Если отечественные аналоги действительно выйдут в оборот, нынешняя модель рынка может измениться намного сильнее, чем это видно из динамики 2026 года: конкуренция способна одновременно снизить стоимость терапии и расширить количество пациентов, которых можно обеспечить в пределах того же бюджета.
Читайте также на АПТЕКИУМ:
- Каннибализм как стратегия выживания: Pfizer жертвует Ibrance ради доминирования в сегменте CDK4/6
- Camizestrant получил поддержку в Европе после отказа FDA
Контекст рынка и отрасли:
Рост палбоциклиба заставляет пересматривать закупочные прогнозы уже до выхода дженериков
Для производителей и поставщиков главный сигнал 2026 года — изменение структуры спроса произошло быстрее, чем можно было ожидать из результатов 2025 года. Планировать категорию, экстраполируя прошлогодние доли рибоциклиба и палбоциклиба, уже нельзя.
Для региональных закупщиков важен другой вывод: физический объём терапии растёт быстрее бюджета. Это означает, что даже умеренное снижение закупочной цены при большом количестве пациентов способно существенно увеличить доступность CDK4/6 без пропорционального увеличения расходов.
Для компаний, готовящих дженериковый выход, привлекательность категории одновременно увеличивается и усложняется. Рынок быстро растёт в натуральном выражении, но будущая конкуренция будет происходить уже не за статичный объём. Победитель получит доступ к расширяющемуся пулу терапии, однако снижение цены после появления нескольких поставщиков может сделать денежную динамику существенно слабее динамики упаковок и таблеток.
Наконец, региональная концентрация показывает, где будет происходить наиболее значимая конкурентная борьба. Московская область, Москва, Санкт-Петербург и несколько крупных регионов формируют настолько большие объёмы, что результаты отдельных закупок способны заметно влиять на национальные доли препаратов.
Следующий этап развития категории поэтому, вероятно, будет определяться уже не одним фактором. Одновременно будут работать расширение клинического применения CDK4/6, региональные бюджеты, перераспределение между тремя молекулами, тендерное снижение цен и сроки фактического выхода отечественных дженериков.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.