RNC Pharma 17 сентября 2026: Российский фармрынок 2026: денег больше, упаковок меньше
Российская фармрозница растёт на 11,5%, но упаковок покупают на 2,9% меньше: рынок всё сильнее зависит от дорогих препаратов
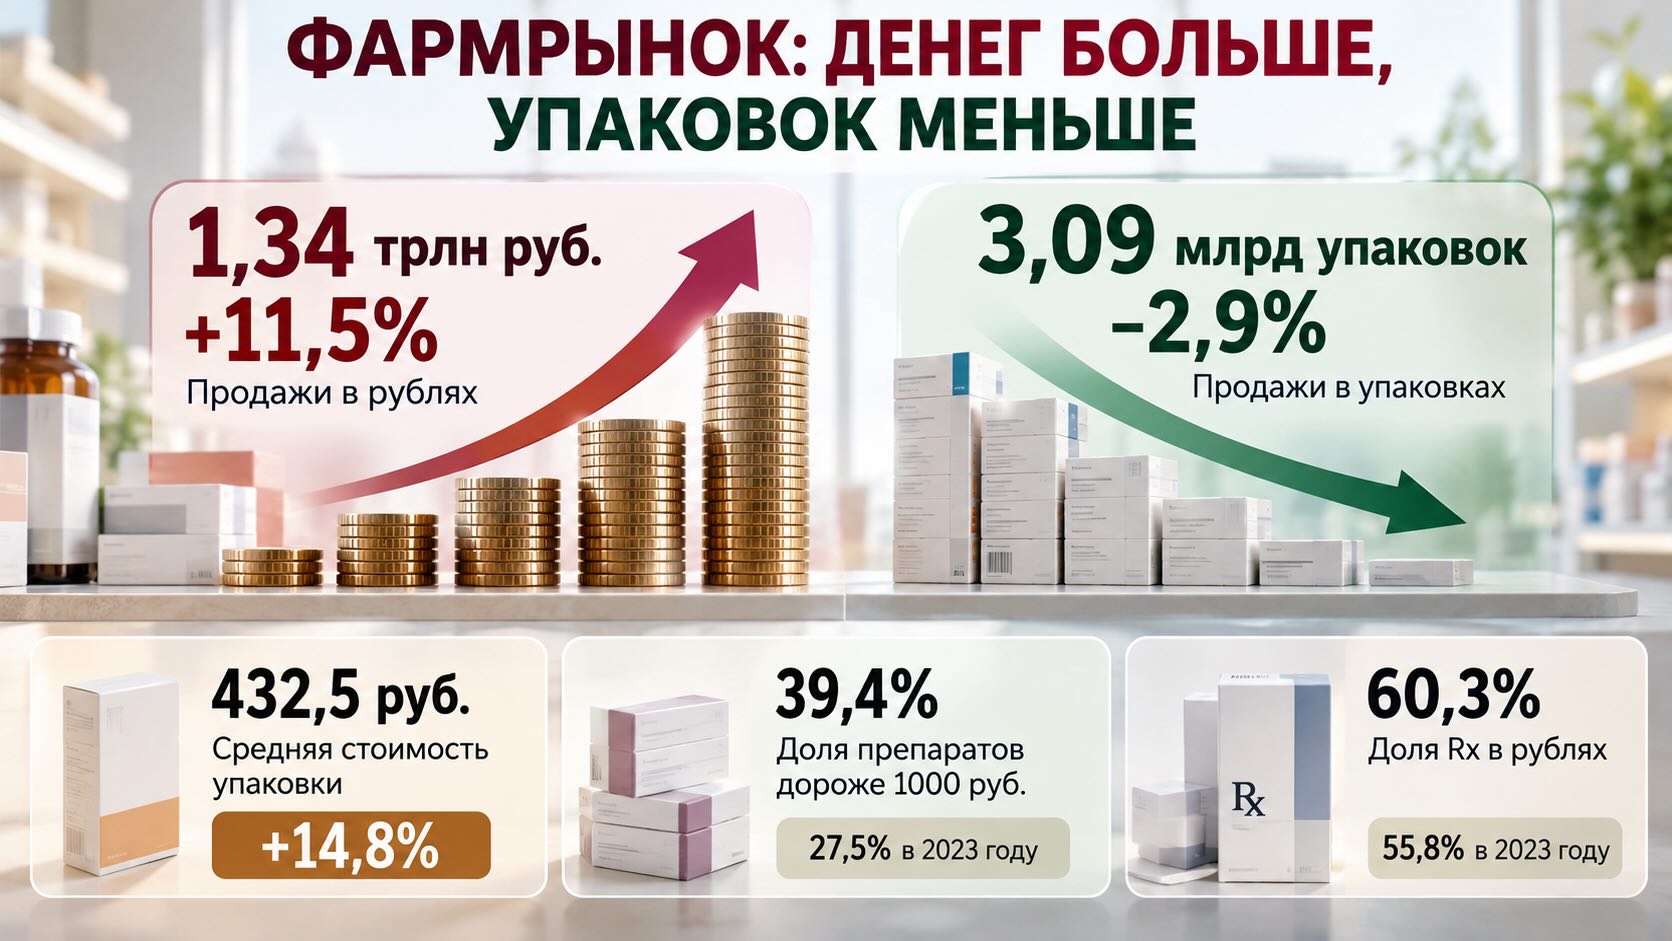
За январь–август 2026 года российский розничный рынок лекарственных препаратов достиг 1,34 трлн руб., прибавив 11,5% год к году, однако в натуральном выражении продажи сократились на 2,9%, до 3,09 млрд упаковок. Это ключевое противоречие отчёта RNC Pharma: денежный рынок быстро увеличивается без роста физического потребления. Средняя стоимость упаковки выросла до 432,5 руб., а доля препаратов дороже 1000 руб. достигла уже 39,4% денежного рынка против 27,5% всего три года назад. Одновременно усиливается Rx-сегмент, а одним из крупнейших факторов перераспределения денег становятся современные препараты для лечения диабета и ожирения: Тирзетта стала крупнейшим брендом рынка в рублях, «Промомед» утроил продажи, а категория GLP-1 выросла на 45%. Российская фармрозница становится дороже, более рецептурной и всё сильнее концентрирует прирост выручки в дорогостоящих терапевтических категориях.
1,34 трлн рублей — но это не история о росте потребления
На первый взгляд рынок выглядит очень сильным. За восемь месяцев 2026 года аптеки реализовали лекарственных препаратов на 1,34 трлн руб. — на 11,5% больше, чем годом ранее.
Но второй показатель полностью меняет интерпретацию: было продано 3,09 млрд упаковок, на 2,9% меньше января–августа 2025 года.
То есть россияне оставляют в аптеках существенно больше денег, одновременно покупая меньше упаковок.
Причём снижение натурального потребления не локальная проблема нескольких территорий. RNC Pharma фиксирует отрицательную динамику упаковок во всех федеральных округах: от -2,1% в Сибирском и Северо-Кавказском до -3,5% в Уральском.
Даже крупнейшие региональные рынки показывают ту же конструкцию. В Москве денежные продажи выросли на 13,3%, а число упаковок снизилось на 1,5%. В Московской области — соответственно +12,8% и -2,5%.
Поэтому заголовок +11,5% нельзя интерпретировать как сопоставимое расширение лекарственного потребления. В физическом выражении рынок сокращается.
Почему средняя упаковка дорожает гораздо быстрее фарминфляции
Средняя стоимость проданной упаковки за январь–август достигла 432,5 руб. против 385,5 руб. в среднем за 2025 год. RNC Pharma указывает рост на 14,8% год к году.
В августе разрыв был ещё заметнее: средняя упаковка стоила 447,3 руб., на 16,1% больше, чем год назад.
При этом рассчитанная RNC Pharma инфляция лекарственного рынка в августе составляла только 6,46%.
Это принципиальное различие.
Рост средней стоимости упаковки нельзя автоматически считать ростом цен на одни и те же лекарства. Индекс Ласпейреса пытается измерять изменение цен при сопоставимой структуре потребления, тогда как средняя стоимость фактически купленной упаковки меняется ещё и тогда, когда покупательская корзина смещается в сторону более дорогих препаратов.
Именно такое структурное изменение хорошо видно в отчёте.
В январе–августе 2023 года препараты стоимостью более 1000 руб. обеспечивали 27,5% денежного рынка. В 2024 году — 30,8%, в 2025-м — 34,2%, а в 2026-м — уже 39,4%.
За три года доля самого дорогого сегмента выросла почти на 12 процентных пунктов.
Одновременно доля препаратов дешевле 500 руб. в денежном выражении сократилась с 44,6% до 26,0%.
Таким образом, российская фармрозница переживает не только ценовую инфляцию. Меняется сама структура денег внутри рынка: всё большая часть расходов приходится на дорогие препараты.
Rx забирает деньги у OTC
Второй структурный сдвиг — усиление рецептурных препаратов.
В январе–августе 2023 года Rx обеспечивали 55,8% денежного объёма розничного рынка. В 2024 году — 56,3%, в 2025-м — 57,7%, а сейчас уже 60,3%.
В упаковках их доля тоже последовательно увеличивается: с 40,9% в 2023 году до 45,0% в 2026-м.
Это важнее простого изменения соотношения Rx/OTC. Рынок постепенно смещается от относительно массового потребительского ассортимента к рецептурным и зачастую более дорогостоящим терапиям.
Для аптечной экономики это означает, что рост всё меньше определяется исключительно трафиком и количеством проданных упаковок. Всё большую роль играет состав рецептурного спроса и присутствие дорогостоящих препаратов.
GLP-1 уже меняют не отдельную категорию, а рейтинг всего рынка
Самая заметная конкурентная перестройка происходит вокруг препаратов для метаболических заболеваний.
Группа A10B — средства для лечения сахарного диабета — занимает уже 2,83% всего российского розничного рынка лекарств в рублях, а её продажи выросли в 17 раз относительно января–августа 2025 года.
Отдельно выделенная RNC Pharma группа GLP-1 агонистов занимает 1,80% рынка и выросла на 45%.
Но ещё нагляднее изменения видны на уровне брендов.
Тирзетта компании «Промомед» стала крупнейшей торговой маркой российского аптечного рынка в денежном выражении с долей 1,88%. Её продажи выросли в 14 раз.
На втором месте Семавик компании «Герофарм» — 0,96% рынка и +21%.
На третьем Седжаро того же производителя — 0,95%, причём продажи выросли в 25 раз.
На девятом месте ещё один препарат «Промомеда» — Велгия, +189%.
Иными словами, четыре позиции из десяти крупнейших денежных брендов рынка приходятся на «Промомед» и «Герофарм», причём значительная часть этой динамики связана с современными метаболическими препаратами.
Это уже не нишевая история внутри диабетологии. Категория стала достаточно крупной, чтобы менять корпоративные рейтинги всей российской фармрозницы.
«Промомед» показывает, насколько быстро один терапевтический тренд способен изменить расстановку сил
Наиболее яркий корпоративный результат отчёта — «Промомед».
Денежные продажи компании за восемь месяцев выросли примерно втрое — в таблице RNC Pharma указана динамика +232%. В результате компания получила 3,01% российского розничного рынка и поднялась на четвёртое место среди производителей.
Для масштаба: лидер рейтинга, Servier вместе с Egis, занимает 3,31%. «Нижфарм Групп» — 3,29%, Bayer — 3,12%.
То есть разрыв между четвёртым и первым местом составляет всего 0,30 процентного пункта рынка.
Но одновременно здесь находится и риск интерпретации.
Столь высокая динамика «Промомеда» не означает, что весь портфель компании растёт тем же темпом. Среди десяти крупнейших денежных брендов рынка находятся Тирзетта с ростом в 14 раз и Велгия с ростом на 189%.
Поэтому результат компании необходимо рассматривать вместе с концентрацией роста на отдельных быстрорастущих продуктах и терапевтическом тренде.
Для конкурентов это одновременно сигнал о масштабе новой категории и напоминание: сверхвысокая корпоративная динамика может быть гораздо менее диверсифицированной, чем выглядит на уровне общей выручки.
Старые лидеры не исчезают, но карта крупнейших брендов быстро меняется
Перестройка рейтинга хорошо видна на противоположном примере.
Ксарелто от Bayer остаётся огромным брендом, но его денежные продажи снизились на 19%, и препарат опустился на десятую позицию с долей 0,56%.
При этом некоторые давно присутствующие продукты продолжают расти: Форсига от AstraZeneca прибавила 31%, Эдарби компании «Нижфарм Групп» — 24%, Детралекс от Servier — 11%.
Получается рынок двух скоростей.
Большая часть традиционного аптечного ассортимента развивается сравнительно умеренно, тогда как несколько новых дорогостоящих категорий способны показывать кратный рост и за короткое время менять рейтинги брендов и производителей.
Особенно показателен контраст между денежным и натуральным ТОП-10.
Лидеры по упаковкам — омепразол, нафтизин, натрия хлорид, меновазин, цитрамон, бисопролол. Это массовые и преимущественно недорогие продукты.
Лидеры по деньгам — Тирзетта, Семавик, Седжаро, Эликвис, Форсига, Эдарби.
По существу, российская аптека сегодня имеет две разные карты рынка: одна описывает массовое физическое потребление, другая — экономику продаж.
Средний чек растёт быстрее, чем число покупателей можно увидеть через упаковки
Средний аптечный чек по лекарствам и парафармацевтике в январе–августе составил 872,7 руб., увеличившись на 14,1%.
В августе он достиг 888,5 руб. против 770,3 руб. годом ранее — рост примерно на 15%.
Средний чек только по лекарствам за восемь месяцев составил 708,2 руб. (+15,4%), тогда как по парафармацевтике — 164,6 руб. (+8,9%).
Это ещё одно подтверждение того, что основным денежным двигателем аптечного бизнеса сейчас являются лекарства.
Парафармацевтика за январь–август принесла 311 млрд руб. против 296 млрд годом ранее, тогда как лекарственный сегмент вырос с 1,20 до 1,338 трлн руб.
В результате доля парафармацевтики в аптечной выручке снизилась с 19,8% до 18,9%.
Для аптечной сети это означает повышение зависимости оборота от лекарственного ассортимента — и особенно от его более дорогой части.
Аптек становится больше, хотя упаковок продаётся меньше
На этом фоне особенно интересна инфраструктурная статистика.
По предварительным данным RNC Pharma, в августе работало 88,05 тыс. аптечных учреждений — на 1,83 тыс. больше, чем год назад, и сразу на 701 точку больше, чем в июле.
При этом натуральный рынок лекарств за восемь месяцев сократился на 2,9%.
Получается важная для розницы комбинация: физических точек становится больше, а число продаваемых упаковок в масштабах рынка — меньше.
Это потенциально усиливает конкуренцию за трафик и продажи на одну аптеку, хотя сам отчёт не приводит данных о сопоставимой выручке или количестве упаковок на одну торговую точку и поэтому не позволяет количественно оценить этот эффект.
Одновременно продолжается консолидация инфраструктуры. Доля сетевых аптек увеличилась с 87,6% в августе 2025 года до 89,2% в августе 2026-го, а доля несетевых сократилась с 12,4% до 10,8%.
Таким образом, точек больше, но рынок одновременно становится ещё более сетевым.
Денежный рост есть во всей стране, сокращение упаковок — тоже
Географическая картина удивительно однородна.
Все федеральные округа демонстрируют двузначный или близкий к нему денежный рост: от +10,5% в Сибирском до +13,9% в Северо-Кавказском.
И все без исключения показывают сокращение количества упаковок.
Это важный аргумент против объяснения общей статистики отдельными крупнейшими городами или локальными особенностями. Связка «больше рублей — меньше упаковок» имеет общероссийский характер.
Однако абсолютная концентрация денег остаётся высокой. Центральный федеральный округ обеспечивает 425,8 млрд руб. продаж, почти треть показанного в отчёте рынка федеральных округов. Москва — 152 млрд руб., Московская область — 106,8 млрд.
Поэтому для производителей национальная цифра +11,5% скрывает весьма различный коммерческий потенциал территорий даже при похожем направлении динамики.
Дорогой Rx-ассортимент становится главным полем борьбы за рост
Из отчёта следует несколько прикладных последствий для разных участников рынка.
Для производителей борьба за денежный рост всё заметнее перемещается в дорогостоящие рецептурные категории. При сокращении числа упаковок возможность расти только за счёт расширения физического потребления становится ограниченной.
Для аптечных сетей становится важнее не просто количество SKU и трафик, а качество ассортиментной матрицы: отсутствие быстрорастущего дорогого Rx-продукта потенциально означает потерю значительно большей выручки, чем отсутствие одной позиции массового дешёвого ассортимента.
Для категорийных менеджеров всё опаснее оценивать рынок исключительно в рублях. +20% продаж категории может означать принципиально разные процессы: рост количества пациентов, повышение цен, переход на более дорогие препараты или изменение структуры брендов.
Для закупок растёт цена ошибки в управлении дорогостоящими позициями. Чем больше доля препаратов свыше 1000 руб., тем больше оборотного капитала связано с одной упаковкой и тем существеннее последствия одновременно дефицита и избыточного запаса.
Для маркетинга быстрый рост GLP-1 и связанных метаболических препаратов показывает, что новая терапевтическая категория способна за относительно короткое время перераспределять доли не только внутри своей группы, но и в масштабах всего аптечного рынка.
А для независимой розницы сочетание роста числа аптек, увеличения сетевой доли до 89,2% и снижения натурального потребления выглядит особенно значимым: конкуренция происходит на рынке, где физических единиц товара больше не становится.
- DSM Group 25 июня 2026: Российский аптечный рынок в мае 2026 года
- DSM Group 6 августа 2026: Российский фармрынок растёт за счёт цен, а не увеличения потребления лекарств
Контекст рынка и отрасли:
Что смотреть до конца 2026 года
Первый показатель — натуральные продажи. Если сокращение упаковок продолжится при двузначном денежном росте, структурный разрыв между физическим потреблением и стоимостью рынка станет ещё более выраженным.
Второй — средняя стоимость упаковки относительно индекса цен. В августе упаковка дорожала год к году на 16,1%, тогда как показатель инфляции RNC Pharma составлял 6,46%. Сохранение такого разрыва будет дополнительным свидетельством продолжающегося изменения товарного микса.
Третий — доля препаратов дороже 1000 руб. Она уже приблизилась к 40% денежного рынка. Переход этого сегмента через отметку 40% будет скорее структурным рубежом, чем просто статистической деталью.
Четвёртый — дальнейшая динамика «Промомеда», «Герофарма» и GLP-1. После кратного роста эффект низкой базы неизбежно будет уменьшаться, поэтому важным станет вопрос, насколько устойчив абсолютный объём спроса.
Пятый — аптечная инфраструктура. Если количество точек продолжит увеличиваться одновременно со снижением продаж упаковок, давление на производительность отдельной аптеки может усиливаться.
Это означает, что экономический рост фармрозницы всё меньше равен росту потребления.
Одновременно происходят сразу несколько взаимосвязанных сдвигов: дорожает фактически покупаемая упаковка, быстро увеличивается доля препаратов свыше 1000 руб., Rx занимает уже 60,3% денежного рынка, а новые дорогостоящие метаболические препараты способны за считанные месяцы менять рейтинги крупнейших брендов и производителей.
Поэтому для бизнеса вопрос постепенно меняется с «насколько вырос фармрынок?» на более важный: «какие именно препараты создают этот рост и насколько он устойчив?»
Ответ на него определит, кто действительно выигрывает от рынка в 1,34 трлн рублей.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.