RNC Pharma 21 сентября 2026: Габапентин потерял три четверти месячных продаж после ужесточения контроля
После ужесточения контроля продажи габапентина рухнули, но рынок не исчез — часть спроса перешла к прегабалину
Включение габапентина в предметно-количественный учёт стало почти идеальным естественным экспериментом для российского фармрынка. До марта 2026 года препарат продавался на уровне 0,8–1,1 млн упаковок в месяц; сразу после изменения режима обращения объём упал примерно до четверти прежнего уровня и там закрепился. Одновременно ускорился рост прегабалина. Однако называть происходящее простой заменой одного препарата другим было бы ошибкой: дополнительные продажи прегабалина компенсировали лишь небольшую часть исчезнувшего объёма габапентина.
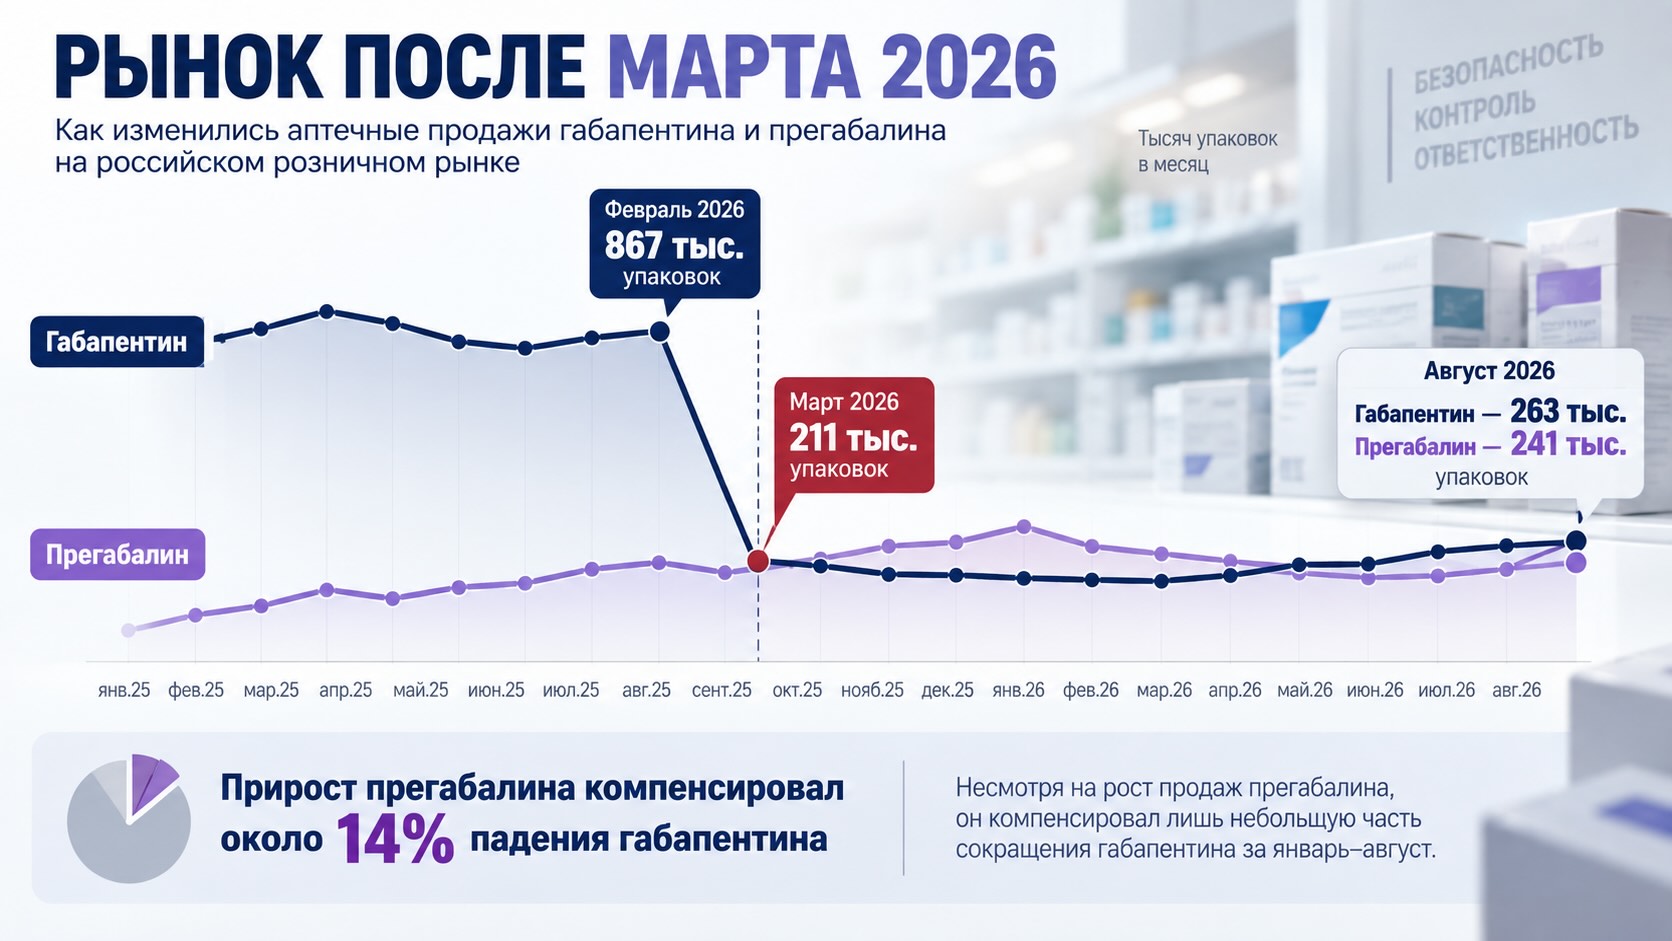
По данным RNC Pharma, в январе–августе 2026 года аптечные продажи габапентина составили 3,3 млн упаковок на 3,3 млрд руб. — соответственно на 55% и 46% меньше, чем годом ранее. Перелом произошёл практически одномоментно: после ужесточения контроля в марте месячный объём снизился с 867 тыс. упаковок в феврале до 211 тыс. в марте и больше не возвращался выше 266 тыс. При этом прегабалин пошёл в противоположном направлении: в августе его продажи достигли 241 тыс. упаковок против 115 тыс. годом ранее. Но график RNC Pharma показывает важную деталь: рост прегабалина начался ещё до мартовского изменения, а его абсолютный прирост намного меньше потерь габапентина. Поэтому рынок демонстрирует не полноценное переключение между двумя молекулами, а прежде всего резкое сокращение прежнего объёма потребления габапентина с частичным перераспределением спроса.
Март разделил рынок габапентина на «до» и «после»
До изменения режима обращения габапентин был растущим рынком. RNC Pharma отмечает, что с 2017 года расходы потребителей на препараты этой молекулы ежегодно увеличивались более чем на 33%. В 2025 году аптеки реализовали 11,2 млн упаковок на 9,5 млрд руб.
В отдельные месяцы рынок уже превышал миллион упаковок: 1,028 млн в июле 2025 года, 1,058 млн в августе и 1,009 млн в декабре.
Даже начало 2026 года не выглядело как начало структурного спада: в январе было продано 886 тыс. упаковок, в феврале — 867 тыс.
А затем линия практически обрывается.
В марте продажи составили только 211 тыс. упаковок. Это примерно на 76% меньше февраля и почти в четыре раза меньше марта 2025 года, когда было реализовано 905 тыс. упаковок.
Особенно показательно, что быстрого восстановления затем не произошло. Апрель — 245 тыс., май — 243 тыс., июнь — 260 тыс., июль — 266 тыс., август — 263 тыс. упаковок.
За шесть месяцев сформировался новый коридор потребления — примерно 0,21–0,27 млн упаковок в месяц вместо прежних 0,8–1,1 млн.
То есть рынок не пережил краткосрочный шок с последующим возвращением покупателей. За шесть месяцев сформировался новый коридор потребления — примерно 0,21–0,27 млн упаковок в месяц вместо прежних 0,8–1,1 млн.
Это уже выглядит как структурное изменение рынка.
Прегабалин действительно растёт — но история началась раньше марта
На первый взгляд график создаёт почти зеркальную картину: габапентин резко идёт вниз, прегабалин — вверх.
В августе 2026 года продажи прегабалина достигли 241 тыс. упаковок против 115 тыс. в августе 2025-го. RNC Pharma оценивает годовую динамику августа в +83%. В июне она составляла +75%.
Рост затрагивает весь сегмент. За январь–август продажи оригинальной Лирики («Виатрис») увеличились в упаковках на 56%, остальных препаратов прегабалина — на 73%.
Но для интерпретации графика важна одна деталь: рост начался до ужесточения обращения габапентина.
Уже в декабре 2025 года продажи прегабалина были на 53% выше уровня декабря 2024-го. Поэтому мартовское регулирование могло усилить переключение спроса, но имеющиеся данные сами по себе не доказывают, что именно оно создало весь рост прегабалина.
Это принципиальное различие между корреляцией и причинностью.
Главный вывод скрывается не в процентах, а в абсолютных упаковках
Самое интересное становится видно, если сложить месячные показатели на графике RNC Pharma.
По значениям, указанным на графике, за январь–август 2025 года было реализовано приблизительно:
- 7,49 млн упаковок габапентина;
- 0,99 млн упаковок прегабалина.
Совокупно — около 8,48 млн упаковок.
За январь–август 2026 года:
- около 3,24 млн упаковок габапентина;
- около 1,60 млн упаковок прегабалина.
Совокупно — примерно 4,84 млн упаковок.
Расчёт основан непосредственно на помесячных значениях графика и поэтому может незначительно отличаться от агрегированных данных базы RNC Pharma из-за округления.
Но масштаб различия очевиден: габапентин потерял примерно 4,24 млн упаковок, тогда как прегабалин прибавил около 0,61 млн.
Иными словами, каждая исчезнувшая упаковка габапентина вовсе не превратилась в упаковку прегабалина. Если рассматривать только эти две молекулы, дополнительный объём прегабалина соответствует примерно 14% абсолютного сокращения габапентина.
Это гораздо более важный рыночный сигнал, чем просто +83% у одной молекулы и -55% у другой.
Где оказался остальной спрос
Из опубликованных данных нельзя определить, что произошло с оставшимся объёмом.
Возможны несколько механизмов: часть пациентов могла прекратить терапию, часть — реже обращаться за препаратом, часть спроса могла перейти на другие варианты лечения, а прежний уровень продаж мог включать потребление, которое исчезло именно вследствие усиления контроля.
Но разделить эти сценарии по данным аптечных продаж невозможно.
Поэтому формулировка «прегабалин заместил габапентин» была бы слишком сильной.
Точнее говорить о частичном перераспределении спроса на фоне общего резкого сокращения объёма двух рассматриваемых молекул.
И здесь возникает интересный вопрос для дальнейшего наблюдения: стабилизируется ли габапентин около нынешних 250–270 тыс. упаковок в месяц или рынок начнёт постепенно восстанавливаться после адаптации врачей, аптек и пациентов к новым требованиям.
Денежный рынок сокращается медленнее физического
Есть ещё один сигнал, который легко пропустить.
За январь–август натуральные продажи габапентина снизились на 55%, тогда как денежные — на 46%.
Значит, средние расходы покупателей в расчёте на реализованную упаковку выросли.
Грубый расчёт по опубликованным агрегированным данным даёт около 1 тыс. руб. на упаковку в январе–августе 2026 года. Если восстановить прошлогодний денежный объём из указанной динамики, получается, что годом ранее средняя величина была заметно ниже.
Однако трактовать разницу непосредственно как повышение цен нельзя. Средняя выручка на упаковку зависит не только от цены конкретной товарной позиции, но и от структуры продаж: производителя, дозировки, размера упаковки и других характеристик ассортиментной структуры.
Для производителей и аптек это означает важную вещь: денежная ёмкость сегмента оказалась несколько устойчивее его физического потребления.
Регулирование перераспределило позиции производителей
Изменение рынка затрагивает компании крайне неравномерно.
В габапентине почти 48% натуральных продаж приходится на «Канонфарму». Следовательно, производитель особенно чувствителен к резкому сокращению всей категории: когда рынок теряет более половины физического объёма, лидерство само по себе не защищает от падения абсолютных продаж.
У прегабалина структура другая. Лирика компании «Виатрис» формирует 68% физического спроса, поэтому компания находится в наиболее сильной позиции для получения эффекта от расширения сегмента.
Но здесь появляется второй интересный сигнал: дженерики растут быстрее оригинатора — +73% против +56% в упаковках за январь–август.
Это пока не означает смены лидера: разрыв слишком велик. Зато при сохранении различий в темпах роста доля дженериков будет постепенно увеличиваться.
Для аптек возникла новая ассортиментная реальность
После марта габапентин перестал быть для аптечного рынка категорией с привычным высоким оборотом. При сохранении текущего уровня продаж прежняя логика запасов становится экономически неоптимальной: меньшая оборачиваемость требует пересмотра товарных остатков, частоты заказов и распределения позиций между аптеками.
Одновременно возрастает коммерческое значение прегабалина.
Причём конкуренция здесь развивается сразу в двух направлениях. С одной стороны, Лирика сохраняет исключительно сильную позицию с 68% натурального рынка. С другой — дженерический сегмент растёт быстрее и получает дополнительный объём.
Для производителей прегабалина это создаёт редкое окно возможностей: рынок расширяется в тот момент, когда соседний крупный сегмент резко сжимается.
Для производителей габапентина задача противоположная. Главным вопросом становится уже не продолжение прежнего роста, а определение нового устойчивого размера рынка после регуляторного шока.
Аптечным сетям имеет смысл особенно внимательно следить не столько за процентными темпами, сколько за абсолютным числом упаковок. Высокие проценты роста прегабалина выглядят впечатляюще, но пока не компенсируют потерянного товарооборота габапентина.
Следующие месяцы покажут, был ли март точкой нового равновесия
Данные апреля–августа дают первый ответ: первоначального отскока габапентина пока нет.
После мартовских 211 тыс. упаковок рынок поднялся лишь до диапазона 243–266 тыс. и фактически движется горизонтально.
Прегабалин, напротив, последовательно увеличился со 189 тыс. упаковок в марте до 241 тыс. в августе.
Если эти траектории сохранятся, расстояние между двумя рынками может продолжить сокращаться. В августе 2025 года габапентина продавалось примерно в восемь раз больше, чем прегабалина — 1,058 млн против 131 тыс. упаковок. В августе 2026 года показатели практически сравнялись: 263 тыс. против 241 тыс.
За один год соотношение изменилось радикально.
Именно это, а не отдельный показатель роста на 83%, вероятно, является наиболее сильным структурным изменением категории.
Читайте также на АПТЕКИУМ:
- RNC Pharma 3 июня 2026: Габапентиновый бум закончился после ужесточения контроля
- Минздрав РФ форсирует регуляторный прессинг на рецептурный сегмент
Контекст рынка и отрасли:
Регуляторный барьер за несколько месяцев перекроил спрос внутри двух крупных молекул
Для коммерческих подразделений производителей и аптечных сетей данные дают три разных сигнала.
- Габапентин необходимо оценивать уже от новой базы: Сравнение с миллионными месяцами 2025 года важно для понимания масштаба потери, но для планирования запасов и продаж гораздо существеннее стабильность диапазона около 250 тыс. упаковок в последние месяцы.
- В прегабалине открывается пространство для более активной конкуренции: Лирика сохраняет доминирование, однако дженерики растут быстрее оригинального препарата. Это делает особенно важными ассортимент, доступность, ценовое позиционирование и присутствие в аптечных сетях.
- Нельзя исходить из предположения, что весь прежний спрос на габапентин автоматически мигрирует в прегабалин: Пока цифры говорят об обратном: большая часть исчезнувшего натурального объёма внутри этой пары молекул не была компенсирована.
Для прогнозирования рынка теперь особенно важны данные сентября–декабря. Они позволят понять, закрепился ли габапентин на новом уровне, продолжит ли прегабалин приближаться к нему и насколько изменится конкурентная структура самого сегмента прегабалина.
Синтез от АПТЕКИУМ: Главная история здесь — не рост прегабалина на фоне падения габапентина. Она глубже.
За несколько месяцев регуляторное изменение разорвало многолетнюю траекторию рынка: габапентин перешёл от более чем миллиона упаковок в пиковые месяцы к примерно четверти миллиона, а прегабалин приблизился к нему по физическому объёму.
При этом рынок не совершил простого перехода «из одной молекулы в другую». По значениям графика RNC Pharma, за восемь месяцев дополнительный объём прегабалина компенсировал лишь около 14% абсолютного сокращения габапентина.
Поэтому главный вопрос для рынка теперь звучит не «сколько габапентина перешло в прегабалин», а «куда исчезла остальная часть прежнего потребления».
Ответ на него потребует уже не только аптечной статистики продаж, но и данных о назначениях, пациентах и использовании альтернативной терапии.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.