Headway 21 сентября 2026: Госзакупки препаратов для лечения ВИЧ в 2026 году достигли 30,8 млрд рублей
Госзакупки препаратов для лечения ВИЧ в 2026 году уже превысили весь 2025-й, но главный сигнал — не рост, а концентрация закупок в начале года
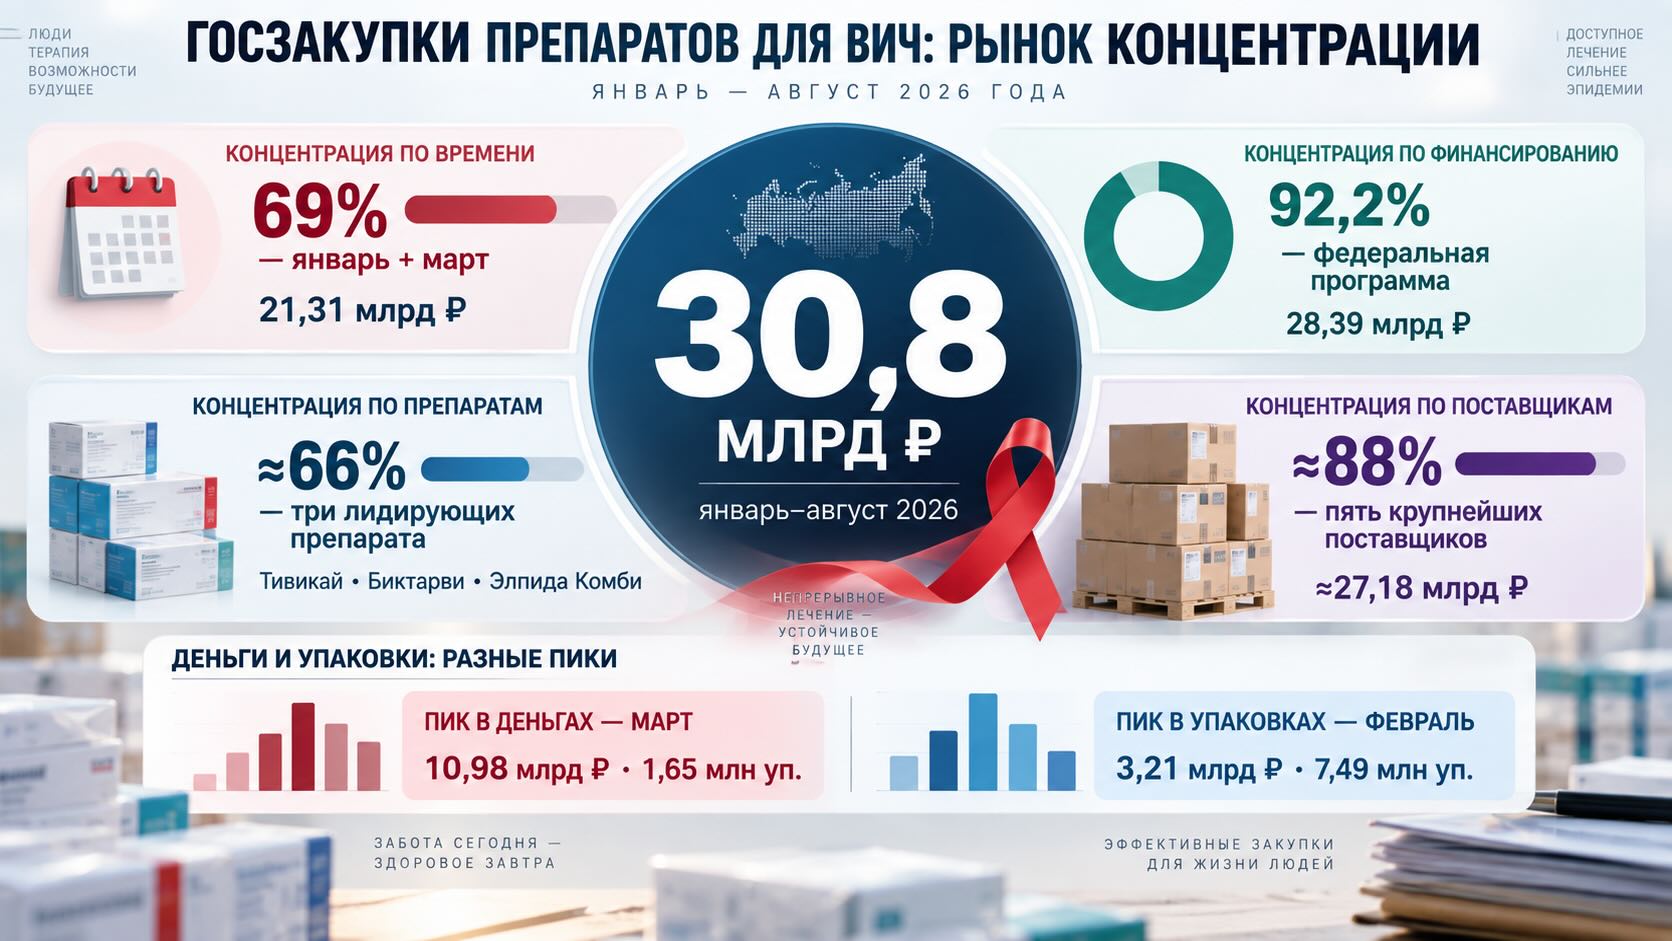
За январь–август 2026 года объём российских государственных закупок препаратов для лечения ВИЧ-инфекции, по данным Headway Company, составил 30,8 млрд руб. — уже больше 29,32 млрд руб. за весь 2025 год. Однако трактовать разницу примерно в 5% как обычный годовой рост нельзя: сравниваются восемь месяцев 2026 года с полным календарным 2025-м, а сопоставимого показателя за январь–август 2025 года в предоставленных данных нет. Гораздо важнее структура рынка. Почти 70% денежного объёма 2026 года пришлось всего на январь и март, 92,2% закупок — на федеральную программу «Гепатит B и C/ВИЧ», а три крупнейших торговых наименования — «Тивикай», «Биктарви» и «Элпида Комби» — формируют около двух третей всего денежного объёма. Это рынок с чрезвычайно высокой концентрацией по времени, каналам финансирования, препаратам и поставщикам.
30,8 млрд рублей — сильная цифра, но сравнивать её нужно осторожно
На первый взгляд главный результат очевиден: за восемь месяцев 2026 года государство закупило препаратов для лечения ВИЧ на 30,8 млрд руб., тогда как за весь 2025 год — на 29,32 млрд руб.
То есть к концу августа показатель уже был примерно на 1,48 млрд руб., или на 5%, выше результата всего предыдущего года.
Но это не YoY-рост в строгом смысле. Для корректного сравнения «год к году» необходим объём января–августа 2025 года. Поэтому из имеющихся данных можно уверенно сделать другой вывод: бюджет закупок 2026 года реализуется значительно раньше окончания календарного года.
Именно время размещения контрактов становится здесь не менее важным показателем, чем их общая сумма.
Исторический ряд также показывает, насколько волатильным может быть этот сегмент. По данным инфографики, годовой денежный объём составлял 59,41 млрд руб. в 2021 году, затем упал до 28,01 млрд в 2022-м и 20,59 млрд в 2023-м, после чего вырос до 60,27 млрд в 2024 году и вновь сократился до 29,32 млрд в 2025-м.
Поэтому текущие 30,8 млрд руб. нельзя автоматически экстраполировать на оставшиеся месяцы и превращать в прогноз итогов 2026 года.
Почти 70% денег пришлись всего на два месяца
Главная особенность 2026 года становится заметна при переходе от годового показателя к помесячным данным.
В январе было законтрактовано 10,33 млрд руб., в марте — ещё 10,98 млрд. Вместе это 21,31 млрд руб., или примерно 69% всего объёма января–августа.
Февраль добавил 3,21 млрд руб., апрель — 5,33 млрд.
После этого денежный поток практически иссякает: май — 0,28 млрд руб., июнь — 0,18 млрд, июль — 0,45 млрд, август — лишь 0,041 млрд руб.
Это принципиально меняет интерпретацию цифр.
30,8 млрд руб. за восемь месяцев не означают, что рынок равномерно движется с темпом около 3,9 млрд руб. в месяц. Основной объём закупок был сформирован в начале года, а начиная с мая активность находится на совершенно другом уровне.
Поэтому механическая годовая экстраполяция здесь особенно рискованна: 2026 год пока выглядит не как равномерно растущий рынок, а как рынок с фронтальной загрузкой закупок.
Деньги и упаковки движутся по разным траекториям
Ещё один важный сигнал появляется при сопоставлении денежного и натурального объёма.
За январь–август закуплено 15,83 млн упаковок. Однако месяц максимальных расходов и месяц максимального количества упаковок не совпадают.
Денежный пик пришёлся на март: 10,98 млрд руб. при 1,65 млн упаковок.
Натуральный пик — февраль: 7,49 млн упаковок при расходах всего 3,21 млрд руб.
Разница огромна. Простое деление показывает, что средняя сумма закупки в расчёте на упаковку составляла примерно 430 руб. в феврале против примерно 6,7 тыс. руб. в марте.
Это не следует интерпретировать как изменение «цены препарата»: в разные месяцы закупается различный ассортимент с разными лекарственными формами, дозировками, фасовками и стоимостью. Но показатель хорошо демонстрирует другое — денежную динамику этого рынка невозможно правильно понимать без структуры продуктового микса.
Большое число упаковок не обязательно означает большой бюджет, а денежный пик может быть сформирован значительно меньшим натуральным объёмом дорогостоящих позиций.
Для коммерческого анализа ВИЧ-сегмента поэтому недостаточно отслеживать только рубли или только упаковки.
Федеральная программа фактически определяет рынок
Из 30,8 млрд руб. 28,39 млрд приходится на категорию ФЦП «Гепатит B и C/ВИЧ».
Это 92,2% всего объёма.
Остальные каналы несопоставимы по масштабу: льготные закупки дают 1,99 млрд руб. и 6,5%, госпитальные — 0,27 млрд и 0,9%, ритейл в представленной классификации — 0,14 млрд и 0,5%, прочие — около 0,02 млрд руб.
Следовательно, здесь трудно говорить о множестве независимых источников спроса. Денежная динамика сегмента в первую очередь отражает календарь, параметры и продуктовую структуру централизованных закупок.
Для производителя или поставщика это означает повышенную зависимость результата не просто от спроса на терапию, а от конкретных закупочных циклов.
Три бренда забирают две трети денег
Продуктовая концентрация почти столь же заметна.
«Тивикай» занимает первое место с 8,75 млрд руб., или примерно 28% рынка. За ним следует «Биктарви» — 6,29 млрд руб. и около 20%. Третья позиция у «Элпида Комби» — 5,33 млрд руб., около 17%.
Вместе эти три торговых наименования дают около 20,37 млрд руб. — примерно 66% всех закупок января–августа.
Следующие позиции уже существенно меньше: «Генвоя» — 1,29 млрд руб.; «Ралтегравир Велфарм» — 749,71 млн; дарунавир — 710,78 млн; тенофовир — 565,63 млн руб.
При этом рейтинг по количеству упаковок выглядит совершенно иначе. Например, по инфографике на тенофовир приходится около 3 млн упаковок при денежном объёме 565,63 млн руб., тогда как «Биктарви» формирует 6,29 млрд руб. при примерно 440 тыс. упаковок.
Это ещё раз показывает, почему натуральная доля и денежная доля в этом сегменте могут радикально расходиться.
Концентрация продолжается и на уровне поставщиков
Пять крупнейших поставщиков по представленной инфографике обеспечивают более 27 млрд руб. закупок.
Крупнейший — ЗАО «ГлаксоСмитКляйн Трейдинг» с 8,44 млрд руб. Далее следуют ООО «ИНТЕЛТРЕЙД» с 6,89 млрд, АО «Фармстандарт» с 5,57 млрд, ООО «ЭДВАНСД ТРЕЙДИНГ» с 4,09 млрд и ООО «ПРИМАФАРМ» с 2,19 млрд руб.
Суммарно это около 27,18 млрд руб., то есть примерно 88% от заявленных 30,8 млрд руб.
Следовательно, рынок концентрирован одновременно минимум по трём измерениям: источнику финансирования, торговым наименованиям и поставщикам.
Для участников тендерного рынка такая структура означает, что изменение нескольких крупных контрактов способно заметно изменить показатели всего сегмента.
1,03 тысячи контрактов — но и здесь важна структура
За январь–август на инфографике указано 1,03 тыс. контрактов. Основная часть приходится на 44-ФЗ — 862 контракта, или около 84%; на 223-ФЗ — 162 контракта, около 16%.
При этом в самой инфографике есть небольшое техническое расхождение: 862 плюс 162 дают 1 024 контракта, тогда как общий показатель округлён до 1,03 тыс. Это не влияет на экономическую картину, но при дальнейшем использовании данных абсолютное количество контрактов лучше сверять непосредственно с базой Headway Company.
Гораздо важнее другое: большое число контрактов не означает равномерного распределения денежного объёма. Рынок одновременно может быть фрагментирован по количеству процедур и очень концентрирован по деньгам.
Почему март и февраль рассказывают две разные истории
Февраль, пожалуй, наиболее показательный месяц всей статистики.
На него приходится 7,49 млн упаковок — почти половина натурального объёма всех восьми месяцев. Но в деньгах это лишь 3,21 млрд руб., немногим более десятой части рынка.
Март — практически зеркальная ситуация: только 1,65 млн упаковок, но рекордные 10,98 млрд руб.
Для аналитика это предупреждение против одного из самых распространённых упрощений фармацевтической статистики: считать изменение денежного рынка эквивалентом изменения физического потребления препаратов.
Без детализации по препаратам, дозировкам и фасовкам нельзя сделать вывод, что мартовский денежный пик означал соответствующий рост обеспеченности пациентов терапией. Равно как нельзя считать февральский пик упаковок признаком максимальных расходов системы.
Ранние закупки меняют коммерческий календарь сегмента
Для производителей и поставщиков наиболее существенным оказывается не сам факт достижения 30,8 млрд руб., а распределение этих денег во времени.
Когда почти 70% восьмимесячного объёма формируется двумя месяцами, коммерческий результат года становится особенно зависимым от подготовки к крупным закупочным циклам. Значение приобретают наличие товара, логистика, тендерная готовность и способность обеспечить крупный объём именно в короткое окно размещения закупок.
Для компаний, находящихся за пределами группы ведущих торговых наименований, другая проблема — высокая продуктовая концентрация. Около двух третей денег приходится всего на три позиции. Поэтому даже заметное присутствие в натуральном выражении не гарантирует сопоставимой денежной доли.
Для аналитиков и руководителей коммерческих подразделений вывод ещё практичнее: KPI этого рынка необходимо разделять как минимум на денежный объём, количество упаковок, продуктовый микс, число контрактов и календарь закупок. Один показатель способен дать совершенно неверное представление о происходящем.
Что будет определять итог 2026 года
По представленным данным невозможно надёжно спрогнозировать полный год.
С одной стороны, уже к августу закупки превысили весь результат 2025 года. С другой — после апреля денежная активность резко сократилась, поэтому простая экстраполяция первых восьми месяцев завысила бы потенциальный итог.
Для оценки реальной динамики рынка прежде всего нужен сопоставимый показатель января–августа 2025 года. Без него нельзя отделить рост рынка от изменения календаря размещения контрактов.
Второй ключевой показатель — структура закупок в оставшиеся месяцы. Если крупные объёмы действительно были перенесены на начало года, дальнейшее замедление не будет означать ухудшения доступности терапии само по себе: оно может быть следствием уже проведённых централизованных закупок.
И наконец, необходимо следить не только за суммой новых контрактов, но и за натуральным объёмом и ассортиментом. Разрыв между февралём и мартом показывает, насколько сильно изменение продуктового микса способно менять денежную картину без пропорционального изменения числа упаковок.
Читайте также на АПТЕКИУМ:
- HEADWAY 28 мая 2026: Госзакупки по ВИЧ и гепатитам вернулись к рекордному росту
- HEADWAY: НАЦИМБИО и ФЦПИЛО консолидируют тендерный фармрынок: итоги марта 2026 года
Контекст рынка и отрасли:
Ранний тендер становится важнее «среднего месяца»
Для компаний, работающих в государственном ВИЧ-сегменте, данные 2026 года показывают рынок, где среднегодовые показатели всё хуже описывают реальную коммерческую ситуацию.
Почти 70% денег января–августа пришлись на январь и март. Более 90% объёма связано с одной федеральной программой. Около двух третей денег сосредоточено в трёх торговых наименованиях, а на пять крупнейших поставщиков приходится порядка 88% заявленного денежного объёма.
В такой структуре проигранный или выигранный крупный закупочный цикл может влиять на годовой результат сильнее, чем несколько месяцев обычной операционной активности.
Для конкурентного анализа поэтому особенно важно смотреть не только на итоговую долю рынка, но и на то, какие именно контракты её сформировали, когда они были заключены и каким количеством упаковок обеспечен денежный результат.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.