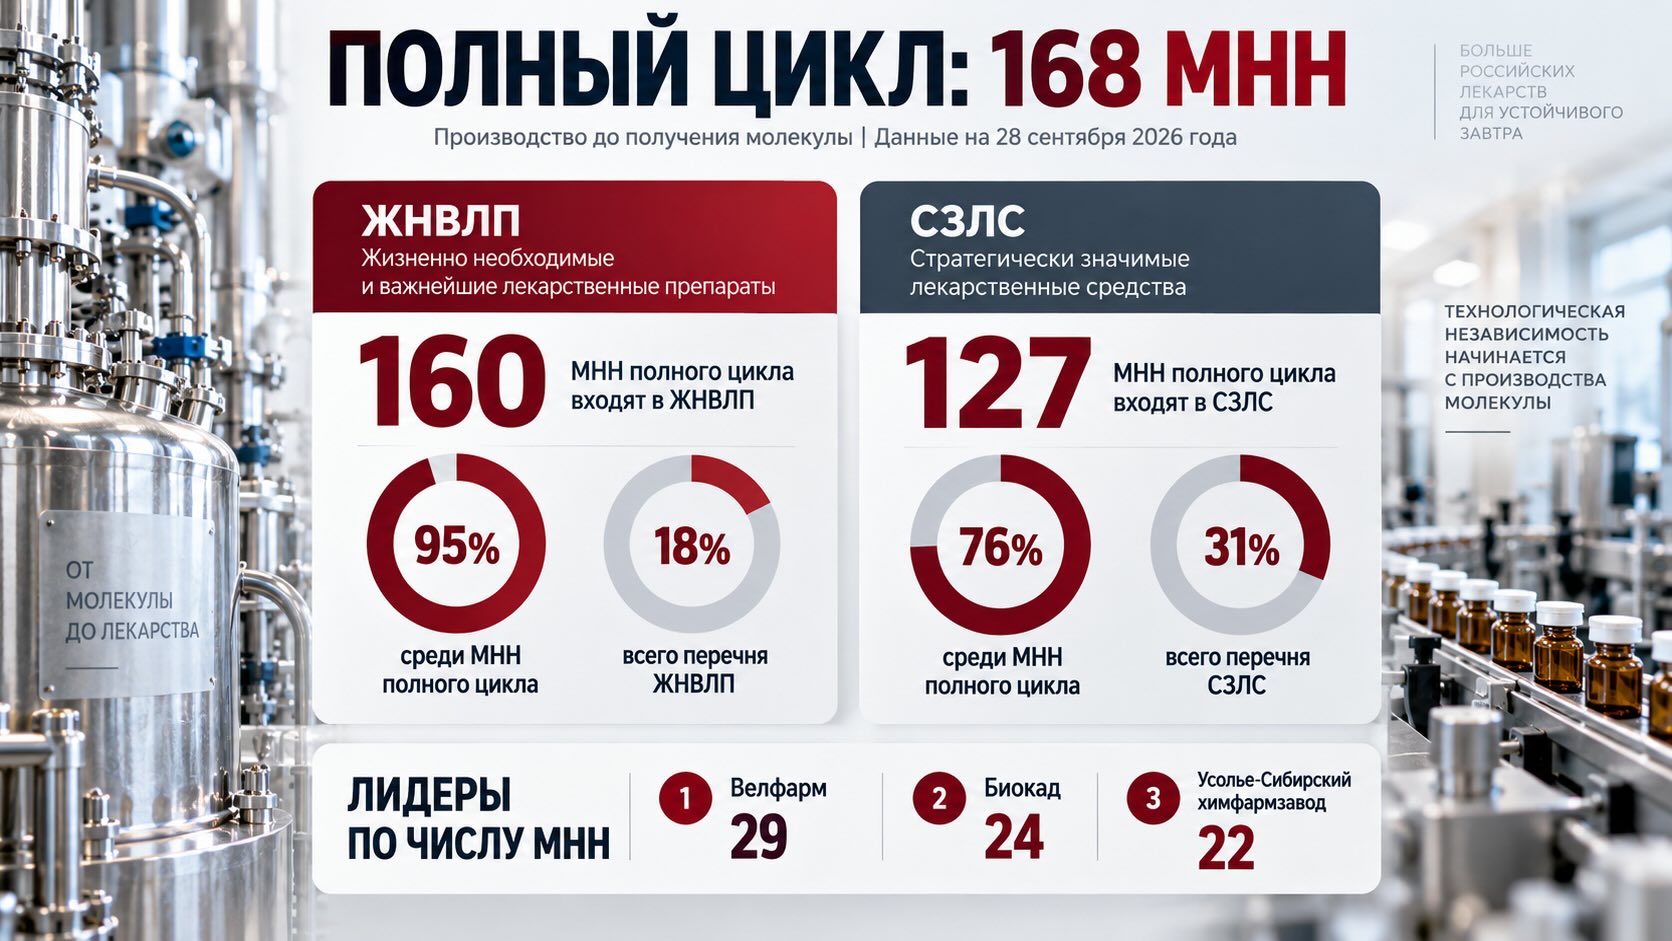
Полный цикл производства лекарств в России подтверждён только для 168 МНН
95% препаратов полного цикла входят в ЖНВЛП, но сами они закрывают лишь 18% перечня
Главный аналитический вывод: российское производство полного цикла уже сформировало заметное ядро вокруг приоритетных лекарств, однако до широкого технологического покрытия рынка ещё далеко. На 28 сентября 2026 года подтверждение производства до стадии получения молекулы имеется для 168 МНН. Из них 160 входят в ЖНВЛП и 127 — в перечень стратегически значимых лекарственных средств. Но если изменить знаменатель, картина становится гораздо жёстче: полный цикл подтверждён только для 18% всех МНН ЖНВЛП и 31% МНН перечня СЗЛС. При этом компетенции распределены неравномерно: Велфарм имеет документы по 29 МНН, Биокад — по 24, Усолье-Сибирский химфармзавод — по 22.
По данным реестра документов СП Минпромторга России, у 55 компаний есть действующие документы, подтверждающие стадии производства лекарств вплоть до получения молекулы. Всего такое подтверждение имеется для 168 МНН. Главная особенность массива — высокая концентрация полного цикла в лекарствах, которые государство считает приоритетными: 95% этих 168 МНН входят в ЖНВЛП, 76% — в СЗЛС. Однако обратный расчёт показывает масштаб незакрытой территории: из 899 МНН ЖНВЛП полный цикл подтверждён только для 160, а из 405 МНН СЗЛС — для 127. Поэтому данные скорее свидетельствуют не о завершённой лекарственной независимости, а о формировании её технологического ядра. Следующий этап будет зависеть уже не столько от количества российских производителей готовых форм, сколько от способности расширять производство субстанций и собственно молекул.
168 МНН — ключевая цифра, но её важно правильно прочитать
«Полный цикл» означает существенно больше, чем привычное понятие локального производства лекарства. В расчёт включены только препараты, для которых имеется подтверждённая стадия производства до получения молекулы. Инфографика учитывает документы СП, выданные в 2025–2026 годах и действующие на дату составления отчёта — 28 сентября 2026 года.
Именно поэтому цифру 168 нельзя сопоставлять с общим числом лекарств, выпускаемых российскими предприятиями. Это более узкий показатель технологической глубины локализации.
Для фармацевтического рынка такое различие принципиально. Выпуск готовой лекарственной формы из импортированной субстанции снижает зависимость от зарубежного производства на последних стадиях цепочки, но не устраняет зависимость от поставщика активного вещества. Подтверждение производства до получения молекулы переносит локализацию значительно глубже в производственную цепочку.
На 28 сентября документы такого уровня имеются у 55 компаний. Но распределены эти компетенции крайне неравномерно.
Три компании заметно отрываются от остального рынка
Велфарм занимает первое место с 29 МНН полного цикла. У Биокада — 24, у Усолье-Сибирского химфармзавода — 22. Далее разрыв становится заметным: у Эдвансд Фарма — 14, Герофарма — 11, Генериума — 10, Промомеда — 9. ПСК Фарма, Р-Фарм и Фармапарк имеют по 8 МНН.
Это создаёт весьма характерную структуру рынка: длинный список производителей существует, но широкий портфель подтверждённого полного цикла сосредоточен у сравнительно небольшой группы.
У первой тройки суммарно 75 позиций «компания — МНН», у первой десятки — 143. Но эти значения нельзя превращать в долю от 168 МНН: одна и та же молекула может производиться более чем одной компанией, поэтому возникнет двойной счёт.
Именно это видно в отдельном блоке по активным фармацевтическим субстанциям: этилметилгидроксипиридина сукцинат имеет двух производителей, тогда как остальные перечисленные субстанции — по одному.
Следовательно, рейтинг показывает не рыночные доли и даже не число уникальных молекул, контролируемых каждой компанией, а ширину подтверждённого технологического портфеля производителя.
Самые сильные 95% одновременно скрывают самые важные 18%
Наиболее эффектная цифра отчёта — 95%.
Из 168 МНН с подтверждённым полным циклом 160 входят в ЖНВЛП. На первый взгляд это выглядит почти как полное покрытие критически важного сегмента.
Но знаменатель здесь — 168 МНН полного цикла.
Если посмотреть на ситуацию со стороны самого ЖНВЛП, получается противоположная пропорция: в перечне находится 899 МНН, а подтверждённый полный цикл имеется только для 160, то есть для 18%.
Обе цифры одновременно верны, но отвечают на разные вопросы.
95% означает: почти всё, что уже производится по полному циклу, сконцентрировано внутри ЖНВЛП.
18% означает: более четырёх пятых номенклатуры ЖНВЛП пока не представлены в этом массиве как МНН с подтверждённым производством до получения молекулы.
Это, пожалуй, главный аналитический вывод из всей статистики.
Инфографика не скрывает второй показатель — 18% вынесены рядом с 95%. Но именно сопоставление двух знаменателей меняет интерпретацию результатов: государственная промышленная политика уже довольно точно направляет локализацию на приоритетные лекарства, тогда как ширина покрытия самого перечня остаётся ограниченной.
С СЗЛС ситуация лучше — но и здесь две трети перечня ещё вне покрытия
Для стратегически значимых лекарственных средств картина заметно сильнее.
Из 168 МНН полного цикла 127, или 76%, относятся к СЗЛС. При этом весь перечень содержит 405 МНН, поэтому подтверждённый полный цикл охватывает 31% его номенклатуры.
Это почти вдвое выше покрытия ЖНВЛП — 31% против 18%.
Разница логична с точки зрения промышленной политики: перечень СЗЛС существенно уже ЖНВЛП и непосредственно ориентирован на лекарственную безопасность и локализацию критически значимого производства.
Но даже здесь важнее смотреть не только на достигнутые 31%, но и на оставшиеся 69%.
Иными словами, наличие 127 стратегически значимых МНН с полным циклом — уже существенная промышленная база, но ещё не свидетельство полной технологической автономии по перечню.
Количество производителей не равно устойчивости поставок
55 компаний выглядят как достаточно широкая производственная база, однако рейтинг показывает длинный «хвост» предприятий с одним или двумя МНН.
По данным инфографики, после группы крупнейших производителей число подтверждённых молекул на компанию быстро сокращается. Это означает, что оценивать устойчивость системы только количеством предприятий было бы ошибкой.
Для лекарственной безопасности важны как минимум два разных параметра.
Первый — сколько МНН вообще производится по полному циклу.
Второй — сколько независимых производителей существует для каждой критически важной молекулы.
Представленные данные позволяют хорошо оценить первый параметр, но почти не позволяют оценить второй. Поэтому из рейтинга нельзя сделать вывод, что наличие 55 производителей автоматически означает диверсифицированное производство каждой из 168 молекул.
Наоборот, таблица активных фармацевтических субстанций показывает, насколько важна эта оговорка: для девяти из десяти перечисленных АФС указан только один производитель, и лишь для этилметилгидроксипиридина сукцината — два.
Собственная субстанция остаётся более узким местом, чем выпуск препарата
Отдельный блок отчёта посвящён активным фармацевтическим субстанциям с подтверждённым полным циклом.
Перечислены десять АФС: аминосалициловая кислота, клопидогрел, линезолид, мельдоний, норэпинефрин, ривароксабан, теризидон, тикагрелор, циклосерин и этилметилгидроксипиридина сукцинат.
По предоставленным данным, семь молекул производит Фармамед, три — «Активный компонент», а этилметилгидроксипиридина сукцинат также выпускает ВолгоХимФорм.
Именно этот блок показывает технологическую сторону локализации особенно хорошо. Производство таблеток, ампул или другой готовой формы и собственное получение действующего вещества — разные уровни зависимости от внешней цепочки поставок.
Поэтому дальнейшее расширение полного цикла неизбежно будет связано не только с появлением новых готовых препаратов, но и с развитием химических и биотехнологических компетенций производства субстанций.
Главный резерв — не ещё один производитель известной молекулы, а закрытие пустых МНН
С точки зрения отраслевой стратегии наиболее интересная часть этих данных находится за пределами рейтинга лидеров.
Для производителей потенциальная зона роста — МНН из ЖНВЛП и особенно СЗЛС, по которым полного цикла пока нет. Именно здесь промышленная локализация способна не просто перераспределять производство между российскими компаниями, а реально сокращать технологическую зависимость.
Для закупщиков и государственных заказчиков становится важен другой вопрос: не только произведён ли препарат в России, но и насколько глубоко локализована его цепочка — вплоть до активного вещества.
Для аптечных сетей непосредственный эффект менее прямой. Документ СП сам по себе ничего не говорит о цене, объёме выпуска, коммерческой доступности или способности производителя обеспечить федеральную дистрибуцию. Поэтому наличие полного цикла нельзя автоматически интерпретировать как гарантию отсутствия дефектуры или ценовых колебаний.
Для конкурентов рейтинг даёт ещё один сигнал. Велфарм, Биокад и Усолье-Сибирский химфармзавод выделяются уже не просто размером продуктового портфеля, а количеством молекул, по которым подтверждена глубокая производственная локализация. Это становится самостоятельным промышленным активом — особенно там, где государственные закупки и регуляторные механизмы начинают учитывать происхождение и стадии производства.
Следующий показатель должен измерять не количество документов, а устойчивость системы
Статистика на 28 сентября 2026 года создаёт полезную точку отсчёта, но для понимания реальной лекарственной независимости одного числа МНН недостаточно.
Следующий уровень анализа потребует как минимум разделить 168 МНН на три группы: молекулы с одним производителем полного цикла, с двумя производителями и с тремя и более.
Тогда станет видно, где Россия уже располагает не просто локальным производством, а конкурентной и резервируемой производственной системой.
Не менее важно отслеживать динамику. Сам по себе показатель 168 МНН говорит о текущем состоянии, но без сопоставимой предыдущей даты нельзя определить скорость локализации: добавляются ли десятки новых молекул ежегодно или процесс выходит на плато.
Есть и регуляторный фактор. В опубликованном в августе 2026 года проекте нового порядка ведения реестра документов СП предусматривается более формализованная структура данных о производстве фармацевтической субстанции и готового препарата, включая конкретные стадии и места их осуществления. Для будущей аналитики это потенциально позволит точнее различать формальную локализацию и реальную глубину производственной цепочки.
Читайте также на АПТЕКИУМ:
- Кто контролирует производство лекарственных молекул в России
- Фармсуверенитет упирается в зависимость от субстанций
Контекст рынка и отрасли:
Где изменится конкуренция за локализованные препараты
Для производителей наиболее перспективным полем становится не механическое расширение числа документов СП, а освоение МНН, по которым в ЖНВЛП и СЗЛС пока отсутствует подтверждённый полный цикл. При текущем покрытии 18% ЖНВЛП и 31% СЗЛС незакрытая часть перечней остаётся значительно больше уже локализованной.
Для компаний с одним-двумя МНН стратегический вопрос будет заключаться в способности превратить отдельную компетенцию в технологическую платформу и расширить портфель. Разрыв между первой тройкой и основной массой производителей показывает, что некоторым предприятиям это уже удалось.
Для государства следующей задачей становится резервирование критических цепочек. Производство стратегически важной молекулы одним российским предприятием уменьшает импортную зависимость, но создаёт внутреннюю зависимость от единственной площадки. Второй независимый полный цикл может быть не менее важен для устойчивости системы, чем появление первой локальной молекулы.
Для фармкомпаний, работающих с импортными субстанциями, расширение реестра полного цикла означает потенциальное изменение конкурентной среды. По мере углубления промышленной политики сам факт российского выпуска готовой формы может становиться недостаточным преимуществом по сравнению с конкурентом, который контролирует более ранние стадии цепочки.
А для коммерческого рынка принципиально важно не смешивать промышленную и рыночную статистику. Эти 168 МНН ничего сами по себе не говорят о продажах, доле рынка, производственных мощностях, себестоимости или фактическом объёме выпуска. Компания с одним МНН может иметь крупное промышленное производство, а компания с десятками документов — совершенно другую структуру объёмов. Рейтинг следует читать как карту технологической ширины, а не как рейтинг крупнейших фармпроизводителей России.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.