Курсор 14 октября 2026: Госзакупки лекарств в России выросли на 24%
Госзакупки лекарств в России выросли на 24%, но более трети торгов признаны несостоявшимися
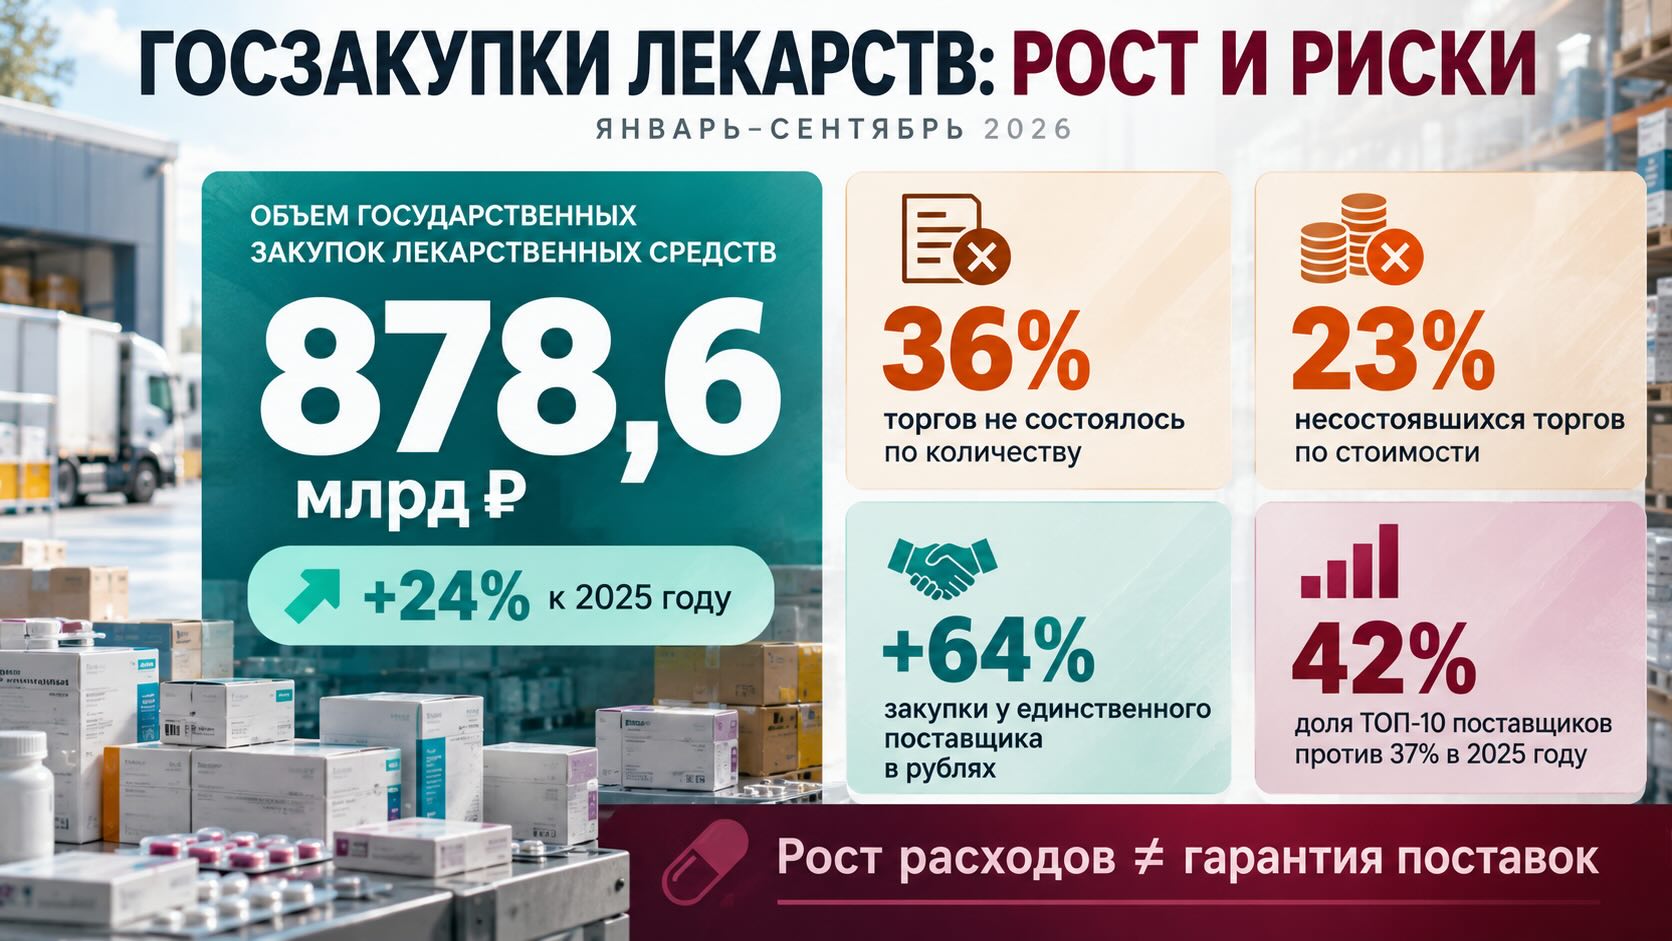
За январь–сентябрь 2026 года объём государственных закупок лекарств в России достиг 878,6 млрд рублей, увеличившись на 24% по сравнению с аналогичным периодом прошлого года. Однако рост расходов сопровождается противоречивыми изменениями в системе закупок. Около 36% проведённых торгов были признаны несостоявшимися, а закупки у единственного поставщика выросли на 64% в денежном выражении при сокращении числа контрактов. Аналитический отчёт компании «Курсор», подготовленный по состоянию на 13 октября 2026 года, позволяет увидеть не только увеличение государственного спроса на лекарства, но и структурные проблемы, от которых зависит надёжность лекарственного обеспечения.
Государство закупает больше лекарств в рублях, но количество процедур растёт значительно медленнее
За первые девять месяцев 2026 года российские государственные заказчики объявили 384,8 тыс. закупочных процедур с общей начальной стоимостью 1,033 трлн рублей. По сравнению с аналогичным периодом 2025 года денежный объём объявленных закупок вырос на 15%, тогда как их количество увеличилось только на 4%.
Стоимость завершённых закупок с определённым победителем достигла 878,6 млрд рублей против 710,1 млрд рублей годом ранее. Рост составил почти 24%.
При этом количество лотов с определённым победителем увеличилось значительно скромнее — с 257,5 тыс. до 269 тыс., приблизительно на 4,5%.
Разница между динамикой денежных показателей и количеством закупок заслуживает внимания. Она может отражать изменение цен, увеличение размеров контрактов, перераспределение расходов в пользу более дорогих препаратов или сочетание этих факторов.
Однако данные отчёта не позволяют определить вклад каждого из них. Количество закупочных лотов нельзя приравнивать к количеству приобретённых упаковок лекарств.
Отдельный показатель — экономия относительно начальной максимальной цены контракта. В январе–сентябре 2026 года она составила 3,7% против 3,6% годом ранее.
В абсолютном выражении разница между совокупной начальной стоимостью завершённых закупок и ценами победителей составила около 34,1 млрд рублей.
Это снижение цены непосредственно в ходе закупочной процедуры, а не оценка общей эффективности государственных расходов. Величина экономии зависит в том числе от того, насколько обоснованно была рассчитана начальная цена.
Каждый третий тендер признан несостоявшимся. Но это не всегда означает отсутствие поставщика
Компания «Курсор» проанализировала около 393 тыс. торгов, проведённых в январе–сентябре 2026 года, включая процедуры, объявленные в конце предыдущего года.
Из них 140,8 тыс. были признаны несостоявшимися. Их совокупная начальная стоимость составила 245,9 млрд рублей.
Таким образом, доля несостоявшихся закупок достигла приблизительно 36% по количеству процедур и 23% по денежному объёму.
Годом ранее соответствующие показатели составляли около 39% и 25%. Следовательно, по обоим критериям ситуация несколько улучшилась, хотя уровень несостоявшихся процедур остаётся значительным.
Здесь необходимо учитывать юридическую особенность российского законодательства.
Согласно Федеральному закону № 44-ФЗ, закупка может быть признана несостоявшейся не только из-за полного отсутствия предложений, но и тогда, когда поступила всего одна соответствующая требованиям заявка.
Во втором случае законодательство при соблюдении установленных условий допускает заключение контракта с единственным поставщиком.
Поэтому несостоявшийся тендер не обязательно означает, что больница или другое медицинское учреждение осталось без необходимого препарата.
Вместе с тем высокая доля таких процедур может указывать на ограниченную конкуренцию, сложности с формированием начальной цены, особенности требований заказчиков либо недостаточную заинтересованность поставщиков.
Определить конкретные причины на основании сводной статистики невозможно. Для этого необходимо разделить несостоявшиеся закупки по основаниям их признания таковыми и проследить, завершились ли они фактическими поставками.
Карбоплатин и инсулин глулизин: наиболее тревожные показатели обнаруживаются на уровне отдельных препаратов
Общая статистика скрывает существенные различия между лекарственными средствами.
Особенно показательны результаты анализа по международным непатентованным наименованиям (МНН) — названиям действующих веществ лекарств, не привязанным к конкретному производителю или торговой марке.
Согласно подробным таблицам «Курсора», среди препаратов с высокой долей несостоявшихся закупок выделяются три позиции:
- Карбоплатин: противоопухолевый препарат, применяемый при лечении различных злокачественных новообразований. Доля несостоявшихся закупок по денежному объёму увеличилась с 53% в январе–сентябре 2025 года до 84% в 2026 году.
- Инсулин глулизин: быстродействующий аналог инсулина, используемый для контроля уровня глюкозы при сахарном диабете. Соответствующий показатель вырос с 57 до 77%.
- Иммуноглобулин человека нормальный: препарат, применяемый при некоторых иммунодефицитах и иммунных заболеваниях. Доля несостоявшихся закупок увеличилась с 33 до 53%.
В кратком резюме отчёта для этих трёх препаратов приведены показатели 31%, 20% и 20%. Однако подробная таблица показывает, что речь идёт о приросте доли несостоявшихся закупок на 31, 20 и 20 процентных пунктов соответственно, а не об их итоговой доле.
Это принципиальное различие для интерпретации результатов.
Одновременно не следует воспринимать показатель 84% по карбоплатину как свидетельство того, что 84% необходимого препарата отсутствовало в медицинских учреждениях. Он характеризует стоимость закупочных процедур, признанных несостоявшимися, а не фактический дефицит лекарства.
Тем не менее столь высокая доля требует внимания. Для противоопухолевых препаратов и инсулинов устойчивость поставок особенно важна, поскольку перебои потенциально способны повлиять на непрерывность лечения.
Ситуация неоднородна и внутри других терапевтических направлений.
Например, доля несостоявшихся закупок инсулина аспарт снизилась с 51 до 49%, а окрелизумаба — препарата для лечения некоторых форм рассеянного склероза — с 63 до 60%.
Даже при положительной динамике абсолютные значения остаются существенными.
Федеральные программы увеличивают закупки, но риски распределены неравномерно
Отдельное направление анализа — федеральные закупки лекарств по государственным программам.
За девять месяцев 2026 года федеральные заказчики объявили 815 торгов на сумму 228,6 млрд рублей. Это на 32% больше, чем за соответствующий период предыдущего года.
Было заключено 614 контрактов общей стоимостью 202,6 млрд рублей против 130,1 млрд рублей годом ранее. Прирост стоимости заключённых контрактов составил почти 56%.
При этом доля несостоявшихся федеральных закупок сократилась с 27 до 15% по денежному объёму. По количеству процедур она уменьшилась приблизительно с 27 до 25%.
Наиболее значительные объёмы заключённых контрактов пришлись на ключевые направления:
- программа «Круг добра» — 77,1 млрд рублей;
- программа обеспечения пациентов с высокозатратными нозологиями (ВЗН) — 61 млрд рублей;
- закупки препаратов для лечения ВИЧ-инфекции и гепатитов — 37,7 млрд рублей;
- национальный календарь профилактических прививок (НКПП) — 26,6 млрд рублей.
Фонд «Круг добра» обеспечивает лекарствами детей с тяжёлыми, в том числе редкими, заболеваниями. Программа высокозатратных нозологий предназначена для централизованного обеспечения пациентов с отдельными заболеваниями, лечение которых требует значительных расходов.
Именно в подобных сегментах государственные закупки непосредственно определяют доступность дорогостоящей терапии.
Однако улучшение общих федеральных показателей не означает одинакового снижения рисков по всем программам.
Например, стоимость несостоявшихся закупок препаратов для лечения ВИЧ-инфекции и гепатитов увеличилась с 3,65 до 7,92 млрд рублей.
Напротив, по программе «Круг добра» соответствующий показатель сократился с 10,94 до 4,53 млрд рублей.
Это показывает, почему оценивать надёжность государственных закупок исключительно по общему проценту несостоявшихся торгов недостаточно.
Для медицинской системы принципиально важно, какие именно лекарства оказались затронуты, насколько быстро была организована повторная закупка и удалось ли обеспечить пациентов необходимой терапией.
Закупки у единственного поставщика становятся крупнее
Ещё одно заметное изменение касается закупок без объявления конкурентных процедур.
За январь–сентябрь 2026 года их денежный объём увеличился с 43,2 до 70,9 млрд рублей, то есть на 64%.
Одновременно количество контрактов уменьшилось с 35,8 тыс. до 28,8 тыс., приблизительно на 19%.
Таким образом, средняя стоимость одного контракта выросла примерно с 1,2 до 2,5 млн рублей — более чем вдвое.
По данным «Курсора», основную роль в увеличении денежного объёма сыграли крупные контракты, заключённые Федеральным центром планирования и организации лекарственного обеспечения (ФЦПиЛО).
Такая динамика отражает укрупнение закупок в рассматриваемом сегменте. Однако она не позволяет автоматически сделать вывод об ухудшении конкурентной среды.
Закупка у единственного поставщика может применяться по разным предусмотренным законодательством основаниям. Кроме того, закупки без предварительного объявления тендера необходимо отличать от контрактов с единственным участником после несостоявшейся конкурентной процедуры.
Для оценки экономических последствий важно понимать, почему выбран соответствующий способ закупки, как определялась цена и насколько успешно исполнялся контракт.
С точки зрения государственного заказчика крупный контракт может уменьшать административные издержки и обеспечивать предсказуемость поставок.
Одновременно зависимость от ограниченного числа поставщиков потенциально повышает последствия нарушения обязательств одним из них.
Доля десяти крупнейших поставщиков выросла с 37 до 42%
Структурные изменения заметны и в рейтинге поставщиков лекарственных средств.
По данным «Курсора», десять крупнейших компаний обеспечили 42% поставок в соответствующем сегменте государственного рынка против 37% годом ранее.
На три ведущие компании пришлось около 24% учтённых поставок против 22% в январе–сентябре 2025 года.
Лидирующие позиции занимают ИРВИН и ФАРМСТАНДАРТ, объём поставок которых составил соответственно 63,3 и 63,3 млрд рублей. Третье место занимает Р-ФАРМ с показателем 47,7 млрд рублей.
Усиление концентрации может отражать преимущества крупных поставщиков, обладающих финансовыми возможностями, развитой логистикой и опытом исполнения сложных государственных контрактов.
Однако высокая концентрация одновременно делает систему более чувствительной к проблемам отдельных крупных участников.
При этом необходимо различать поставщиков и производителей либо держателей регистрационных удостоверений. Одна компания может производить или представлять препарат, а другая — непосредственно поставлять его государственному заказчику.
Например, в рейтинге держателей регистрационных удостоверений объём поставок препаратов Р-ФАРМ вырос на 95%, тогда как в рейтинге поставщиков денежный показатель компании практически не изменился. Это разные аналитические категории, и прямого противоречия между ними нет.
Среди держателей регистрационных удостоверений по объёму поставок лидируют Рош — 51,3 млрд рублей, АстраЗенека — 48,6 млрд рублей и Новартис — 37 млрд рублей.
Особенно значительный процентный прирост среди крупнейших участников показали Микроген — 379%, ТЮТОР С.А.С.И.Ф.И.А. — 269% и Р-Фарм — 95%.
Такие темпы требуют отдельной интерпретации: высокие проценты не обязательно означают сопоставимое увеличение физического потребления препаратов.
Дополнительное методологическое ограничение связано с тем, что денежные доли в отдельных рейтингах отчёта арифметически не соответствуют единой базе в 878,6 млрд рублей. Поэтому их следует рассматривать в пределах соответствующих аналитических выборок, не складывая механически с показателями других разделов.
Почему рост закупок отдельных препаратов измеряется тысячами процентов
В рейтинге торговых наименований особенно выделяются вакцины Совигрипп и препарат Тивикай.
Стоимость закупок Совигриппа увеличилась на 7536%, а Тивикая — на 3115%.
На первый взгляд такие показатели могут свидетельствовать о чрезвычайно быстром увеличении спроса.
Однако объяснение связано прежде всего с календарём государственных контрактов.
Как уточняет «Курсор», значительные закупки вакцины Совигрипп в марте–апреле 2026 года проводились сразу на 2026–2027 годы. Контракты на поставки в 2025 году заключались ещё в 2024 году.
Аналогичная ситуация наблюдается с Тивикаем: препараты для обеспечения потребностей 2025 года закупались в конце 2024 года, тогда как закупки на 2026 год пришлись на начало текущего года.
Такая периодизация способна создавать огромные процентные изменения в статистике без соответствующего изменения годовой потребности пациентов.
Для корректной оценки рынка необходимо учитывать не только дату заключения контракта, но и период, на который рассчитаны поставки.
Это особенно важно при анализе централизованных государственных программ, где один крупный контракт может существенно изменить годовые показатели производителя или торгового наименования.
Различия между регионами показывают неоднородность системы лекарственного обеспечения
Региональная статистика также демонстрирует значительный разброс показателей.
Среди десяти крупнейших региональных заказчиков наиболее высокий прирост денежного объёма закупок зафиксирован в Калужской области — 131%, Московской области — 69% и Нижегородской области — 30%.
При этом увеличение закупочных расходов само по себе не позволяет установить, улучшилась ли обеспеченность населения лекарствами.
Для такого вывода нужны сведения о количестве пациентов, структуре закупаемых препаратов, фактических поставках и динамике цен.
Не менее существенны различия в доле несостоявшихся процедур.
По денежному объёму наиболее высокие показатели отчёт фиксирует в Байконуре — 44%, Северной Осетии — Алании — 42%, Хабаровском крае и Татарстане — по 41%.
В Москве соответствующая доля составляет 21%.
Разница может быть связана с особенностями регионального спроса, организацией закупок, составом препаратов и конкурентной средой. Однако без дополнительного анализа нельзя установить, какой фактор стал определяющим.
Поэтому региональный рейтинг следует воспринимать прежде всего как инструмент выявления направлений, требующих дальнейшей проверки, а не как непосредственную оценку качества лекарственного обеспечения населения.
Международный опыт: минимальная цена перестаёт быть единственным критерием эффективной закупки
Проблемы, выявляемые российской статистикой, отражают более широкий вопрос, с которым сталкиваются системы здравоохранения разных стран.
Как обеспечить одновременно доступную цену лекарства, достаточную конкуренцию и устойчивость поставок?
Европейское региональное бюро Всемирной организации здравоохранения (ВОЗ) подчёркивает, что эффективная закупка лекарств не сводится к получению минимальной цены. Необходимо приобрести нужные препараты надлежащего качества, в достаточном количестве и в нужное время, сохранив устойчивость системы снабжения.
Этот подход приобретает особое значение на фоне возрастающей сложности фармацевтических цепочек поставок.
В марте 2025 года Европейская комиссия предложила законодательную инициативу Critical Medicines Act, направленную на повышение доступности критически важных лекарств и устойчивости их производства и поставок.
В мае 2026 года Совет ЕС и Европейский парламент достигли предварительного политического соглашения по этому документу.
Согласованный подход предусматривает учёт устойчивости цепочек поставок при государственных закупках критически важных лекарств, диверсификацию поставщиков и расширение возможностей совместных закупок между странами.
Показательно, что одним из центральных вопросов становится не только цена препарата, но и способность поставщика гарантировать его доступность.
Другой международный процесс связан с изменением структуры фармацевтических расходов.
В докладе Health at a Glance 2025 Организация экономического сотрудничества и развития (ОЭСР) отмечает рост значения лекарств, используемых в больницах и других медицинских учреждениях вне обычной аптечной розницы.
В 15 странах ОЭСР доля таких препаратов в совокупных фармацевтических расходах увеличилась с 21% в 2013 году до 25% в 2023 году.
Одним из факторов этого изменения стало распространение дорогостоящей терапии онкологических, иммунологических и редких заболеваний.
Эти международные данные нельзя напрямую переносить на российский рынок. Однако они показывают, почему рост государственных расходов на лекарства необходимо анализировать с учётом структуры терапии, а не только общей денежной динамики.
Читайте также на АПТЕКИУМ:
- Госзакупки лекарств в России выросли на 35% за семь месяцев 2026 года
- Госзакупки лекарств прибавили 43% в первом полугодии: рынок становится более концентрированным
Контекст рынка и отрасли:
Для пациентов важнее надёжность поставок, чем сумма заключённых контрактов
Главный практический вопрос, возникающий при анализе государственных закупок, заключается в том, насколько успешно финансовые обязательства превращаются в доступные пациентам лекарства.
Стоимость объявленных торгов показывает намерения заказчиков. Стоимость заключённых контрактов отражает результаты закупочных процедур.
Но ни один из этих показателей самостоятельно не подтверждает, что препараты были своевременно произведены, доставлены в медицинские учреждения и использованы для лечения пациентов.
Отчёт «Курсора» не содержит достаточных сведений о фактическом исполнении поставок, количестве приобретённых упаковок, уровне складских запасов и случаях вынужденного изменения терапии.
Следовательно, на его основании нельзя установить, сопровождался ли рост государственных расходов сопоставимым улучшением физической доступности лекарств.
Особого внимания заслуживают препараты, для которых закупочные процедуры систематически признаются несостоявшимися.
Если проблема заключается только в наличии одного участника, контракт может быть заключён, а лечение продолжено без перебоев.
Если же причиной становится отсутствие предложений или невозможность поставки препарата на предложенных условиях, последствия могут быть значительно серьёзнее.
Для врача это потенциальный риск нарушения непрерывности лечения. Для медицинского учреждения — необходимость повторных закупок, поиска альтернативных поставщиков или корректировки лекарственного обеспечения.
Для пациента различие между этими сценариями принципиально.
Поэтому дальнейшая оценка эффективности государственных закупок должна учитывать не только денежный объём контрактов и процент снижения цены, но и причины несостоявшихся процедур, сроки фактических поставок, исполнение обязательств и доступность конкретных лекарственных средств.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Курсор. Сводные данные по госзакупкам лекарственных средств, январь–сентябрь 2026 года. Отчёт по состоянию на 13 октября 2026 года
- Федеральный закон № 44-ФЗ. Статья 52. Признание открытого конкурентного способа несостоявшимся. Последствия такого признания
- Федеральный закон № 44-ФЗ. Статья 93. Осуществление закупки у единственного поставщика
- WHO Regional Office for Europe. Supporting the development and strengthening of procurement and supply management systems
- Council of the European Union. Critical medicines act: Council and Parliament reach provisional deal. 12 May 2026
- OECD. Health at a Glance 2025. Pharmaceutical expenditure