Госзакупки назальных препаратов меняют структуру после пика 2023 года
Рынок назальных препаратов в госзакупках вырос к 2022 году, но после пика 2023-го уже два года сокращается
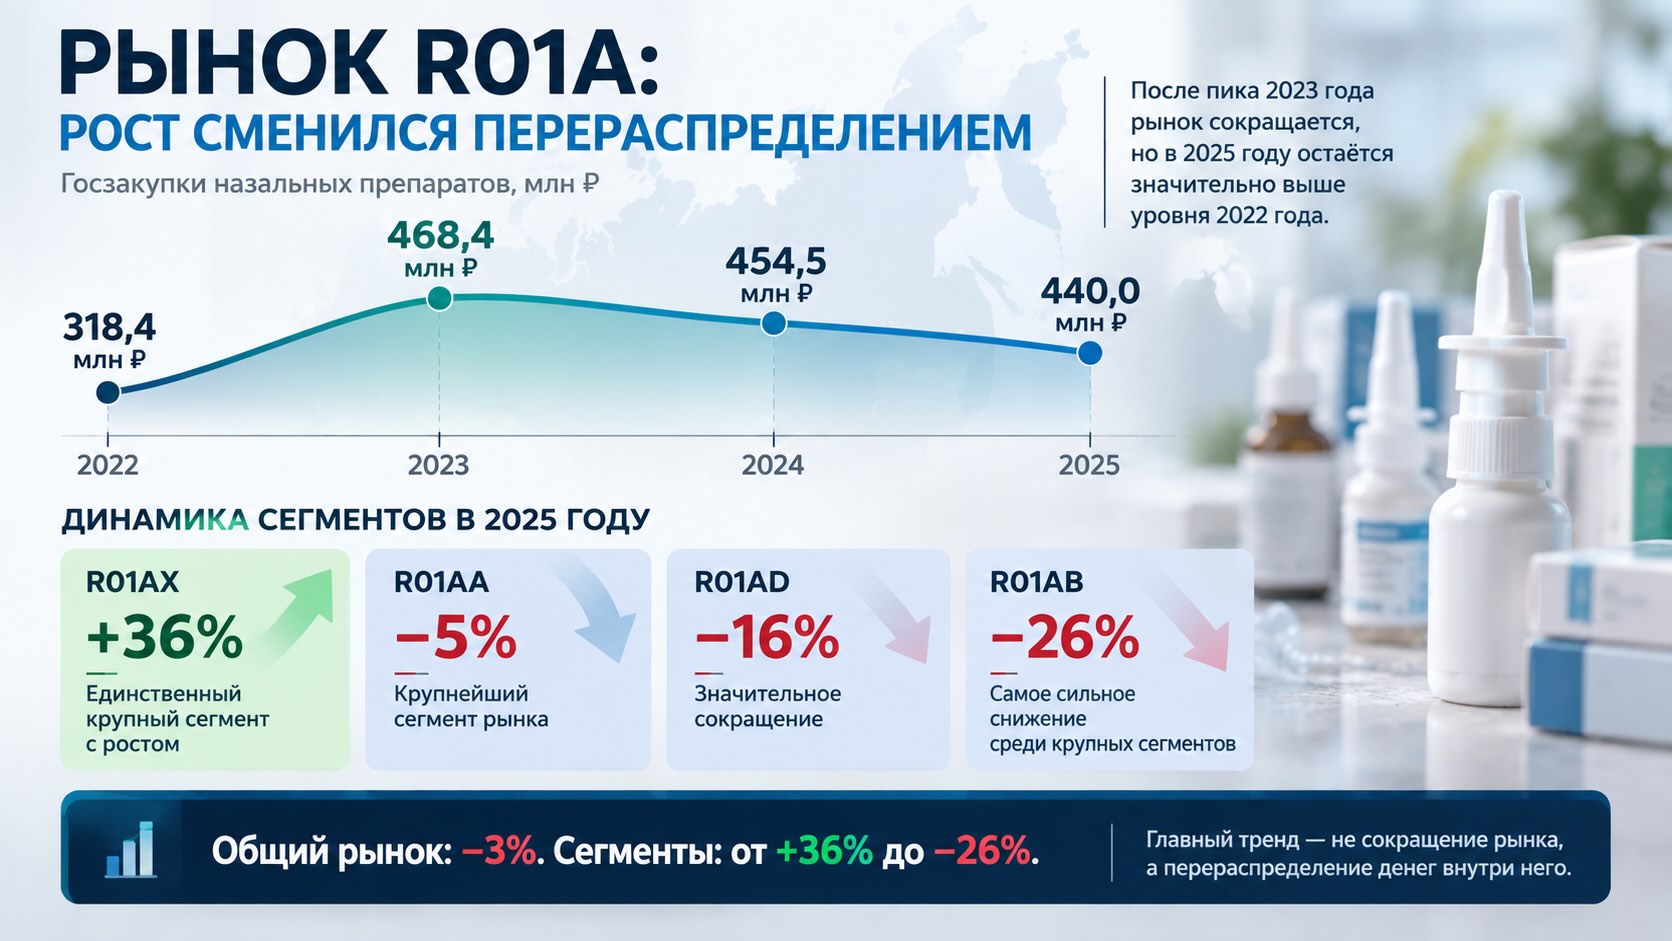
Главный сигнал рынка R01A — не обвал спроса, а изменение его структуры. Денежный объём закупок в 2025 году остаётся существенно выше уровня 2022 года, однако импульс 2023-го исчерпан: рынок второй год подряд уменьшается, число тендеров также снижается, а рост всё сильнее концентрируется в отдельных терапевтических подгруппах. На этом фоне особенно выделяется R01AX: в 2025 году это единственный крупный сегмент, который не просто вырос, а прибавил 36%.
Пик остался в 2023 году, но рынок не вернулся к исходной точке
В 2022 году объём закупок препаратов R01A составлял 318,4 млн руб. Через год он вырос на 47% — до 468,4 млн руб. Это оказалось не началом устойчивой восходящей траектории, а формированием новой, более высокой базы.
В 2024 году рынок сократился на 3%, до 454,5 млн руб., а в 2025-м ещё примерно на 3%, до 440,0 млн руб. От максимума 2023 года потеряно около 28 млн руб., или примерно 6%.
Но сравнение только с пиковым годом создаёт слишком пессимистичную картину. Относительно 2022 года объём 2025-го выше примерно на 38%. Поэтому происходящее правильнее описывать не как возвращение рынка назад, а как частичный откат после резкого скачка.
Количество проведённых тендеров показывает похожую картину, но без столь сильного всплеска: 10,2 тыс. в 2022 году, 11,6 тыс. в 2023-м, 11,5 тыс. в 2024-м и 10,9 тыс. в 2025-м. Иными словами, денежный рынок после 2022 года изменился заметно сильнее, чем количество процедур.
Это важный сигнал: динамика категории определяется не только числом закупок. Значение имеют размер контрактов, продуктовая структура и то, какие именно препараты закупаются.
За общими минус 3% скрывается очень разный рынок
Наиболее крупной подгруппой остаются симпатомиметики R01AA. В 2025 году их закупки составили 218,6 млн руб. против 229,6 млн годом ранее — снижение примерно на 5%. За четыре года на эту группу пришлось 846,1 млн руб., или около половины совокупного объёма R01A.
Однако значительно сильнее меняется второй крупный сегмент — назальные глюкокортикостероиды R01AD. После практически двукратного роста в 2023 году, с 58,8 до 116,7 млн руб., объём начал сокращаться: 102,1 млн в 2024-м и 85,4 млн руб. в 2025-м. Последнее годовое снижение составило 16%.
Ещё жёстче выглядит динамика комбинированных симпатомиметиков R01AB: после 48,1 млн руб. в 2024 году закупки упали до 35,8 млн руб. в 2025-м, то есть на 26%.
На другом полюсе находится R01AX — прочие назальные препараты для местного применения. Их объём увеличился с 73,1 млн руб. в 2024 году до 99,3 млн руб. в 2025-м, сразу на 36%.
Получается принципиально важное расхождение: весь рынок потерял около 3%, но внутри него один из крупных сегментов вырос более чем на треть. Для коммерческого анализа поэтому средняя динамика R01A становится всё менее информативной.
Ксилометазолин остаётся центром тяжести категории
Концентрация особенно заметна на уровне МНН.
В 2025 году крупнейшим действующим веществом был ксилометазолин — 145,2 млн руб., или 33% закупок. Далее следовали мометазон с 65,3 млн руб. и 15%, оксиметазолин с 63,2 млн руб. и 14%, а также комбинация дексаметазона, неомицина, полимиксина B и фенилэфрина — 40,5 млн руб., или 9%.
Только ксилометазолин и оксиметазолин обеспечивают почти половину денежного объёма категории. А на десять крупнейших МНН приходится более 90% рынка.
Внутри отдельных АТС-подгрупп концентрация ещё выше. В симпатомиметиках на ксилометазолин за 2022–2025 годы пришлось 65% закупок, на оксиметазолин — ещё 29%. В назальных глюкокортикостероидах 74% пришлось на мометазон.
Это рынок, где позиции нескольких молекул имеют непропорционально большое значение. Изменение закупок одного ведущего МНН способно заметно сдвинуть показатели всей подгруппы.
МНН концентрированы, бренды — значительно меньше
На уровне торговых наименований картина уже другая.
В 2025 году крупнейшим брендом был «Снуп» с закупками на 34,4 млн руб., за ним следовал «Назонекс» — 32,8 млн руб. Далее шли «Полидекса с фенилэфрином» — 26,6 млн, «Ринонорм» — 24,6 млн и «Називин» — 23,9 млн руб.
При этом десять ведущих торговых наименований формировали лишь около половины рынка.
Потребность государства сильно сконцентрирована вокруг ограниченного набора действующих веществ, но внутри этих молекул деньги распределяются между значительно большим числом торговых марок.
Для производителей это принципиально. Высокая доля МНН не означает автоматического лидерства конкретного бренда. Борьба происходит внутри уже сформированного молекулярного спроса — через цену, наличие, участие в закупках и способность обеспечить поставку.
География рынка необычно концентрирована
За 2022–2025 годы на Сибирский федеральный округ пришлось 796,5 млн руб., или 47% закупок. Центральный ФО сформировал 294,2 млн руб., или 18%, Уральский — 173,1 млн руб., или 10%.
Таким образом, почти половина совокупного денежного объёма приходится на один федеральный округ. Это делает национальную среднюю динамику менее показательной для коммерческого планирования: одинаковая стратегия покрытия территории здесь вряд ли будет оптимальной.
Особенно осторожно следует относиться к огромным процентам роста отдельных регионов. Например, увеличение закупок Карачаево-Черкесской Республики в 2025 году выражается пятизначным процентом. Подобная динамика обычно означает прежде всего эффект чрезвычайно низкой сравнительной базы. Для оценки коммерческого потенциала абсолютный объём закупок в таких случаях важнее самого процента роста.
Поставщики показывают противоположную картину: рынок сильно раздроблен
Если молекулярная структура концентрирована, поставки, напротив, распределены между большим количеством участников.
В 2025 году крупнейшим поставщиком среди представленных участников было ООО «Агроресурсы» с 30,7 млн руб. и долей около 7%. АО ЦВ ПРОТЕК занимало около 4%, ООО «ПУЛЬС Красноярск» — около 3%.
На десять крупнейших поставщиков приходилось лишь 18% объёма, тогда как категория «прочие» формировала 82%.
Причём позиции лидеров нестабильны. Объём АО ЦВ ПРОТЕК сократился в 2025 году на 45%, ООО «ПУЛЬС Красноярск» — на 16%, ООО «Агроресурсы» — на 9%. Одновременно ООО «ФРЕГАТ» увеличило объём на 122%, хотя его абсолютная доля оставалась небольшой.
Следовательно, высокий спрос на несколько ведущих молекул не превращается в столь же концентрированный дистрибьюторский рынок. Для поставщика отдельный выигранный или потерянный пул контрактов способен существенно изменить годовую динамику.
Главный риск — принять стабилизацию рынка за стабильность его сегментов
Два последовательных снижения примерно на 3% могут создавать впечатление рынка, который просто закрепился около 440–450 млн руб. Однако внутри него одновременно происходят гораздо более сильные движения.
R01AX растёт на 36%, R01AB падает на 26%, глюкокортикостероиды сокращаются на 16%. У крупнейших поставщиков изменения достигают десятков процентов.
Поэтому агрегированный показатель R01A сейчас скрывает больше, чем объясняет.
Это имеет прямое значение для бюджетирования. Экстраполяция общего рынка на конкретный препарат может дать существенно ошибочный результат. Для прогноза нужны как минимум три уровня: АТС-подгруппа, МНН и региональная структура закупок.
После двух лет коррекции решающим станет не размер рынка, а перераспределение его 440 млн рублей
Для производителей сосудосуживающих препаратов основная задача — защита существующего объёма. R01AA остаётся крупнейшим денежным сегментом, но после 2023 года уже не растёт. Здесь конкуренция всё больше идёт за перераспределение сформированного спроса.
Для компаний, работающих в R01AX, ситуация иная. Рост на 36% в 2025 году делает эту подгруппу главным источником расширения внутри категории. Однако одного года недостаточно, чтобы считать такой темп устойчивой долгосрочной тенденцией: необходимо смотреть, сохраняется ли расширение в следующих закупочных циклах.
Для поставщиков важна другая особенность — фрагментация. При доле топ-10 всего 18% рынок не закрыт несколькими федеральными дистрибьюторами. Это оставляет пространство региональным игрокам, но одновременно повышает зависимость результата от отдельных тендеров.
Для коммерческих подразделений производителей это означает, что национальная доля дистрибьютора сама по себе может плохо описывать доступ к конкретному сегменту R01A. Важнее связка «МНН — регион — заказчик — поставщик».
Для ассортиментных решений наиболее интересен контраст между концентрацией молекул и фрагментацией брендов. Если более 90% рынка приходится на десять МНН, но топ-10 торговых наименований контролируют только половину закупок, значительная часть конкурентной борьбы происходит не за создание нового терапевтического спроса, а за долю внутри уже востребованных молекул.
Следующий этап рынка — борьба за структуру, а не за общий рост
После скачка 2023 года рынок два года корректируется, но остаётся заметно крупнее 2022-го. Пока это не похоже ни на продолжение бурного расширения, ни на возврат к прежним объёмам.
Ключевой вопрос 2026 года — сохранится ли диапазон около нынешних значений или снижение крупнейших подгрупп продолжится. Особого внимания заслуживает R01AX: если рост этого сегмента окажется устойчивым, структура R01A начнёт постепенно смещаться от традиционного доминирования сосудосуживающих препаратов.
Второй показатель для наблюдения — количество тендеров. В 2025 году оно сократилось до 10,9 тыс. после 11,5 тыс. годом ранее. Если одновременно продолжат снижаться и число процедур, и денежный объём, это будет более сильным свидетельством системного охлаждения рынка, чем нынешняя коррекция после аномально сильного 2023 года.
Третий показатель — региональное распределение. При 47% накопленного объёма в Сибирском ФО изменение закупочной активности крупнейших региональных заказчиков способно заметно повлиять на общероссийскую статистику.
Читайте также на АПТЕКИУМ:
- Рынок закупок препаратов от гипертензии входит в фазу жёсткого перераспределения
- Российский рынок тендерных закупок препаратов для лечения гепатита В и С: после взрывного роста начинается перераспределение рынка
Контекст рынка и отрасли:
Там, где общий рынок теряет 3%, отдельные портфели могут расти или падать на десятки процентов
Главное прикладное следствие для фармкомпаний — бессмысленность управления этой категорией только через прогноз общего R01A.
- Для бюджетирования: следует разделять как минимум R01AA, R01AD, R01AX и R01AB: их траектории уже существенно различаются.
- Для портфельных решений: критична концентрация МНН. Ксилометазолин, мометазон и оксиметазолин вместе формируют более 60% закупок 2025 года.
- Для бренд-стратегии: важно, что концентрация торговых наименований существенно ниже концентрации действующих веществ. Это оставляет пространство для конкуренции внутри крупных МНН.
- Для тендерных и коммерческих команд: национальная статистика должна дополняться региональной. Почти половина накопленного объёма приходится на Сибирский ФО.
- Для дистрибьюторов: рынок остаётся открытым: топ-10 поставщиков контролируют лишь 18%, а 82% приходятся на остальных участников.
- Для оценки быстрорастущих регионов: абсолютные рублёвые значения необходимо ставить выше процентов прироста. Трёх- и тем более пятизначная динамика при низкой базе ещё не означает сопоставимого коммерческого потенциала.
В результате главный резерв здесь находится не столько в ожидании нового роста всего рынка, сколько в точном выборе сегмента, молекулы, территории и закупочного канала.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.