Headway 15 октября 2026: Госзакупки ЖНВЛП в 2026 году выросли до 721 млрд рублей при снижении цен
Госзакупки жизненно важных лекарств выросли на 18,4%: почему снижение цен не остановило рост расходов
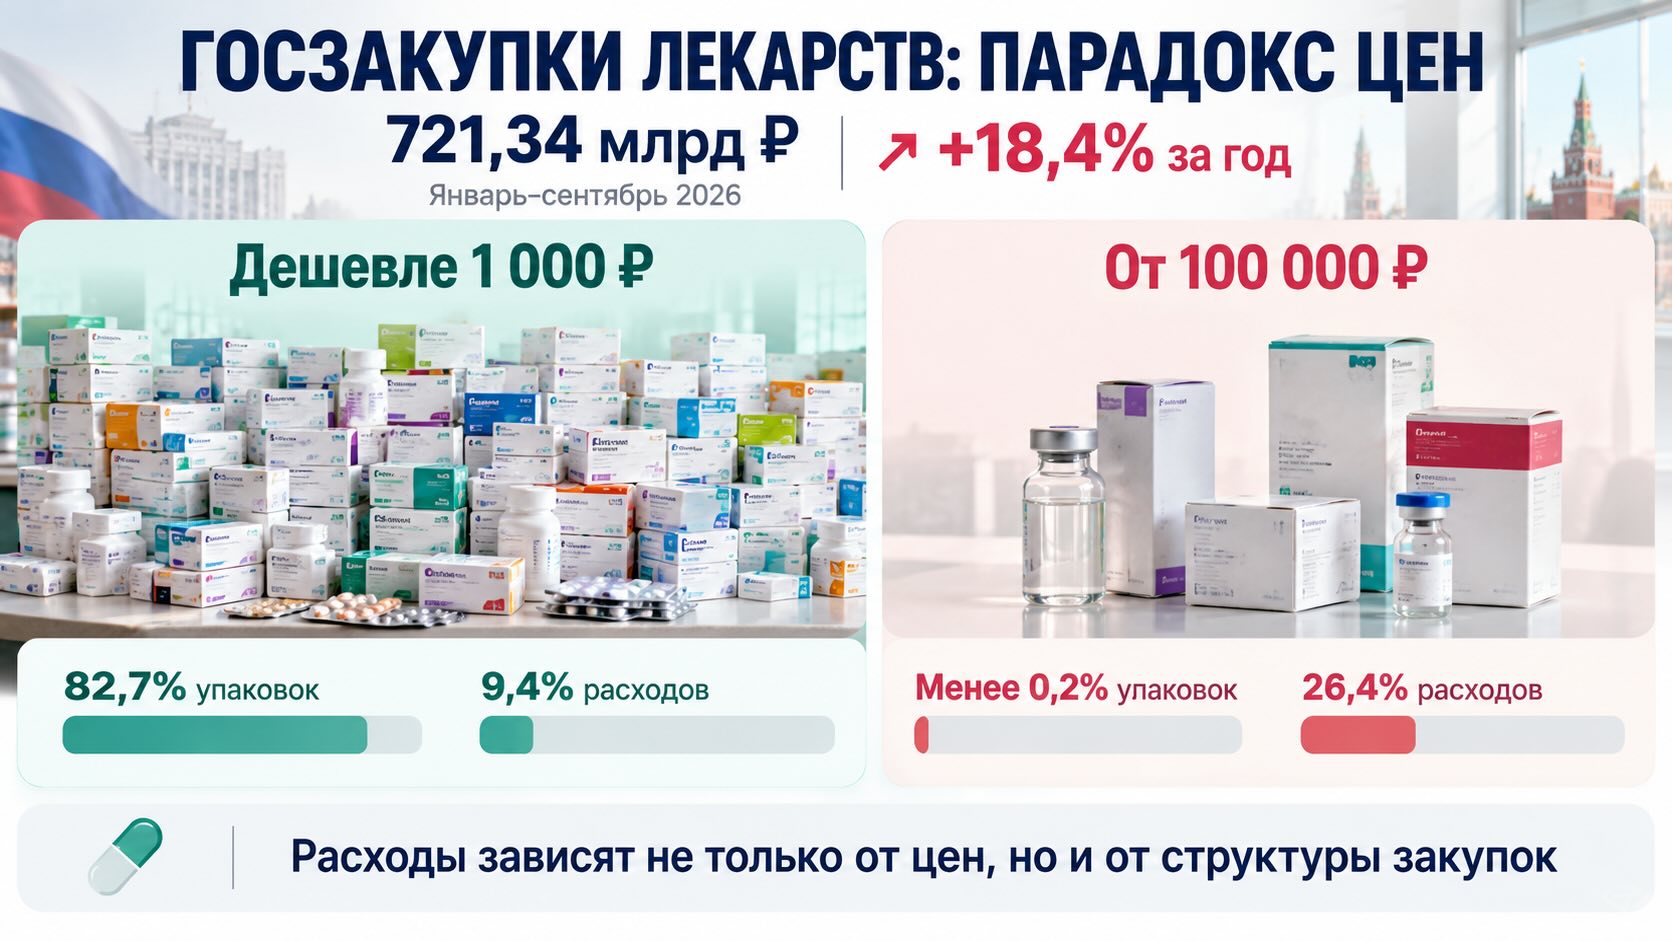
За январь–сентябрь 2026 года объём государственных закупок жизненно необходимых и важнейших лекарственных препаратов (ЖНВЛП) в России достиг 721,34 млрд рублей — на 18,4% больше, чем годом ранее. Это максимальный показатель за аналогичные девятимесячные периоды последних шести лет. При этом средние контрактные цены большинства рассмотренных крупнейших торговых наименований снизились. Данные аналитической компании Headway Company показывают важную особенность государственного лекарственного рынка: рост расходов не обязательно сопровождается подорожанием отдельных препаратов. Существенное значение имеет структура закупок — какие лекарства приобретает система здравоохранения, в каком количестве и по какой стоимости.
За пять лет закупки ЖНВЛП выросли, но динамика оставалась неравномерной
По данным Headway Company, за первые девять месяцев 2026 года государственные заказчики заключили контракты на приобретение 564,27 млн упаковок жизненно важных лекарств общей стоимостью 721,34 млрд рублей.
В сопоставимом периоде 2025 года денежный объём составлял 609,47 млрд рублей. Таким образом, за год рынок прибавил 111,87 млрд рублей.
Однако шестилетняя динамика показывает, что рост не был непрерывным.
В январе–сентябре 2021 года объём закупок составлял 606,28 млрд рублей, в 2022 году снизился до 595,07 млрд, а в 2023 году достиг минимального за рассматриваемый период значения — 520,56 млрд рублей.
В 2024 году последовал существенный подъём до 698,97 млрд рублей. Затем показатель вновь снизился до 609,47 млрд в 2025 году, прежде чем в 2026 году достиг нового максимума.
Это означает, что увеличение закупок на 18,4% следует рассматривать с учётом сравнительно низкой базы предыдущего года. Относительно 2024 года рост составляет значительно более скромные 3,2%.
Кроме того, речь идёт о номинальных суммах в рублях. Без корректировки на инфляцию эти показатели не позволяют непосредственно оценить изменение реальной покупательной способности государственных бюджетов.
Важно и другое ограничение: аналитика тендерных закупок характеризует прежде всего объёмы заключённых контрактов. Эти суммы не обязательно совпадают с фактическими поставками, оплатой и количеством препаратов, уже полученных пациентами.
Менее 0,2% упаковок формируют более четверти стоимости закупок
Один из наиболее показательных результатов исследования связан с распределением лекарств по стоимости упаковки.
Препараты стоимостью менее 1000 рублей обеспечивают основную массу закупок в натуральном выражении — 466,87 млн упаковок.
Это приблизительно 82,7% всех закупленных упаковок.
Однако их совокупная стоимость составляет лишь 67,65 млрд рублей, или 9,4% денежного объёма.
Совершенно иначе выглядит ситуация в более дорогих ценовых категориях.
Крупнейший сегмент по сумме контрактов — лекарства стоимостью от 1000 до 10 000 рублей за упаковку. На него приходится 215,84 млрд рублей, или почти 30% всех расходов.
Ещё более заметна концентрация средств в сегменте дорогостоящей терапии.
Препараты стоимостью от 100 000 рублей за упаковку формируют, по расчётам АПТЕКИУМ на основе представленных данных, около 190,47 млрд рублей.
Это 26,4% совокупного денежного объёма государственных закупок.
При этом на соответствующие ценовые категории приходится приблизительно 0,98 млн упаковок — менее 0,2% общего количества. Оценка натурального объёма является приблизительной из-за округления исходных данных.
Получается, что относительно небольшая группа дорогостоящих препаратов занимает непропорционально большую долю лекарственных бюджетов.
В современной медицине такое распределение закономерно: стоимость лечения пациентов с онкологическими, редкими наследственными и некоторыми тяжёлыми хроническими заболеваниями может многократно превышать расходы на массовую лекарственную терапию.
Поэтому изменение потребности даже в сравнительно небольшом количестве дорогостоящих препаратов способно заметно повлиять на общую стоимость государственных закупок.
Вакцина против гриппа обошла дорогостоящие онкологические препараты
Рейтинг международных непатентованных наименований (МНН) показывает, насколько разные категории лекарств формируют государственный спрос.
МНН — это общепринятое название действующего вещества, позволяющее объединять в статистике препараты разных производителей и торговых марок.
Лидером по денежному объёму за январь–сентябрь 2026 года стала инактивированная вакцина для профилактики гриппа.
Объём её закупок достиг 21,61 млрд рублей при количестве около 12 млн упаковок.
На втором месте находится пембролизумаб — 18,01 млрд рублей.
Это противоопухолевый препарат, относящийся к ингибиторам контрольных точек иммунного ответа. Он блокирует взаимодействие рецептора PD-1 с его лигандами, позволяя иммунной системе активнее распознавать и атаковать опухолевые клетки.
Третью позицию занимает рисдиплам — 15,62 млрд рублей.
Препарат используется при спинальной мышечной атрофии — редком наследственном заболевании, при котором постепенно повреждаются двигательные нейроны. Рисдиплам изменяет процесс обработки РНК гена SMN2, увеличивая образование белка SMN, необходимого для выживания этих клеток.
В десятку крупнейших МНН также вошли:
- Энзалутамид: 14,34 млрд рублей.
- Ниволумаб: 11,35 млрд рублей.
- Олапариб: 11,27 млрд рублей.
- Дапаглифлозин: 10,34 млрд рублей.
- Бевацизумаб: 9,61 млрд рублей.
- Атезолизумаб: 9,00 млрд рублей.
- Инсулин гларгин: 8,83 млрд рублей.
Совокупный объём закупок по этим десяти позициям составляет 129,98 млрд рублей, или приблизительно 18% всего рассматриваемого рынка.
Состав рейтинга отражает одновременно несколько направлений государственных расходов.
Первое — массовая профилактика инфекционных заболеваний, представленная вакцинацией против гриппа.
Второе — дорогостоящая онкологическая терапия, включая иммуноонкологические и таргетные препараты.
Третье — лечение редких наследственных заболеваний.
Четвёртое — обеспечение пациентов с распространёнными хроническими заболеваниями, включая сахарный диабет.
При этом лидерство вакцины по числу упаковок нельзя автоматически интерпретировать как количество проведённых прививок: одна упаковка в зависимости от конкретного продукта может содержать различное число доз.
Цены на Эврисди, Опдиво и другие крупные препараты снизились
Особого внимания заслуживает сравнение средних цен по заключённым контрактам за январь–сентябрь 2025 и 2026 годов.
Headway Company рассмотрела десять крупнейших торговых наименований, включая отдельные дозировки и варианты упаковок.
Практически по всем представленным позициям средняя контрактная цена снизилась.
Например, стоимость упаковки Эврисди, содержащего рисдиплам, уменьшилась с 680 639,75 до 665 856,25 рубля.
Снижение составило 14 783,50 рубля, или 2,17%.
Для препарата Арфлейда средняя цена сократилась на 3,13%, для Совигриппа — на 2,14%, а для Тецентрика — на 1,96%.
У препарата Опдиво снижение зависело от объёма флакона: на 2,30% для варианта 4 мл и на 1,86% для варианта 10 мл.
Для Линпарзы уменьшение средней контрактной цены составляло от 0,17% до 0,71% в зависимости от дозировки.
Вместе с тем снижение не было универсальным.
Например, у препарата Туджео СолоСтар в упаковке №3 средняя цена выросла на 3,15%, хотя для упаковки №5 она снизилась на 1,30%.
Эти результаты показывают, что даже внутри одного торгового наименования динамика может различаться в зависимости от конкретной формы выпуска.
Однако здесь принципиально важно разграничить два показателя.
Средняя цена по заключённым контрактам не тождественна зарегистрированной предельной отпускной цене производителя. Она отражает условия реальных закупочных соглашений, которые могут зависеть от конкуренции, объёма поставок и особенностей конкретных процедур.
В России предельные отпускные цены производителей на препараты из перечня ЖНВЛП регулируются государством и вносятся в специальный реестр.
Но наличие предельной цены не означает, что все закупки проходят именно по этому уровню. Конкурентные процедуры позволяют заключать контракты по более низким ценам.
Почему снижение цен не означает сокращения лекарственного бюджета
Главный экономический вопрос заключается в том, как совокупная стоимость закупок может увеличиваться при снижении цен на отдельные лекарства.
Объяснение связано с тем, что общие расходы зависят не только от цены упаковки, но и от количества приобретаемых препаратов и структуры потребления.
Предположим, больница в прошлом году приобрела 100 упаковок лекарства по 10 000 рублей.
В этом году цена снизилась до 9500 рублей, но количество закупленных упаковок увеличилось до 150.
Цена уменьшилась на 5%, однако общий объём расходов вырос с 1 млн до 1,425 млн рублей.
В реальной системе государственных закупок ситуация сложнее.
На совокупные расходы могут одновременно влиять:
- изменение количества закупаемых упаковок;
- перераспределение закупок между дешёвыми и дорогостоящими препаратами;
- расширение применения современных методов лечения;
- изменение числа пациентов, нуждающихся в определённой терапии;
- появление новых препаратов и изменение состава закупаемой номенклатуры;
- конкурентное снижение контрактных цен на отдельные позиции.
Особенно важен эффект изменения структуры закупок.
Даже если цены на многие конкретные препараты уменьшаются, увеличение доли дорогостоящих лекарств способно привести к росту совокупного бюджета.
Организация экономического сотрудничества и развития (ОЭСР) рассматривает изменение структуры лекарственного потребления, появление инновационных препаратов, особенности ценообразования и государственных закупок как существенные факторы фармацевтических расходов.
Вместе с тем опубликованные данные Headway Company пока не позволяют установить количественный вклад каждого из перечисленных факторов в рост российского рынка на 18,4%.
Для этого необходимо сравнить натуральные объёмы 2025 и 2026 годов, а также проанализировать изменение цен и количества закупленных упаковок по сопоставимым лекарственным позициям.
Снижение цен по отдельным крупнейшим торговым наименованиям само по себе не доказывает отсутствия ценового вклада в динамику всего рынка.
Международный опыт: государственные закупки должны учитывать не только минимальную цену
Вопрос эффективного использования лекарственных бюджетов актуален далеко за пределами России.
В рекомендациях Всемирной организации здравоохранения по национальной политике ценообразования на лекарства рассматриваются конкурентные закупки, переговоры с производителями, использование воспроизведённых препаратов и биоаналогов, а также объединение закупочных потребностей разных организаций.
Все эти механизмы направлены на повышение доступности лекарств и рациональное использование ограниченных ресурсов здравоохранения.
Однако ВОЗ подчёркивает, что минимальная цена не должна быть единственным критерием выбора поставщика.
Не менее важны качество препаратов, надёжность поставок, доступность необходимых объёмов и устойчивость снабжения.
Особенно это существенно для дорогостоящей специализированной терапии.
Если стоимость препарата снижается, но одновременно возникают перебои с поставками, экономия может сопровождаться ухудшением доступности лечения.
Поэтому эффективность государственной лекарственной политики нельзя оценивать исключительно по проценту снижения закупочных цен.
Необходимо учитывать, сколько пациентов получают необходимую терапию, насколько своевременно она предоставляется и как меняются клинические результаты лечения.
Читайте также на АПТЕКИУМ:
- Госзакупки лекарств в июле 2026 года выросли до 82 млрд рублей при снижении числа контрактов
- Тендерный рынок лекарств смещается в сторону дорогостоящей терапии
Контекст рынка и отрасли:
Рост закупок не равнозначен улучшению доступности лечения
Для пациентов увеличение государственных расходов потенциально может означать расширение лекарственного обеспечения.
Но только при условии, что дополнительные закупки действительно приводят к увеличению поставок и обеспечению большего числа нуждающихся в терапии людей.
Особенно важен этот вопрос для онкологических и орфанных заболеваний, при которых стоимость лечения одного пациента может быть чрезвычайно высокой.
Для системы здравоохранения представленные результаты демонстрируют необходимость анализировать бюджет одновременно в денежном и натуральном выражении.
Для фармацевтических производителей и поставщиков они указывают на другой структурный эффект: увеличение общего объёма рынка не гарантирует роста доходности по каждой отдельной позиции.
Конкурентное давление на контрактные цены может усиливаться даже на фоне расширения государственных расходов.
Для более точной оценки ситуации в дальнейшем потребуется сопоставить данные о заключённых контрактах с фактическими поставками, динамикой закупок в упаковках и изменением структуры дорогостоящей терапии.
Особенно показательным станет сравнение расходов на одни и те же препараты при неизменных дозировках и размерах упаковок. Оно позволит отделить изменение цен от изменения объёмов потребления и ассортимента.
Синтез от АПТЕКИУМ: Российский рынок государственных закупок жизненно важных лекарств в 2026 году демонстрирует одновременно две тенденции: увеличение денежного объёма контрактов и снижение средних закупочных цен на большинство рассмотренных крупнейших торговых позиций.Противоречия здесь нет.
Стоимость лекарственного обеспечения определяется не только тем, сколько стоит отдельная упаковка, но и тем, какие препараты закупает система здравоохранения и в каком количестве.
При этом наиболее дорогие ценовые категории занимают минимальную долю в натуральном выражении, но концентрируют значительную часть государственных расходов.
Именно поэтому снижение цен само по себе ещё не означает снижения потребности в финансировании.
Главный показатель эффективности государственных лекарственных закупок — не сумма контрактов и даже не минимальная цена упаковки, а способность системы обеспечивать необходимое лечение большему числу пациентов при рациональном использовании ограниченных ресурсов.
Данные за девять месяцев 2026 года показывают изменение финансовой структуры рынка, но окончательный вывод об эффективности этих расходов потребует анализа фактических поставок, охвата пациентов и результатов терапии.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- Headway Company — аналитические материалы по тендерным закупкам ЖНВЛП за январь–сентябрь 2026 года
- Министерство здравоохранения Российской Федерации — государственное регулирование обращения лекарственных средств и цен на препараты ЖНВЛП
- World Health Organization — WHO Guideline on Country Pharmaceutical Pricing Policies, 2020. Международные рекомендации по регулированию цен, конкурентным закупкам и обеспечению доступности лекарств
- World Health Organization — Evidence and Recommendations: Tendering, Negotiation and Pooled Procurement. Подходы к конкурентным закупкам, переговорам с поставщиками и объединению закупочных потребностей
- OECD / European Commission — Health at a Glance: Europe 2024, Pharmaceutical Expenditure. Анализ факторов фармацевтических расходов, включая ценовую политику, структуру потребления и внедрение инновационных препаратов