Госзакупки лекарств за январь-октябрь 2026 года: рост расходов и риски поставок
Госзакупки лекарств в России превысили триллион рублей, но проблемы конкуренции сохраняются
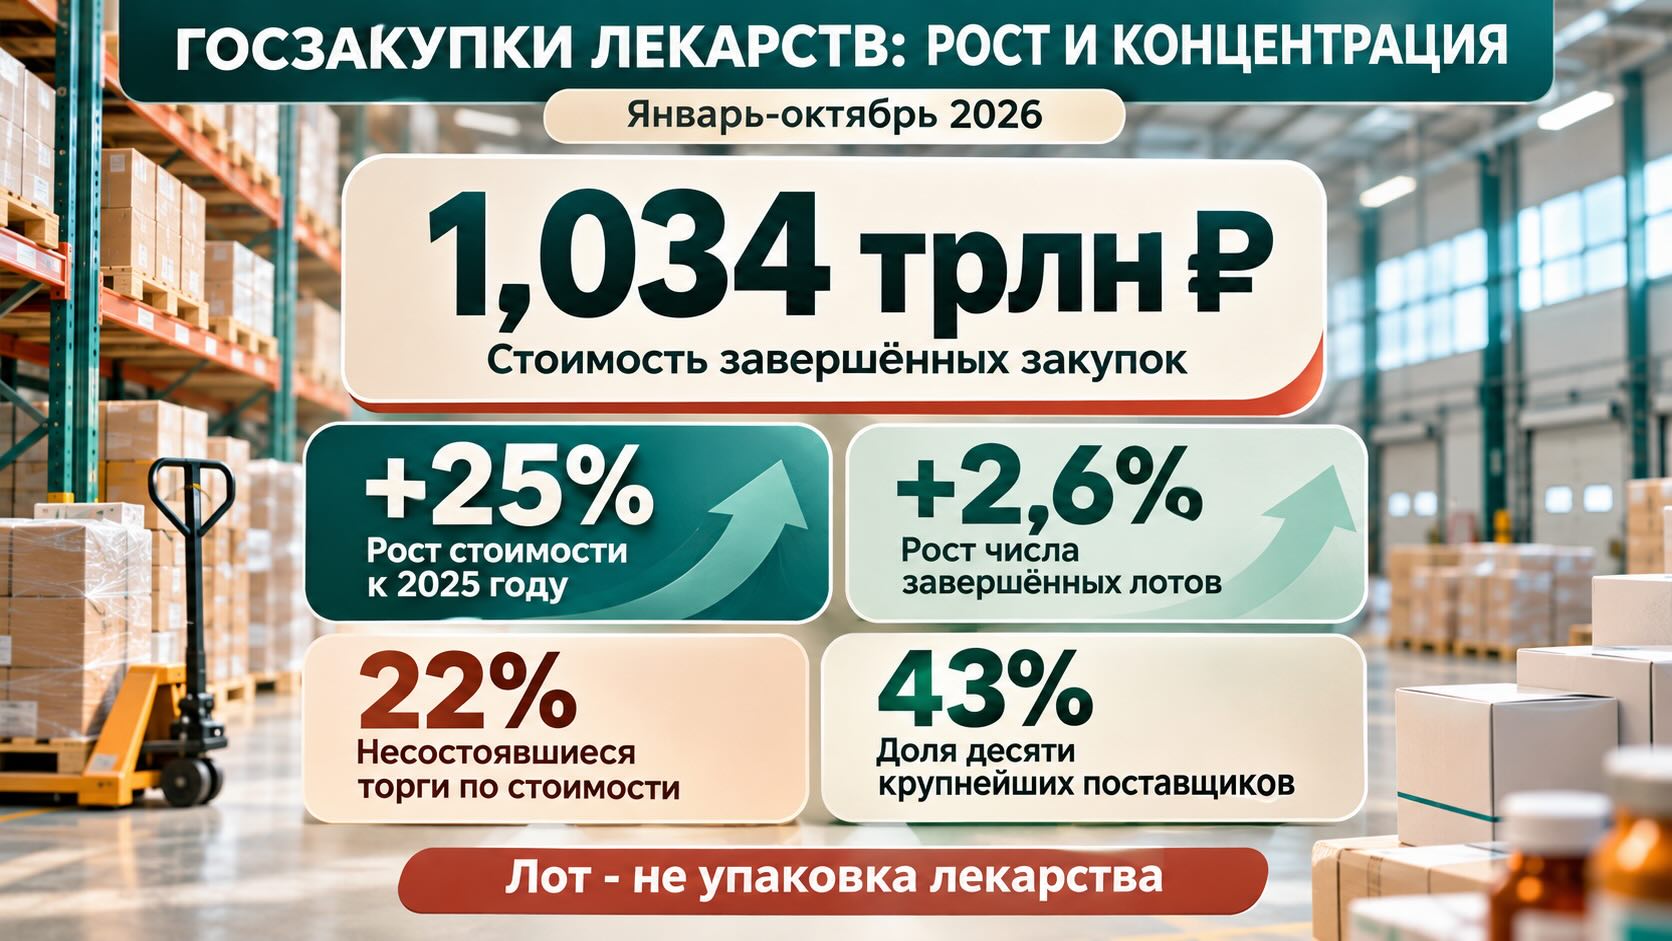
За январь-октябрь 2026 года государственные закупки лекарственных средств в России достигли 1,034 трлн рублей, увеличившись на 25% по сравнению с аналогичным периодом прошлого года. При этом доля несостоявшихся торгов снизилась с 25% до 22%, а закупки у единственного поставщика выросли почти на 60% в денежном выражении. Данные аналитической компании «Курсор» показывают рынок, на котором увеличение финансирования и улучшение общих показателей закупок сочетаются с высокой концентрацией поставщиков и сохраняющимися проблемами конкуренции по отдельным препаратам.
Триллион рублей контрактов не означает сопоставимого роста количества лекарств
Согласно отчёту компании «Курсор», подготовленному по состоянию на 12 ноября 2026 года, стоимость завершённых государственных закупок лекарственных средств за десять месяцев достигла 1 033,8 млрд рублей против 826,6 млрд рублей годом ранее.
При этом количество лотов завершённых закупок увеличилось значительно скромнее — с 292,2 тыс. до 299,9 тыс., или примерно на 2,6%.
Такое расхождение между денежной и количественной динамикой требует осторожной интерпретации.
Рост расходов может отражать не только изменение цен, но и структуру закупаемых препаратов. Увеличение доли дорогостоящих онкологических лекарств, биологических препаратов или терапии редких заболеваний способно существенно повысить стоимость контрактов без сопоставимого увеличения количества закупочных процедур.
Кроме того, лот не является единицей лекарственного препарата. Один контракт может предусматривать поставку тысяч упаковок, тогда как другой — сравнительно небольшого количества дорогостоящего лекарства.
Поэтому увеличение стоимости закупок на 25% нельзя автоматически трактовать ни как рост физического потребления лекарств, ни как повышение их цен на ту же величину.
Всего за январь-октябрь было объявлено около 433 тыс. закупочных процедур с общей начальной стоимостью 1,263 трлн рублей. В денежном выражении показатель вырос на 20%, а количество объявленных лотов — на 3%.
Ещё одно важное ограничение: стоимость заключённых контрактов не равнозначна фактически оплаченным и поставленным лекарствам. Часть обязательств может исполняться в последующие периоды.
Доля несостоявшихся торгов снизилась, но их стоимость продолжает расти
Одним из положительных результатов десяти месяцев стало уменьшение доли несостоявшихся закупочных процедур.
В 2025 году на такие процедуры приходилось около 25% стоимости проведённых торгов, в 2026 году — 22%.
Однако абсолютные показатели демонстрируют более сложную картину.
Стоимость несостоявшихся процедур увеличилась с 272,7 млрд до 286 млрд рублей, или примерно на 4,9%. При этом их количество снизилось со 164,9 тыс. до 156,4 тыс.
Иными словами, доля проблемных процедур уменьшилась на фоне общего роста рынка, но их совокупная начальная стоимость стала выше.
Здесь принципиально важно понимать юридическое значение термина «несостоявшаяся закупка».
В соответствии со статьёй 52 Федерального закона № 44-ФЗ конкурентная процедура может получить такой статус не только при полном отсутствии заявок, но и в ситуации, когда поступила единственная заявка либо только одна заявка соответствует установленным требованиям.
В последнем случае законодательство при соблюдении предусмотренных условий допускает заключение контракта с единственным участником.
Следовательно, статистика несостоявшихся торгов не является прямым показателем недопоставок лекарств или отсутствия препаратов у пациентов.
Однако она позволяет оценить другое обстоятельство — насколько устойчивой оказывается конкуренция при формировании государственных заказов.
Инсулины и иммуноглобулины показывают наиболее заметные проблемы конкуренции
Особенно высокий уровень несостоявшихся процедур наблюдается по отдельным международным непатентованным наименованиям (МНН).
По данным «Курсора», доля таких закупок в денежном выражении достигла:
- Инсулин глулизин — 77% против 50% годом ранее.
- Иммуглобулин человека нормальный — 56% против 33%.
- Инсулин детемир — 54% против 33%.
- Инсулин аспарт — 52% против 51%.
- Карбоплатин — 81% против 61%.
При этом в сводной части отчёта значения 28%, 23% и 21%, указанные для глулизина, иммуноглобулина и детемира, характеризуют увеличение доли несостоявшихся закупок в процентных пунктах, а не её итоговый уровень.
Высокая доля несостоявшихся закупок по инсулинам заслуживает отдельного внимания.
Инсулин — препарат, для которого регулярность лечения критически важна. Перебои в обеспечении могут потребовать изменения терапии, подбора другого препарата и дополнительного контроля уровня глюкозы.
Однако даже столь высокие показатели закупочной статистики сами по себе не подтверждают фактический дефицит конкретного инсулина. Для этого необходимо сопоставлять результаты торгов с заключёнными контрактами, исполнением поставок, остатками препаратов и реальной потребностью пациентов.
Международный контекст добавляет ещё одну важную деталь. В октябре 2026 года британские органы здравоохранения предупредили о планируемом прекращении поставок препарата «Левемир», содержащего инсулин детемир, к концу года. Медицинским специалистам рекомендовали заранее организовать перевод пациентов на альтернативную терапию.
Это не доказывает связи между решением производителя и результатами российских торгов, но показывает, что доступность отдельных инсулинов зависит не только от национальных бюджетов и закупочных правил, но и от глобальных решений фармацевтических компаний.
Прямые закупки выросли на 60%, а средний размер контракта почти удвоился
Один из наиболее заметных структурных сдвигов связан с закупками у единственного поставщика без объявления конкурентных процедур.
В январе-октябре 2025 года их стоимость составляла 48,7 млрд рублей, а количество — около 40,5 тыс. контрактов.
В 2026 году стоимость увеличилась до 77,7 млрд рублей, тогда как количество сократилось до 32,3 тыс.
В результате средняя стоимость одного контракта в этой категории выросла приблизительно с 1,2 млн до 2,4 млн рублей.
Таким образом, увеличение денежного объёма происходило одновременно с сокращением количества контрактов и почти двукратным ростом их среднего размера.
«Курсор» связывает значительную часть этой динамики с крупными контрактами Федерального центра планирования и организации лекарственного обеспечения (ФЦПиЛО).
Важно, что рост среднего размера контракта не доказывает удорожание одних и тех же препаратов. Для такого вывода необходимо сравнивать цены за одинаковую единицу лекарственного средства с учётом дозировки, лекарственной формы, размера упаковки и условий поставки.
Прямые закупки также не обязательно свидетельствуют о нарушении конкурентных принципов. В отдельных ситуациях они могут быть предусмотрены законодательством и обусловлены особенностями рынка или необходимостью своевременного обеспечения пациентов.
Однако повышение роли такого механизма делает особенно важными прозрачность ценообразования и контроль исполнения обязательств.
Федеральные программы увеличили закупки на 46%
Федеральный сегмент демонстрирует более выраженный рост, чем рынок государственных закупок в целом.
За десять месяцев 2026 года федеральный центр объявил 936 закупочных процедур на сумму 269 млрд рублей. Годом ранее было объявлено 553 процедуры на 183,9 млрд рублей.
Прирост в денежном выражении составил 46%.
Одновременно стоимость несостоявшихся федеральных торгов сократилась с 49,3 млрд до 38,6 млрд рублей, а их доля в стоимости объявленных процедур снизилась с 27% до 14%.
Особенно заметно увеличились объёмы закупок по программам лечения ВИЧ и гепатитов.
Начальная стоимость объявленных закупок в этой категории выросла с 26,8 млрд до 81,9 млрд рублей — более чем втрое.
По программе «Круг добра» показатель увеличился с 62,3 млрд до 75,8 млрд рублей, а по программе высокозатратных нозологий — с 71,1 млрд до 83,6 млрд рублей.
Однако сравнение годовых показателей здесь осложняется календарём заключения контрактов.
В отчёте отмечается, что в марте-апреле 2026 года заключались двухлетние контракты на поставку вакцины «Совигрипп» в 2026-2027 годах. Закупки этой вакцины для поставок в 2025 году оформлялись ещё в 2024 году.
Кроме того, в октябре 2026 года были заключены контракты на 2027 год по препаратам «Биктарви» и «Элпида комби», применяемым в терапии ВИЧ-инфекции.
Этим частично объясняются исключительно высокие темпы прироста стоимости закупок отдельных торговых наименований.
Так, по «Совигриппу» показатель увеличился на 6429%, а по «Биктарви» и «Элпида комби» — на 265%.
Подобные процентные изменения нельзя рассматривать как рост потребления соответствующих лекарств в течение одного года. Они во многом отражают особенности бюджетного планирования и распределения закупок между календарными периодами.
Четверть поставок приходится на три компании
Ещё одна заметная тенденция — усиление концентрации государственного закупочного рынка.
По данным «Курсора», три крупнейших поставщика — «Фармстандарт», «Ирвин» и «Р-Фарм» — обеспечили 25% совокупного объёма поставок против 22% годом ранее.
Доля десяти крупнейших поставщиков увеличилась с 38% до 43%.
Лидером рейтинга стал «Фармстандарт» с объёмом поставок 84,7 млрд рублей. На втором месте находится «Ирвин» с 68,8 млрд рублей, на третьем — «Р-Фарм» с 59,2 млрд рублей.
При этом важно различать поставщиков по государственным контрактам и держателей регистрационных удостоверений лекарственных препаратов.
В рейтинге производителей и держателей регистрационных удостоверений крупнейшие объёмы приходятся на «Рош» — 57,3 млрд рублей и «АстраЗенеку» — 56,1 млрд рублей.
Наиболее заметный относительный прирост в этой группе показали «Микроген» (+341%), «Гилеад Сайенсиз» (+101%) и «Р-Фарм» (+84%).
Концентрация поставок сама по себе не является негативным явлением. Крупные компании могут обеспечивать логистику, финансирование контрактов и управление сложными цепочками поставок эффективнее небольших участников.
Проблемы возникают, когда зависимость от ограниченного круга поставщиков не сопровождается резервными механизмами обеспечения.
В этом случае финансовые, производственные или логистические затруднения одной компании способны затронуть значительную часть закупок.
Различия между регионами остаются существенными
География государственных закупок показывает, что общероссийские показатели скрывают значительную региональную неоднородность.
Среди десяти крупнейших региональных заказчиков наиболее высокий прирост стоимости закупок отмечен в Калужской области (+111%), Московской области (+51%) и Нижегородской области (+35%).
Однако увеличение расходов отдельного региона не обязательно означает улучшение обеспеченности лекарствами. На динамику могут влиять крупные разовые закупки, изменение структуры терапии и перенос контрактов между отчётными периодами.
Неоднородна и статистика несостоявшихся процедур.
Наиболее высокие доли в денежном выражении зафиксированы в Байконуре (44%), Северной Осетии — Алании (42%) и Хабаровском крае (41%).
В то же время доля несостоявшихся закупок в Северной Осетии снизилась на 5 процентных пунктов по сравнению с предыдущим годом.
Это ещё раз показывает, что высокий текущий показатель и ухудшение ситуации — не одно и то же.
Для содержательной оценки региональной доступности лекарств необходимо учитывать не только результаты торгов, но и исполнение контрактов, сроки поставок, число пациентов и структуру заболеваний.
Международная практика смещает внимание с минимальной цены на надёжность поставок
Проблемы концентрации поставщиков и устойчивости лекарственных закупок характерны не только для России.
В опубликованном 22 сентября 2026 года исследовании Организация экономического сотрудничества и развития (ОЭСР) рассмотрела уязвимости европейских цепочек поставок медицинской продукции.
Один из показательных результатов касается инъекционных кортикостероидов. Хотя на рынке Европейского союза такие препараты продают десятки компаний, отдельные национальные рынки нередко зависят всего от одного-двух поставщиков конкретной молекулы.
Подобная структура создаёт риск перебоев даже при формально развитой конкуренции на общеевропейском уровне.
Европейская комиссия предложила в 2025 году законодательную инициативу Critical Medicines Act, направленную на укрепление доступности критически важных лекарств.
Один из её принципов — учитывать при государственных закупках не только цену, но и устойчивость цепочек поставок, диверсификацию производителей и способность выполнять обязательства.
Всемирная организация здравоохранения также рассматривает выбор поставщика как сочетание ценовых и неценовых критериев. Среди последних — соответствие техническим требованиям, сроки поставки, качество продукции и надёжность исполнения контрактов.
Таким образом, международная дискуссия постепенно выходит за пределы традиционного вопроса о том, насколько сильно удалось снизить начальную цену закупки.
Не менее важным становится вопрос, сможет ли система обеспечить непрерывные поставки лекарства на протяжении всего срока действия контракта.
- Госзакупки лекарств в России выросли на 24%, но более трети торгов признаны несостоявшимися
- Госзакупки лекарств ускорились на 35%, но конкуренция за бюджет становится более концентрированной
Контекст рынка и отрасли:
Как закупочная статистика связана с лечением пациентов
Данные за десять месяцев 2026 года позволяют выделить несколько направлений, требующих дальнейшего наблюдения.
Прежде всего это закупки препаратов, для которых прерывание терапии может иметь серьёзные клинические последствия: инсулинов, иммуноглобулинов, противоопухолевых средств и лекарств для лечения хронических инфекций.
Высокая доля несостоявшихся процедур по таким препаратам служит поводом проверить фактическое исполнение контрактов и наличие альтернативных каналов обеспечения.
Второе направление — устойчивость конкуренции. Увеличение доли крупнейших поставщиков делает важным анализ зависимости государственных заказчиков от отдельных компаний.
Третье — эффективность бюджетных расходов.
Средняя экономия относительно начальной стоимости закупок практически не изменилась: 3,2% в 2026 году против 3,3% годом ранее.
Но процент снижения цены при проведении торгов не позволяет самостоятельно оценить эффективность закупочной системы. Для этого необходимы данные о сопоставимых ценах препаратов, качестве исполнения контрактов, повторных закупках и расходах, возникающих при перебоях поставок.
Наконец, значительная часть федеральных контрактов уже предусматривает поставки в 2027 году. Поэтому последующие отчёты необходимо анализировать с учётом календаря исполнения обязательств, а не только даты заключения контракта.
Синтез от АПТЕКИУМ: Российский рынок государственных закупок лекарств в 2026 году демонстрирует одновременное увеличение денежного объёма, снижение доли несостоявшихся процедур и усиление концентрации поставщиков.
Главное противоречие заключается в том, что улучшение агрегированных показателей не гарантирует устойчивой конкуренции по каждому лекарственному препарату.
Для оценки эффективности системы недостаточно знать, сколько денег направлено на закупки и какой процент удалось сэкономить на торгах.
Определяющий результат — способность государства закупать необходимые лекарства по обоснованной цене и обеспечивать их своевременную, предсказуемую поставку пациентам.
Именно сочетание экономической эффективности, устойчивости поставок и фактической доступности терапии должно становиться основным критерием качества лекарственного обеспечения.
Для профессионального сообщества:
Данная публикация предназначена для специалистов здравоохранения и участников фармрынка. Аналитические выводы редакции носят информационный характер и не являются призывом к самолечению или заменой очной консультации врача. При работе с лекарственными препаратами необходимо руководствоваться официальной инструкцией и мнением профильного специалиста. Полный текст дисклеймера.
Источники и материалы
- «Курсор». Сводные данные по госзакупкам лекарственных средств, январь-октябрь 2026 года. Срез данных на 12 ноября 2026 года
- Министерство труда и социальной защиты РФ. Федеральный закон № 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд»
- OECD. Strengthening the EU’s Medical Supply Chains: International Co-operation and New Technologies for Better Emergency Preparedness. 22 September 2026
- European Commission. Critical Medicines Act
- World Health Organization. Procurement: Principles and Processes